关于2027年会不会爆发金融危机,现在没人能给出确定答案,但预警声音确实越来越密集。
全球化智库副主任高志凯,一年内已经第四次提醒,2027年可能出现一场严重金融危机,冲击甚至可能超过2000年前后的互联网泡沫。单看一个人的判断,可以不急着相信,可问题在于,近来发出类似提醒的并不只有他。
桥水基金创始人达利欧,多次谈到全球债务压力,巴菲特旗下伯克希尔长期留着大笔现金,也没有把资金全部投入市场。掌握大量资金的人都开始变得谨慎,这种变化至少值得普通投资者多看一眼。
当然,手里现金多,不等于巴菲特已经判断2027年一定出事。投资者减缓出手,也可能是因为市场估值偏高,或者暂时找不到足够便宜的资产。预警可以参考,不能当成确定的日历。
真正让市场担心的,是几件事叠在了一起。
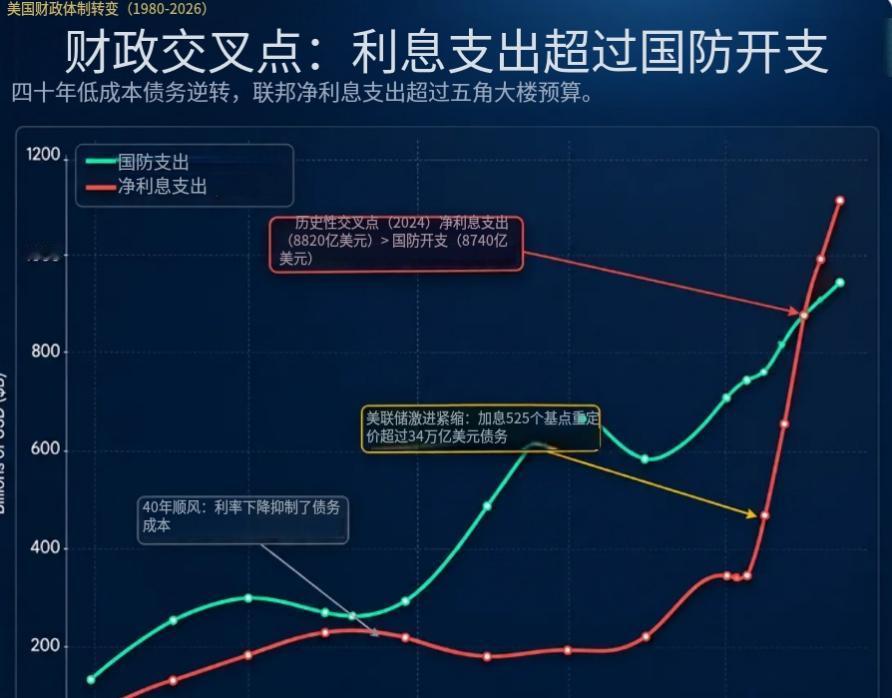
美国国债规模持续扩大,过去低利率时期借的钱,利息负担没有马上显现。现在情况变了,美债收益率持续在5%以上,大量旧债又会陆续到期。旧债到期后,政府需要用更高成本重新借钱,利息支出自然会上升。
这就像一个家庭,之前借款利率很低,每月还款压力不大,后来贷款到期,重新借钱时利率明显变高,收入却没有同步增加,日子就会变紧。美国政府面对的不是一笔房贷,而是规模巨大的债务体系,重新融资带来的冲击也更容易传到全球市场。
另一个风险来自人工智能投资。
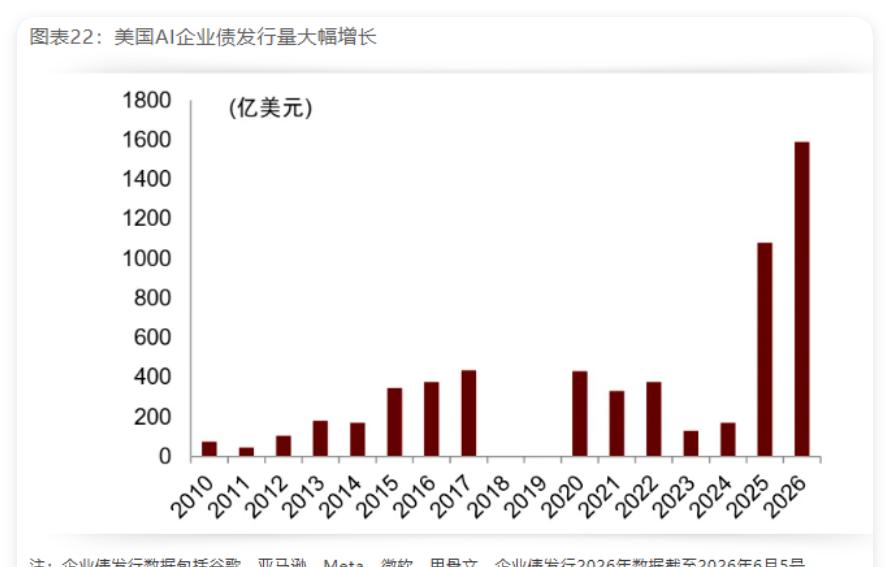
过去一段时间,AI相关企业拿到大量资金,芯片、数据中心、云服务都在加速扩张。资本愿意提前下注,是因为大家相信未来会出现新的利润增长,可如果投入速度超过了真实需求,问题就会出现。企业花了很多钱,却迟迟没有赚回足够现金,市场估值就可能重新调整。
科技股估值已经处在高位,近期又不断波动,这说明投资者不再只看故事,也开始追问一个现实问题,投入这么多钱,什么时候才能形成稳定回报?
2000年前后的互联网泡沫,就是一个常被拿来比较的样本。互联网确实改变了世界,可当年高价买入科技股的人,不少人没能等到行业真正成熟,股价先经历了剧烈下跌。方向看对了,不代表买入价格合理,更不代表投资过程一定轻松。
类似的事情也发生在其他市场。日本上世纪90年代初资产泡沫破裂后,股市和房地产长期承压,很多家庭并不是一天之内破产,而是在资产缩水、收入放缓、债务难降的过程中慢慢失去弹性。
2022年英国国债市场出现剧烈波动,也说明当利率快速上升时,原本看似稳健的金融安排,可能突然暴露出资金缺口。
这些例子说明,金融风险不一定从股市大跌那一天才开始。利率上升、债务续不上、资产价格下跌、企业现金流紧张,往往是一步接着一步。
那2027年会不会真的爆发危机?没人可以提前盖章。
经济预测最难的地方,就在于变量太多。美国会不会降息,通胀能不能继续回落,AI企业能否把投入转化成收入,政府能不能控制财政压力,战争、能源和政策变化会不会突然打乱市场,这些因素都会改变结果。
每年都有人预测危机,很多预测最后没有发生。2027年也可能只是一次较大的市场调整,而不是全面金融危机。即便美债、科技股和人工智能投资都存在压力,也不意味着它们一定会同时失控。
有些科技企业拥有真实客户、稳定收入和充足现金,不能把所有AI公司都看成当年没有业务支撑的概念公司。美国经济也可能通过增长、通胀回落和政策调整,缓解部分债务压力。把风险说成必然灾难,反而容易让普通人做出错误决定。
问题在于,危机到底会怎样影响普通人?
股市下跌只是表面一层。企业融资变难后,可能减少投资,放慢招聘,甚至压缩员工收入。房产、股票和基金价格下跌,家庭账面财富会缩水。要是能源、食品价格同时上涨,日常开支还会继续增加。
对背着房贷、车贷和消费贷的人来说,压力可能更直接。手里现金少,收入又不稳定,一旦遇到失业或降薪,很容易出现还款困难。那些借钱炒股、使用高杠杆投资的人,面对的就不只是资产缩水,还可能补保证金、卖出资产,甚至留下债务。
所以,普通人不需要猜中危机发生的具体年份,更重要的是提高自己的承受能力。
手里留出几个月的基本生活费,先把房租、房贷、吃饭、医疗和子女教育这些刚性支出算清楚。高息负债能提前处理就别拖,信用卡分期和消费贷看起来金额不大,长期利息加起来也可能成为沉重负担。
投资上也要少做一件事,别借钱炒股,别把全部积蓄压在一种资产上。现金、存款、稳健资产和长期投资,可以按照自己的收入和风险承受力安排,不必为了追逐热门赛道,把家庭安全垫全部押进去。
说到底,预警的意义不是让大家恐慌,也不是让所有人清仓离场,而是提醒人们别把未来想得太顺。2027年未必出现那场被反复讨论的危机,但高债务、高估值和高利率同时存在,市场波动就很难消失。
看不准风向时,少一点杠杆,多一点现金,留出回旋空间,往往比押中一次预测更重要。