10月20日,理想发布了自研连山电池。相比5C快充、续航这些技术参数,我反而对两项终身保障承诺更感兴趣。
一是电池质量问题引发自燃、车辆报废,赔同等配置新车;二是电池碰撞或底盘剐蹭引发起火、车辆报废,补足车损险保额与保险实际赔款的差额。
看到第二条,我突然有个疑问:
理想都承诺终身保障了,为什么还要看保险公司赔了多少钱?
仔细研究才发现,车企的保障有特定适用条件,碰撞造成的车辆损失,很多时候还是要靠车损险。
这也提醒了我,年底车险续保,真不能随便买买就完事。
尤其现在新能源车险价格差异挺大,同样的保障,不同保险公司给出的报价可能不同。
最近关注到腾讯微保的「微保车险」,有个功能我觉得挺实用。
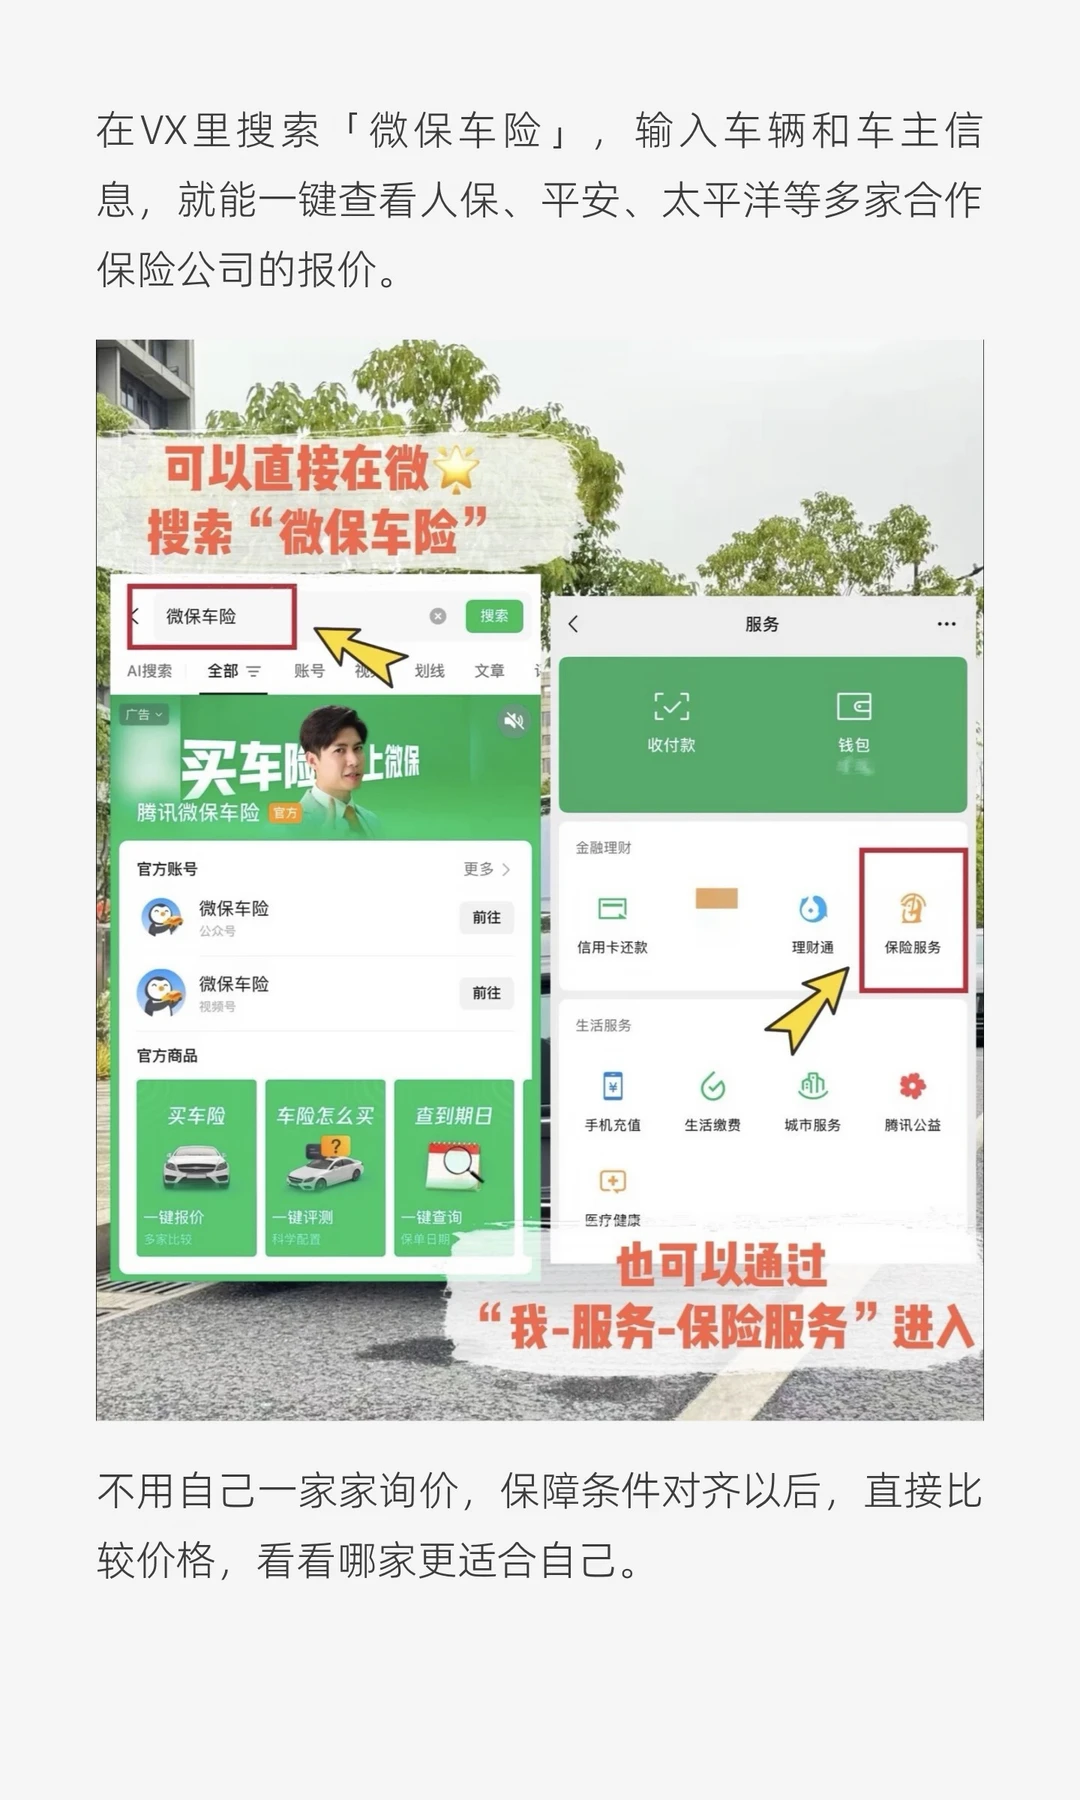
在VX里搜索「微保车险」,输入车辆和车主信息,就能一键查看人保、平安、太平洋等多家合作保险公司的报价。
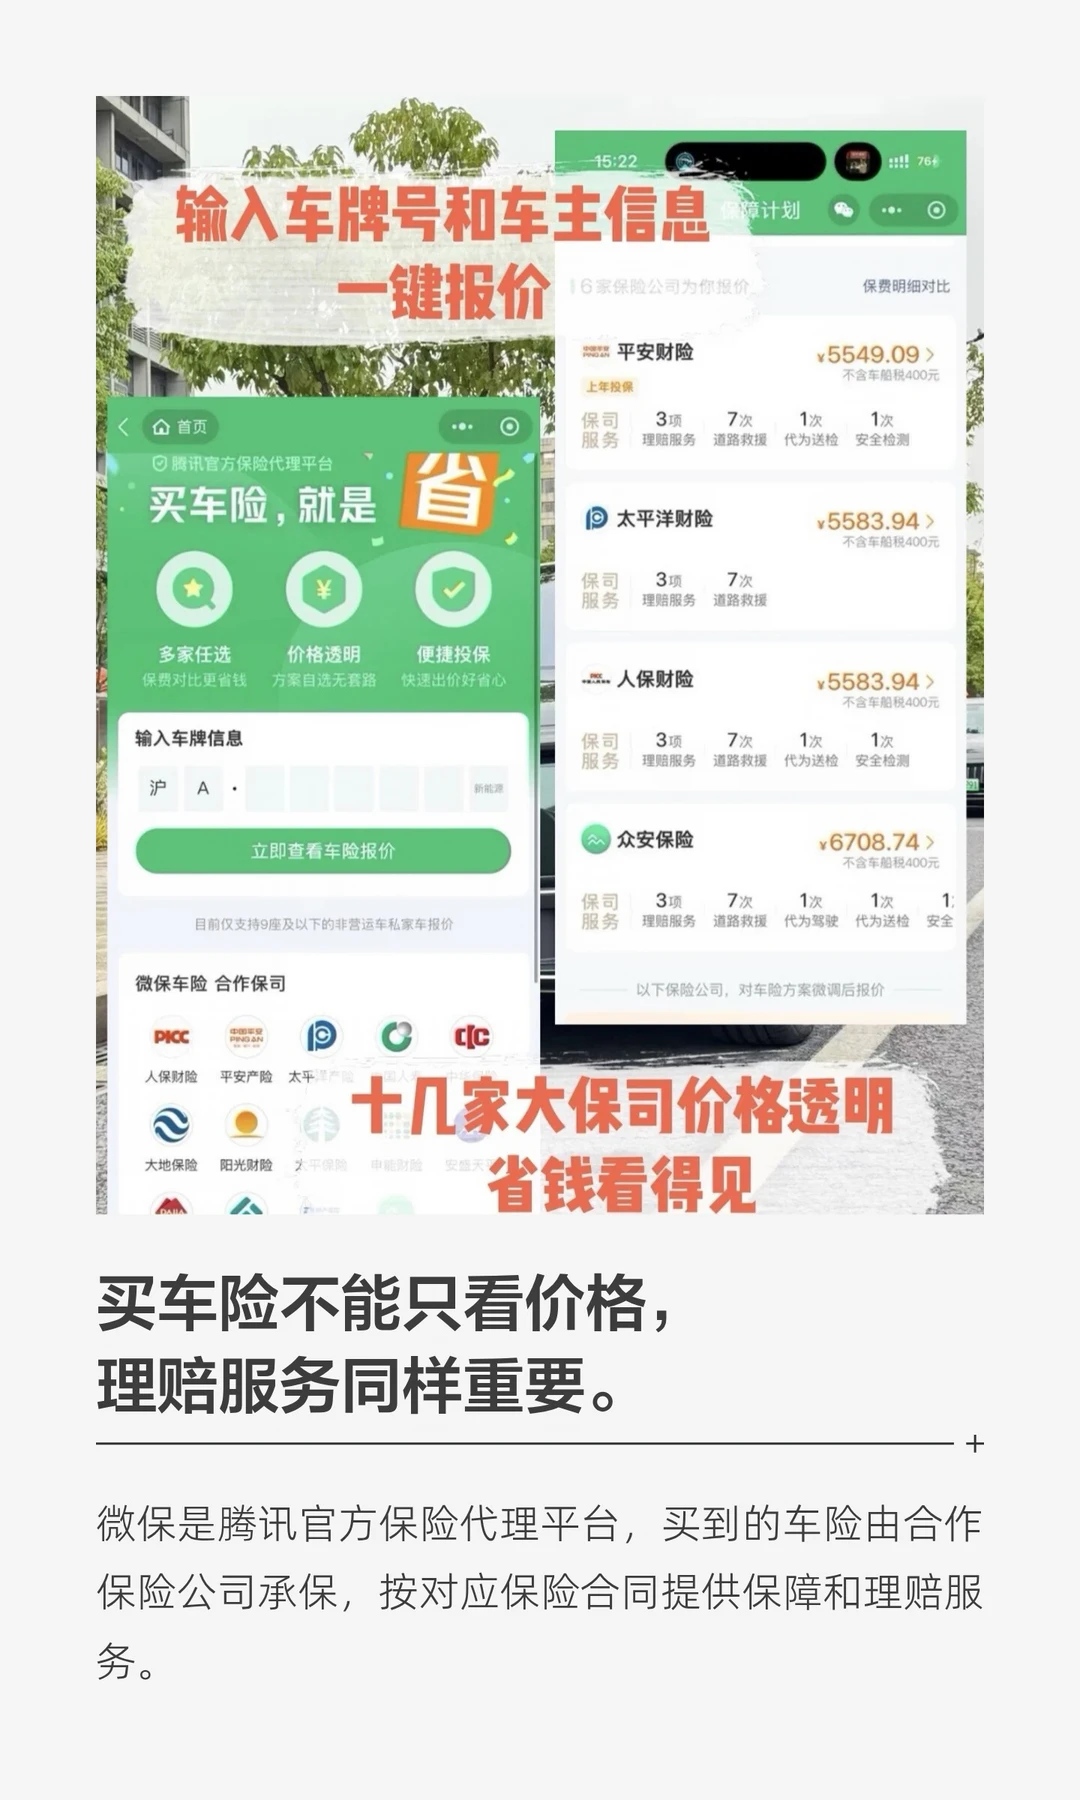
不用自己一家家询价,保障条件对齐以后,直接比较价格,看看哪家更适合自己。
而且,买车险不能只看价格,理赔服务同样重要。
微保是腾讯官方保险代理平台,买到的车险由合作保险公司承保,按对应保险合同提供保障和理赔服务。
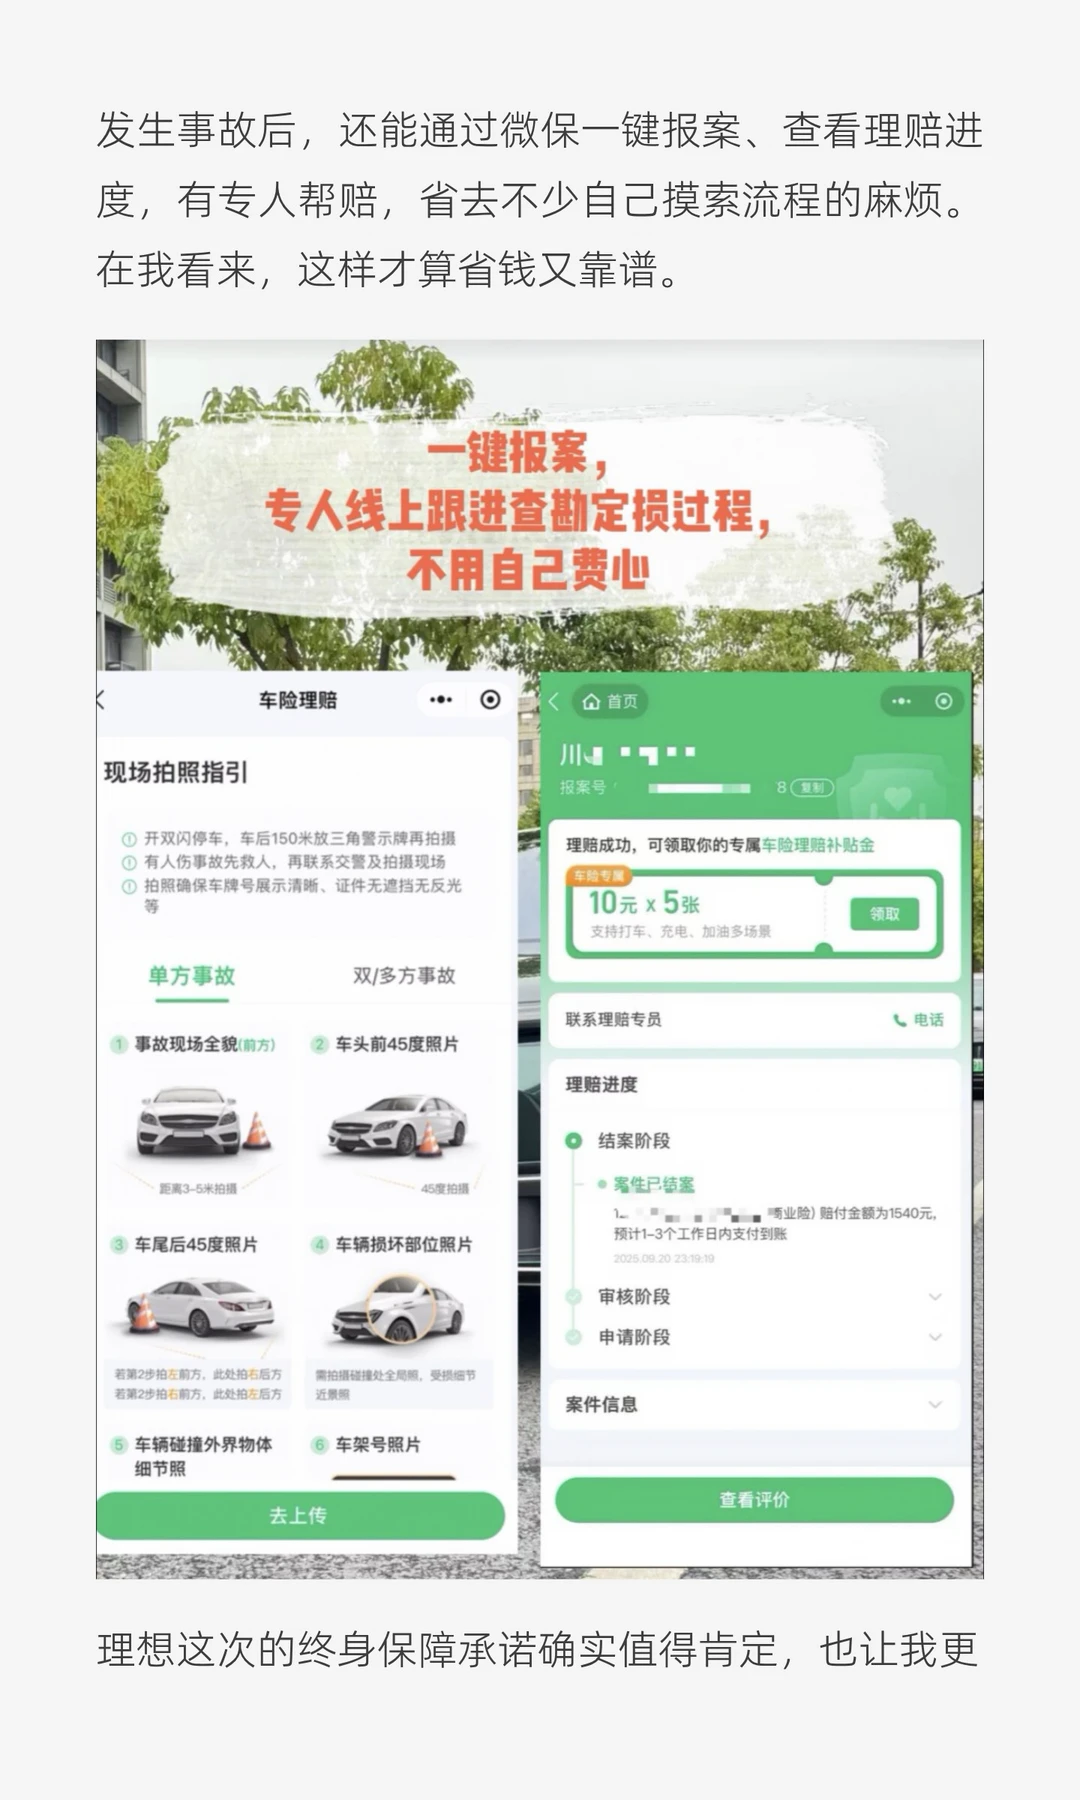
发生事故后,还能通过微保一键报案、查看理赔进度,有专人帮赔,省去不少自己摸索流程的麻烦。
在我看来,这样才算省钱又靠谱。
理想这次的终身保障承诺确实值得肯定,也让我更加关注车企保障和商业车险之间的关系。
车企愿意承担更多产品责任当然是好事,但车主自己也得把保险买明白。
毕竟买车时,我们会花很多时间研究电池、底盘、智驾,每年几千块的车险,也值得认真比较一次。
你今年的车险续保,比去年贵了还是便宜了?
#理想汽车 #连山电池 #新能源车险 #车险续保 #腾讯微保 #腾讯微保车险 #出行攻略howto #用车应急howto