从目前态势看,宇树科技有潜力成为物理AI领域的重要一极,但要说“领头羊”还为时尚早。它更像一个“硬件与场景落地”的强力挑战者,而非全栈生态的定义者。其优势在于量产与本体,短板在于底层算力与模型生态的掌控力。
宇树的优势:本体量产与模型跟进
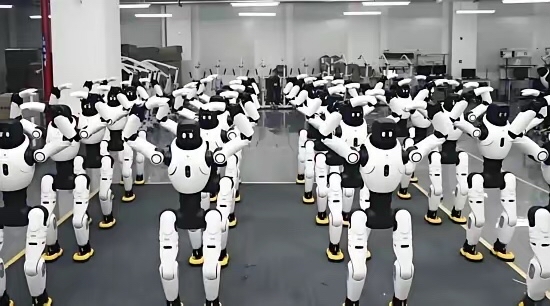
· 量产与营收支撑:2026年前三季度营收18.17亿元,G1人形机器人累计下线超万台,具备稀缺的工程量产与自研关节电机能力,这为物理AI提供了真实的数据与部署载体。
· 押注物理AI模型:研发投入同比大增191%,推出并开源了WLA-1.0等具身大模型,并预研“自进化”体系,试图补齐软件短板。
· 创始人的激进预判:王兴兴判断物理AI的“GPT时刻”快则一两年内到来,并已用通用大模型(如GPT-6)零样本操控机器人完成复杂任务,展示了技术路线的可行性。
关键挑战:谁才是真正的“领头羊”?
物理AI的领头羊不仅需要造出好身体,更需要定义“大脑”和基础设施。目前的竞争格局对宇树构成挑战:
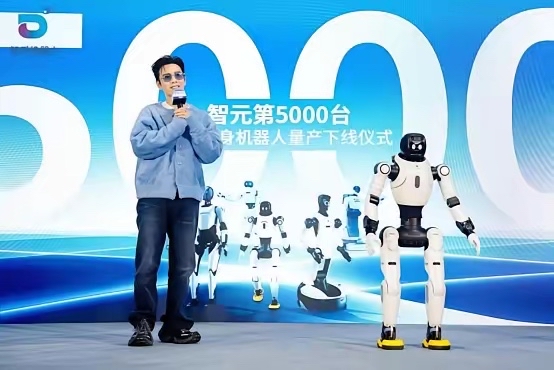
· 生态主导权不在宇树:物理AI的底层标准与算力生态由英伟达主导(其被市场视为物理AI的领导者),国内如智元等企业也在深度绑定英伟达生态共建标准。宇树目前更多是生态的参与者而非定义者。
· 通用大模型的“降维打击”:王兴兴自己也承认,通用大模型可能“击穿”物理AI。如果未来机器人的智能主要依赖云端通用大模型(如GPT系列)而非专用小模型,那么宇树在专用模型上的积累壁垒会被削弱,其价值将回归到硬件本体制造。
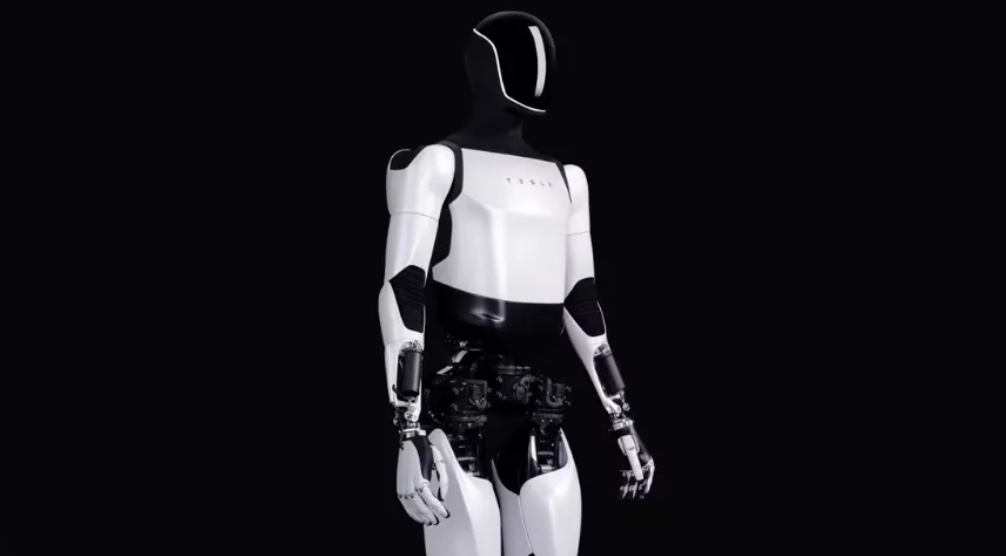
· 商业化深水区:物理AI要求机器人从“能动”变为“能干活”。目前宇树在工业、巡检等场景有落地,但面对特斯拉、OpenAI等巨头在通用人形机器人与海量数据闭环上的投入,宇树需要证明其在复杂精细操作(如装配)上的稳定性与商业回报。
结论:宇树科技是中国物理AI赛道中落地能力最强的选手之一,极有可能成为未来头部玩家。但物理AI的“领头羊”大概率属于掌握算力底座与通用模型标准的巨头(如英伟达)或拥有极致数据闭环的巨头(如特斯拉)。宇树更现实的目标是成为物理AI时代最核心的硬件与本体平台。