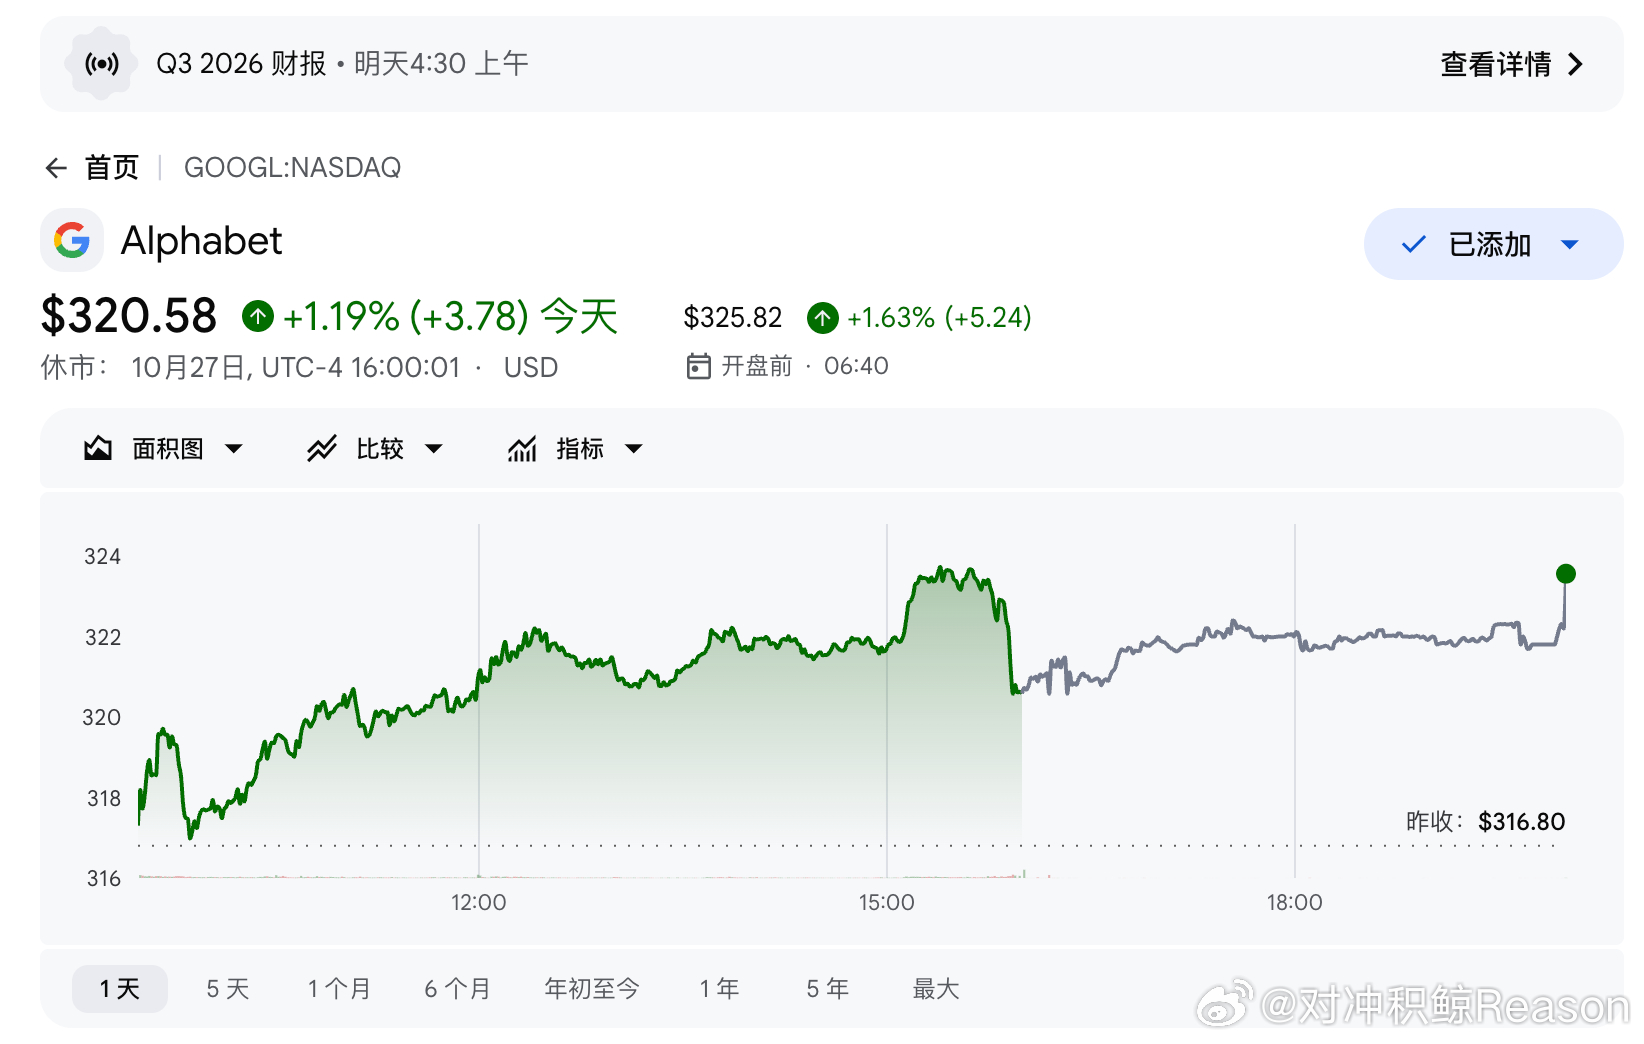
今晚的美股,两场重头戏。分别是Google财报和美联储议息会议。
先说Google。
华尔街预计,Google第三季度云业务收入接近300亿美元,同比增速接近95%。此前披露的云业务合同积压额,更是超过5000亿美元。
这增长速度,放在以前足够让市场兴奋好几个月。
但现在,投资者反而越来越担心。
因为大家发现,Google的收入虽然在狂飙,利润率却可能开始下降。
原因其实很简单,AI需求太旺盛了,Google不得不疯狂采购芯片、建设数据中心,甚至租用别人的算力。
今年资本开支预计接近2000亿美元,而华尔街对明年的预测,已经超过3100亿美元。
相当于每天要往AI基础设施里砸将近9亿美元。
更夸张的是,Google上一季度自由现金流已经转负。
以前靠搜索广告源源不断印钞的Google,现在也开始更积极地通过发债、股权融资支持扩张了。
AI确实越来越赚钱,但赚钱之前,得先花掉一大笔钱。
这时候,美联储的问题就来了。
很多人觉得,今晚美联储大概率不加息,那对科技股应该是好事吧?
没那么简单。
因为现在真正影响AI估值的,已经不是今晚加不加息,而是未来的利率究竟能维持在多高的位置。
美国10年期国债收益率已经来到5%附近。
以前利率低的时候,投资者愿意为五年后、十年后的利润支付很高的价格。
反正钱便宜,等得起。
但现在,光买美国国债就能获得相当可观的收益,投资者凭什么还要花几十倍市盈率,去赌一家AI公司几年后才能兑现的利润?
利率越高,未来的钱折算到今天就越不值钱。
这就是为什么高利率特别容易压制AI公司的估值。
但更麻烦的还在后面。
这一轮AI扩张已经不是过去那种轻资产的软件生意了,而是一场动辄投入几千亿美元的基础设施军备竞赛。
当融资成本上升,企业不仅未来利润的估值会被打折,眼下建设数据中心、采购算力的成本也会越来越高。
对于Google这种现金充足的巨头,主要压力是投资回报率和估值。
但对于那些依赖债务融资的AI算力公司,利率甚至可能直接决定它们还能不能继续活着。。。