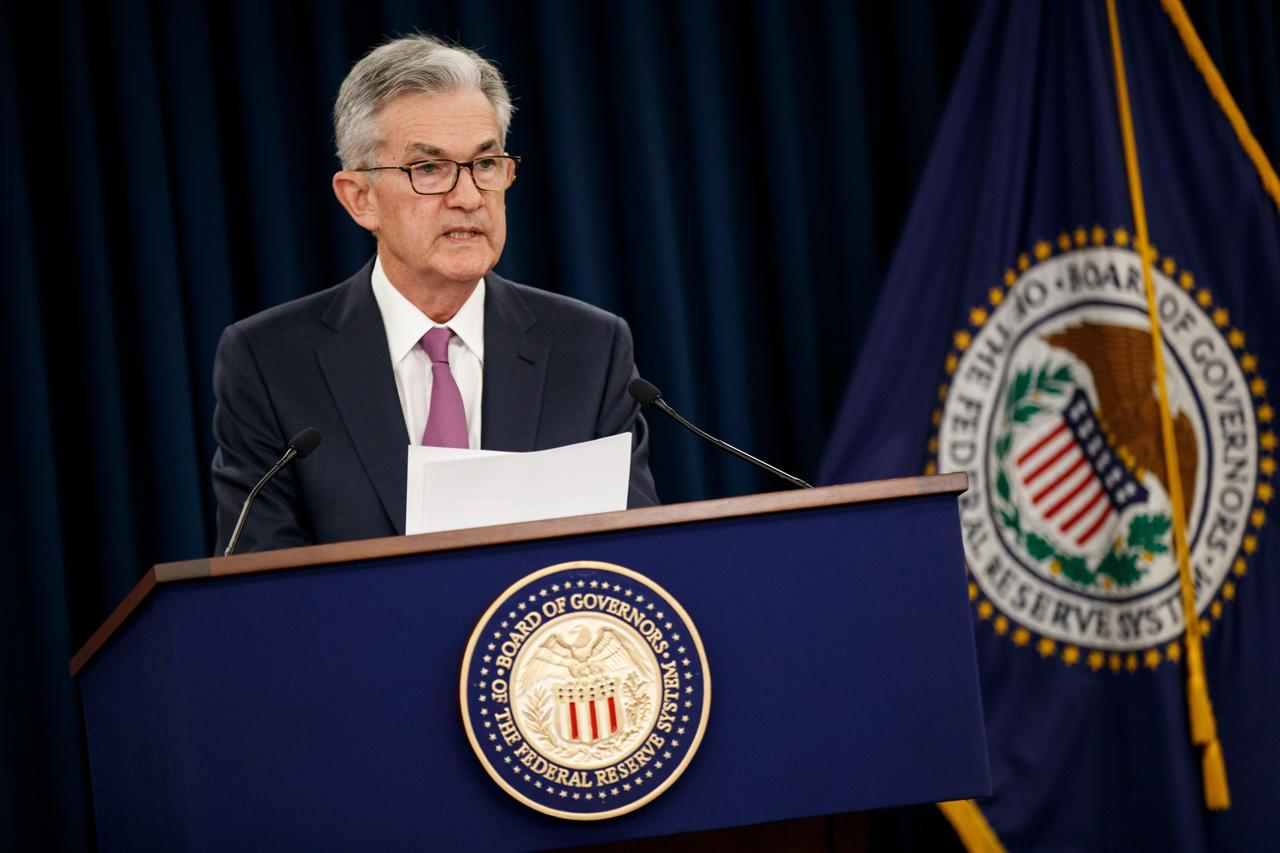
美联储最新利率决议,靴子终于落地了!
跟市场预期的一模一样,美联储这次继续选择"按兵不动",联邦基金利率目标区间死死钉在3.75%至4%之间,暂时没有任何调整动作。
但别以为这次就是一团和气、全票通过。真相是,内部已经吵起来了!联邦公开市场委员会最终以10比2的票数通过了决议,两票反对相当扎眼。更值得玩味的是,跳出来说不的两位可不是小角色——美联储理事莉萨·库克和克利夫兰联储主席贝丝·哈马克,这俩都是铁杆鹰派,直接拍桌子主张继续加息25个基点。这说明什么?美联储内部压根不是铁板一块,虽然这次选择暂且收手,但接下来是继续熬着不动,还是冷不丁再来一刀?悬念远没结束。
那问题来了,美联储不动作了,跟咱们普通人的钱包有什么关系?
第一个,对那些背债的美国老百姓来说,别指望利率马上就能降下来。房贷、车贷、信用卡利息该有多高还是多高,每一分利息都得实打实掏出去。尤其是高息债务缠身的人,勒紧裤腰带的日子还得继续熬着。
第二个,股市能喘口气,但也别急着高兴。利率暂时不动确实让市场没那么慌,但这不代表股市就能一路高歌猛进。万一后续降息预期被浇冷水,或者美联储突然放出更鹰的信号,股市该抖还是得抖。
第三个,美元、黄金、人民币这边更是一盘大棋。美国利率长期挂着这么高,美元资产对全球资金的吸引力就不会轻易消退,相比之下黄金和其他资产难免会吃点亏。不过话又说回来,这些资产也不是利率一根绳上拴着的蚂蚱,经济数据怎么走、地缘局势冷不丁出什么幺蛾子,哪个都能搅动一池春水。
最后说到咱们国内投资者。美联储的一次决议确实会通过资金流向、汇率波动这些渠道传导到A股,但A股到底涨还是跌,根子还在国内——经济复苏力度强不强?企业赚钱能力行不行?市场信心足不足?这些才是命门。
说白了,不加息绝不等于要降息,利率不动也不代表风险消失了。普通人最该做的,不是追着一次决议去赌股市黄金的短线涨跌,而是盯紧后续通胀和就业数据,踏踏实实地把贷款、储蓄、投资安排明白。别把全部希望都押在美联储的一念之间,稳住,比什么都重要。