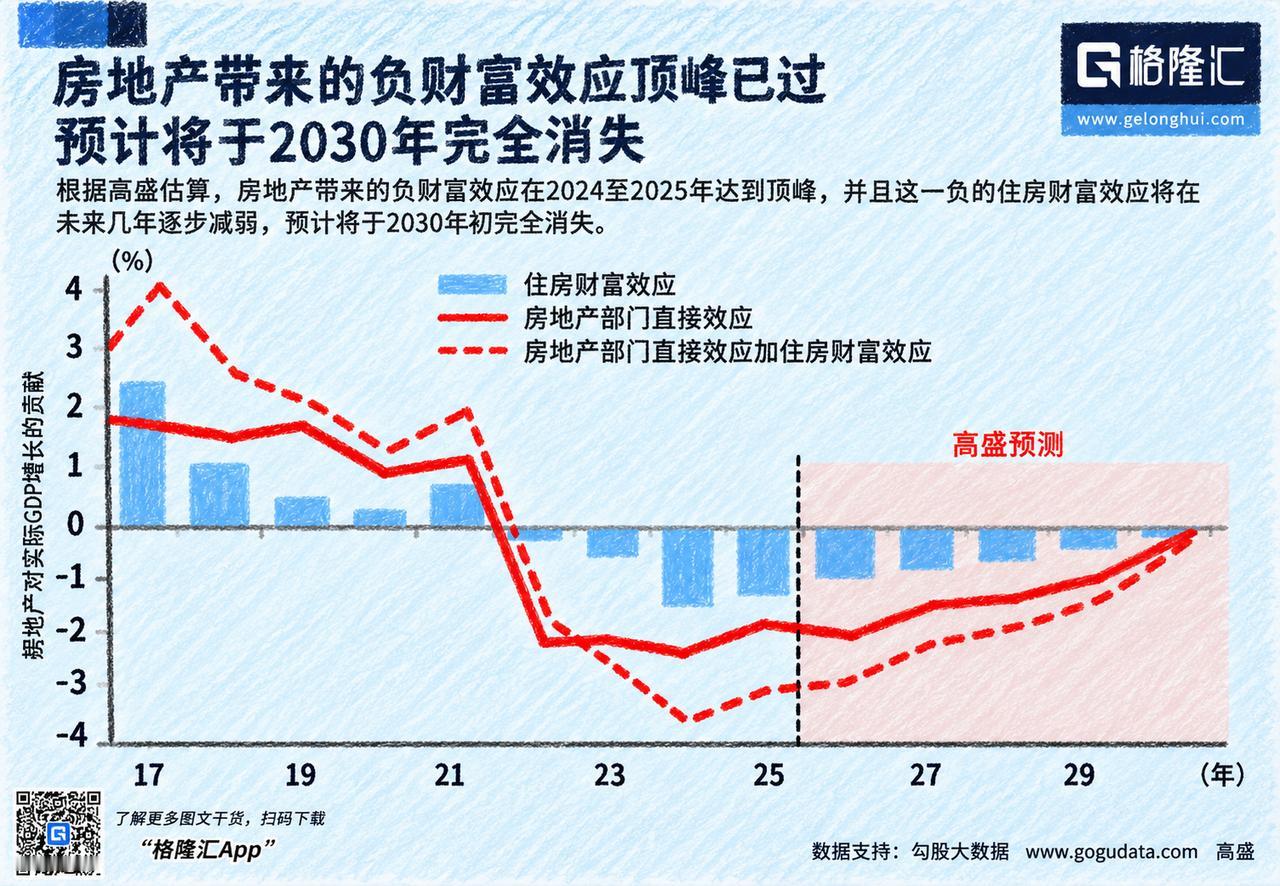
高盛最新的研报给出了一个结论:房地产对中国经济最惨烈的“负财富效应”打压,在2024至2025年已经摸到了山峰,预计到2030年这种负面拖累将基本消失。
很多人一看到“最坏的时候过去了”,第一反应可能还是“是不是又要大涨了”或者“能不能抄底了”。
只能说这种惯性思维确实伴随了大家太多年。
高盛的数据把残忍的现实摆得很明白:曾经500万买的房子跌到350万,那凭空蒸发的150万财富,是绝对不可能自动变回来的。
这账本跟过日子一个理。你家门口超市大白菜涨三毛你心疼,可房子缩水的是六个零,谁看了不肝颤。负财富效应这词儿听着玄乎,翻成人话就是:房子不值那个数了,你心里就觉得自己穷了,不敢下馆子、不敢换空调、不敢给孩子报贵价班,钱全捂兜里。消费一蔫,经济也跟着打喷嚏。
高盛说的“摸顶”,指的是拖累最狠那一段已经翻篇。按他们模型,2024—2025是负向财富效应峰值,之后逐年减弱,拖到2030年前后基本不扯后腿。 但“不拖累”不等于“涨回来”。就像你胖了二十斤再瘦回去,裤腰松了能系上,可那身肉不是原厂配置,别指望皮肤自动绷紧。
一线和强二线有点暖意是真的。上海深圳核心区先看底,高盛给过未来几年温和回弹的空间,但那是“核心地段的核心货”,不是县城新区三套房、远郊大盘、烂尾风险盘能跟着喝汤的。 大部分非核心资产,往后更像是“能守住现值就算赢”。
手里房子自住,别被研报吓出失眠。墙没塌、水电通、娃能上学,它就还是家,不是K线图。投资客得醒醒:杠杆没卸完的,别借“最坏过去”再上头加仓;现金捏稳,房租覆盖月供才是硬道理。
这轮周期教明白一件事——房子从“造富机器”变回“住的地方”,财富逻辑换了轨道。以后居民钱往哪儿去?存款、国债、红利股、指数基金,慢慢挪。别再问“啥时候翻三倍”,能跑赢通胀、夜里睡得着,就是好资产。
各位读者你们怎么看?欢迎在评论区讨论。中国房产新逻辑 房地产时代落幕 中国房地产经济 楼市20年复盘 高盛解读 高盛看多A股 A股地产风险