美国第二产业重构与AI工业升级:一份结构性研判与路径分析
一、结构性复盘:美国制造业空心化的长期成因
美国制造业格局的变迁,是四十余年全球化分工、资本配置机制、人力结构约束与产业外迁叠加形成的长期性、系统性结构问题,而非单一周期政策波动所致。
上世纪八十年代以来,全球垂直分工体系深度成型。美国依托金融、技术、品牌顶端优势,持续将劳动密集、高能耗、低附加值的基础制造环节向外转移至成本更优的经济体。国内资本持续向金融、互联网、高端服务业聚集,实体经济长期回报率偏弱,社会资源逐步呈现向虚拟经济和服务经济倾斜的结构性特征。
从产业底层约束观察,美国制造业存在三大长期结构性短板:第一,综合用工成本长期偏高、劳资体系约束较强。受本土薪资基准、社保体系、劳动保护规则及行业工会机制叠加影响,美国制造业单位用工成本显著高于东亚、东南亚等主要制造经济体。在充分市场化竞争环境下,传统普通制造业天然缺乏价格竞争力,规模化留存难度极大。
第二,蓝领技能体系出现严重代际断层。长期去工业化进程中,社会教育导向、青年就业偏好持续向白领赛道倾斜,实体制造业从业意愿下行。资深技工逐年老龄化退出,实操工艺、现场运维、产线经验难以有效接续,形成“设备可引进、技工难补齐、工艺难稳定”的人才结构性缺口。美国制造业未来十年可能新增约380万个岗位需求,其中相当部分存在无人填补风险。
第三,中下游配套产业链出现大面积弱化。现代制造业高度依赖数万种零部件、特种材料、模具工装、热处理、精密加工的集群协同。长期产能外迁后,美国大量基础配套厂商逐步萎缩、退出、转移,完整产业生态被持续拆分。
典型如民用船舶领域:美国当前仅保留航母、驱逐舰、核潜艇等高阶军工船舶产能,依靠国防刚性订单维持高端能力;民用造船全球份额长期低于1%(按载重吨计),部分统计口径下2024年交付吨位仅占全球约0.04%‑0.1%,活跃商用船厂数量极少,配套体系、民船设计、规模化技工队伍均已大幅弱化。消费电子组装、基础轻工、通用零部件等链条也普遍萎缩,呈现“高端军工可保、民用体系偏弱”的产业特征。
整体来看:高附加值、高度自动化、资本密集型制造环节仍具备局部回流空间,但多为点状落地,难以带动全链复苏;传统劳动密集、长链条配套型产业,在纯市场化条件下已难以实现全面复苏。
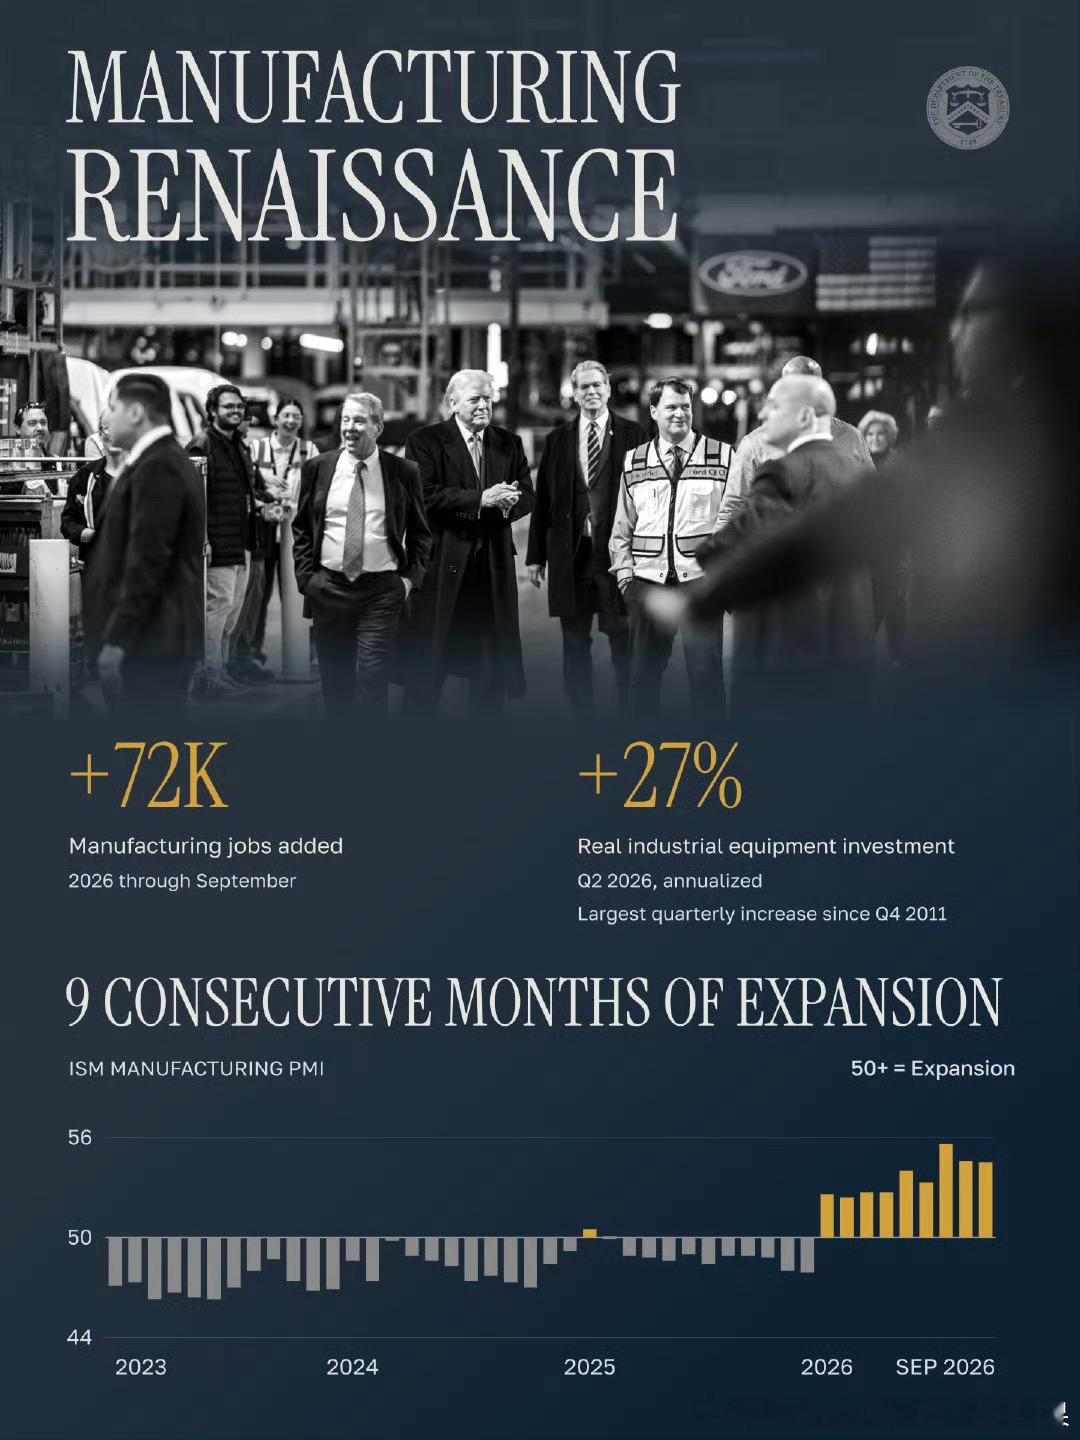
宏观数据可进一步印证这一结构变迁:美国制造业增加值占GDP比重由上世纪50年代25%‑28%左右,回落至2025年的约9.4%、2026年一季度的约9.42%;制造业就业占总就业比重亦持续下行,2026年前后已降至8%左右。
二、现状研判:本轮制造业回流的真实成色与长期瓶颈
近年来,美国通过关税调节、税收优惠、产业补贴、近岸外包引导等一系列政策,推动部分制造业项目回流,PMI指标、固定资产投资、个别龙头项目落地呈现阶段性回暖,形成短期修复行情。
但从产业结构角度客观审视,本轮复苏具备明显的点状、局部、政策驱动特征,并不具备全链条、规模化、内生性复苏条件。
1. 回暖属于政策外力驱动,非产业内生造血
当前新增产能、投资增量,高度依托财政补贴与贸易壁垒保护。政策红利可以降低短期落地成本,但难以根本修正人力成本、技工缺口、配套不足等底层结构性矛盾。一旦外部政策红利消退,产业竞争力不足的问题将重新凸显。科尔尼2025年美国制造业回流指数仍为‑86,显示离岸外包净流出速度仍快于产能回流。
2. 头部项目属于“点状突破”,不具备全链复制性
以特斯拉本土扩产、台积电亚利桑那工厂为典型代表:此类项目属于高资本、高自动化、低人力依赖的高端制造,可依托大额单体投资、高度智能产线实现单点落地,形成示范效应。
但同时也呈现显著落地摩擦:工期延期、建设成本超支、本土熟练技工不足、核心技术人员需要外部调配等问题持续存在,印证高端项目尚可单点落地,但本土技能与配套体系难以支撑规模化复制。此类高端个案无法复制到海量基础零部件、通用加工、配套耗材、中下游集群,仅能实现单点落地,无法带动完整产业生态复苏。
3. 产业链碎片化问题长期制约成本与效率
即便高端产能落地,大量基础材料、精密小件、工装设备、配套组件仍需外部供应链支撑。跨区域采购、海运周期、关税成本、外部产能波动,持续推高本土制造综合成本,压制量产效率与交付稳定性。
综上可以得出审慎判断:依靠传统人力驱动、传统流水线模式,美国难以重建完整、均衡、具备全球价格竞争力的第二产业体系。短期数据回暖无法逆转长期结构约束。
三、未来破局:AI全域工业升级的核心战略价值
在传统产业修复空间受限的背景下,人工智能驱动的智能制造、数字孪生工业体系、无人化柔性生产,是美国突破制造业结构性瓶颈、实现生产力迭代升级的最具可行性战略路径。
AI工业化能够系统性对冲美国四大产业短板:
第一,以自动化替代人工,缓释高人力成本压力。通过智能产线、机器人作业、无人化工位替代重复性、高用工、高工艺依赖岗位,持续降低制造环节人力权重,弱化薪资、工会、用工短缺带来的刚性约束,让本土高端制造具备可持续运营的成本基础。
第二,以工业大模型沉淀工艺经验,弥补技工断层。依托AI视觉质检、工艺参数自优化、设备预测性运维、生产知识库模型化,将传统依赖老师傅手感、经验、判断的隐性工艺,转化为可复制、可迭代、可稳定输出的数字工艺体系,缓解代际技能流失。
第三,以数字孪生仿真降低试错成本,补强研发短板。在高端装备、船舶工业、精密制造领域,通过全流程虚拟建模、力学仿真、工况模拟、装配预演,在数字空间完成大量迭代试错,减少实体返工、缩短研发周期、降低高端装备迭代成本。
第四,以AI全局调度优化碎片化供应链效率。在本土配套短期难以完全补齐的前提下,通过智能排产、物料预判、全局供需调度、风险预警,最大限度降低供应链碎片化带来的停工、待料、库存冗余等低效损耗。
四、路径约束与现实边界
AI工业化是最具可行性的升级路径,但并非无门槛、无成本、无约束的万能方案,其落地存在四大刚性边界:
一是资本投入门槛极高。全域智能产线、算力基建、工业数字化改造一次性投入巨大,中小企业承载能力有限,短期只能优先覆盖头部高端制造赛道。
二是高质量工业数据积累存在缺口。AI工艺迭代、故障学习、精度优化,高度依赖长期、连续、标准化的工业生产数据。部分传统工艺断代、产线迭代断层,导致部分领域训练数据基底不足。
三是算力、电力、基建配套存在负荷约束。大规模工业AI实时推理、孪生仿真、全域调度,对电力保障、算力中心、工业网络稳定性要求极高,属于重基础设施依赖型升级。
四是复合型工业人才仍存缺口。智能工厂运维、模型调优、数字产线集成,需要懂工业、懂算法、懂工艺的交叉人才,此类人才全球稀缺,美国同样存在结构性不足。
上述约束决定了AI工业升级必然是分阶段、分赛道推进的过程,但这并不改变其作为美国第二产业重构核心路径的战略方向性。
因此可以客观界定:AI能够极大提升生产力、对冲传统劣势、重塑高端制造竞争力,但无法在短期凭空重建消失数十年的完整中下游产业集群。其定位不是短期全面替代传统制造体系,而是以高端制造为切入点、分阶段梯度渗透的长期生产力重构。
五、全球产业演进启示
本轮由AI主导的工业重构,正在加速改写全球第二产业底层竞争逻辑:传统人力成本、规模化集群优势的权重逐步下降,工业智能化水平、数字工艺能力、无人产线渗透率、全域调度效率成为下一代工业竞争力的核心标尺。
对发达经济体而言:可依托资本、算法、高端设备优势,通过AI工业升级实现“以机器补人力、以数据补经验、以仿真补链条”,守住并迭代高端制造优势,实现产业结构的换道重生,对冲本土高成本、技工短缺的长期劣势。
对新兴制造经济体而言:传统低成本人力规模优势边际持续递减,产业转型窗口期正在快速收窄。若不能在自动化、数字化、工艺数据化上同步迭代,将在下一代生产力竞争中面临“前有发达国家高端技术封锁、后有低成本经济体追赶挤压”的双重压力。同时,新兴经济体推进智造升级同样面临资本投入、高端人才、算力基建的现实门槛,产业赶超并非线性递进。
对中国的参照意义在于:中国在制造数据规模、产线密度、供应链完整性和工程化落地能力上具备独特基础,有望在AI工业化进程中形成新的比较优势;但同时也需警惕高端工业软件、先进传感器、核心工业芯片、工艺模型积累等环节的短板。未来竞争的关键,不只是工厂数量,而是工业知识的数据化能力、智能产线的迭代速度和全球供应链的组织效率。
六、最终审慎结论
1. 美国制造业空心化是长期结构性结果,传统劳动密集、长链条配套型产业难以全面回流,高端自动化制造具备局部修复空间,整体产业结构特征难以根本性逆转,但高端赛道存在结构性增量空间。
2. 当前制造业回暖以政策驱动、点状高端突破为主,可优化存量高端产能、补强个别赛道优势,但无法修复完整中下游产业生态,不具备全链复苏条件。
3. AI全域工业化升级,是美国突破自身成本、人力、工艺、供应链短板的最具可行性战略路径,也是未来十年第二产业重要的生产力增量来源。
4. AI工业升级存在资本、数据、基建、人才多重刚性约束,只能梯度落地、循序渐进,不存在短期全面替代、整体再造的可能,产业重构将是长期过程。
5. 全球工业竞争正在进入“AI生产力定义产业竞争力”的新阶段,各国工业体系、制造模式、产业政策将迎来持续性、系统性重塑。
文/卢杲