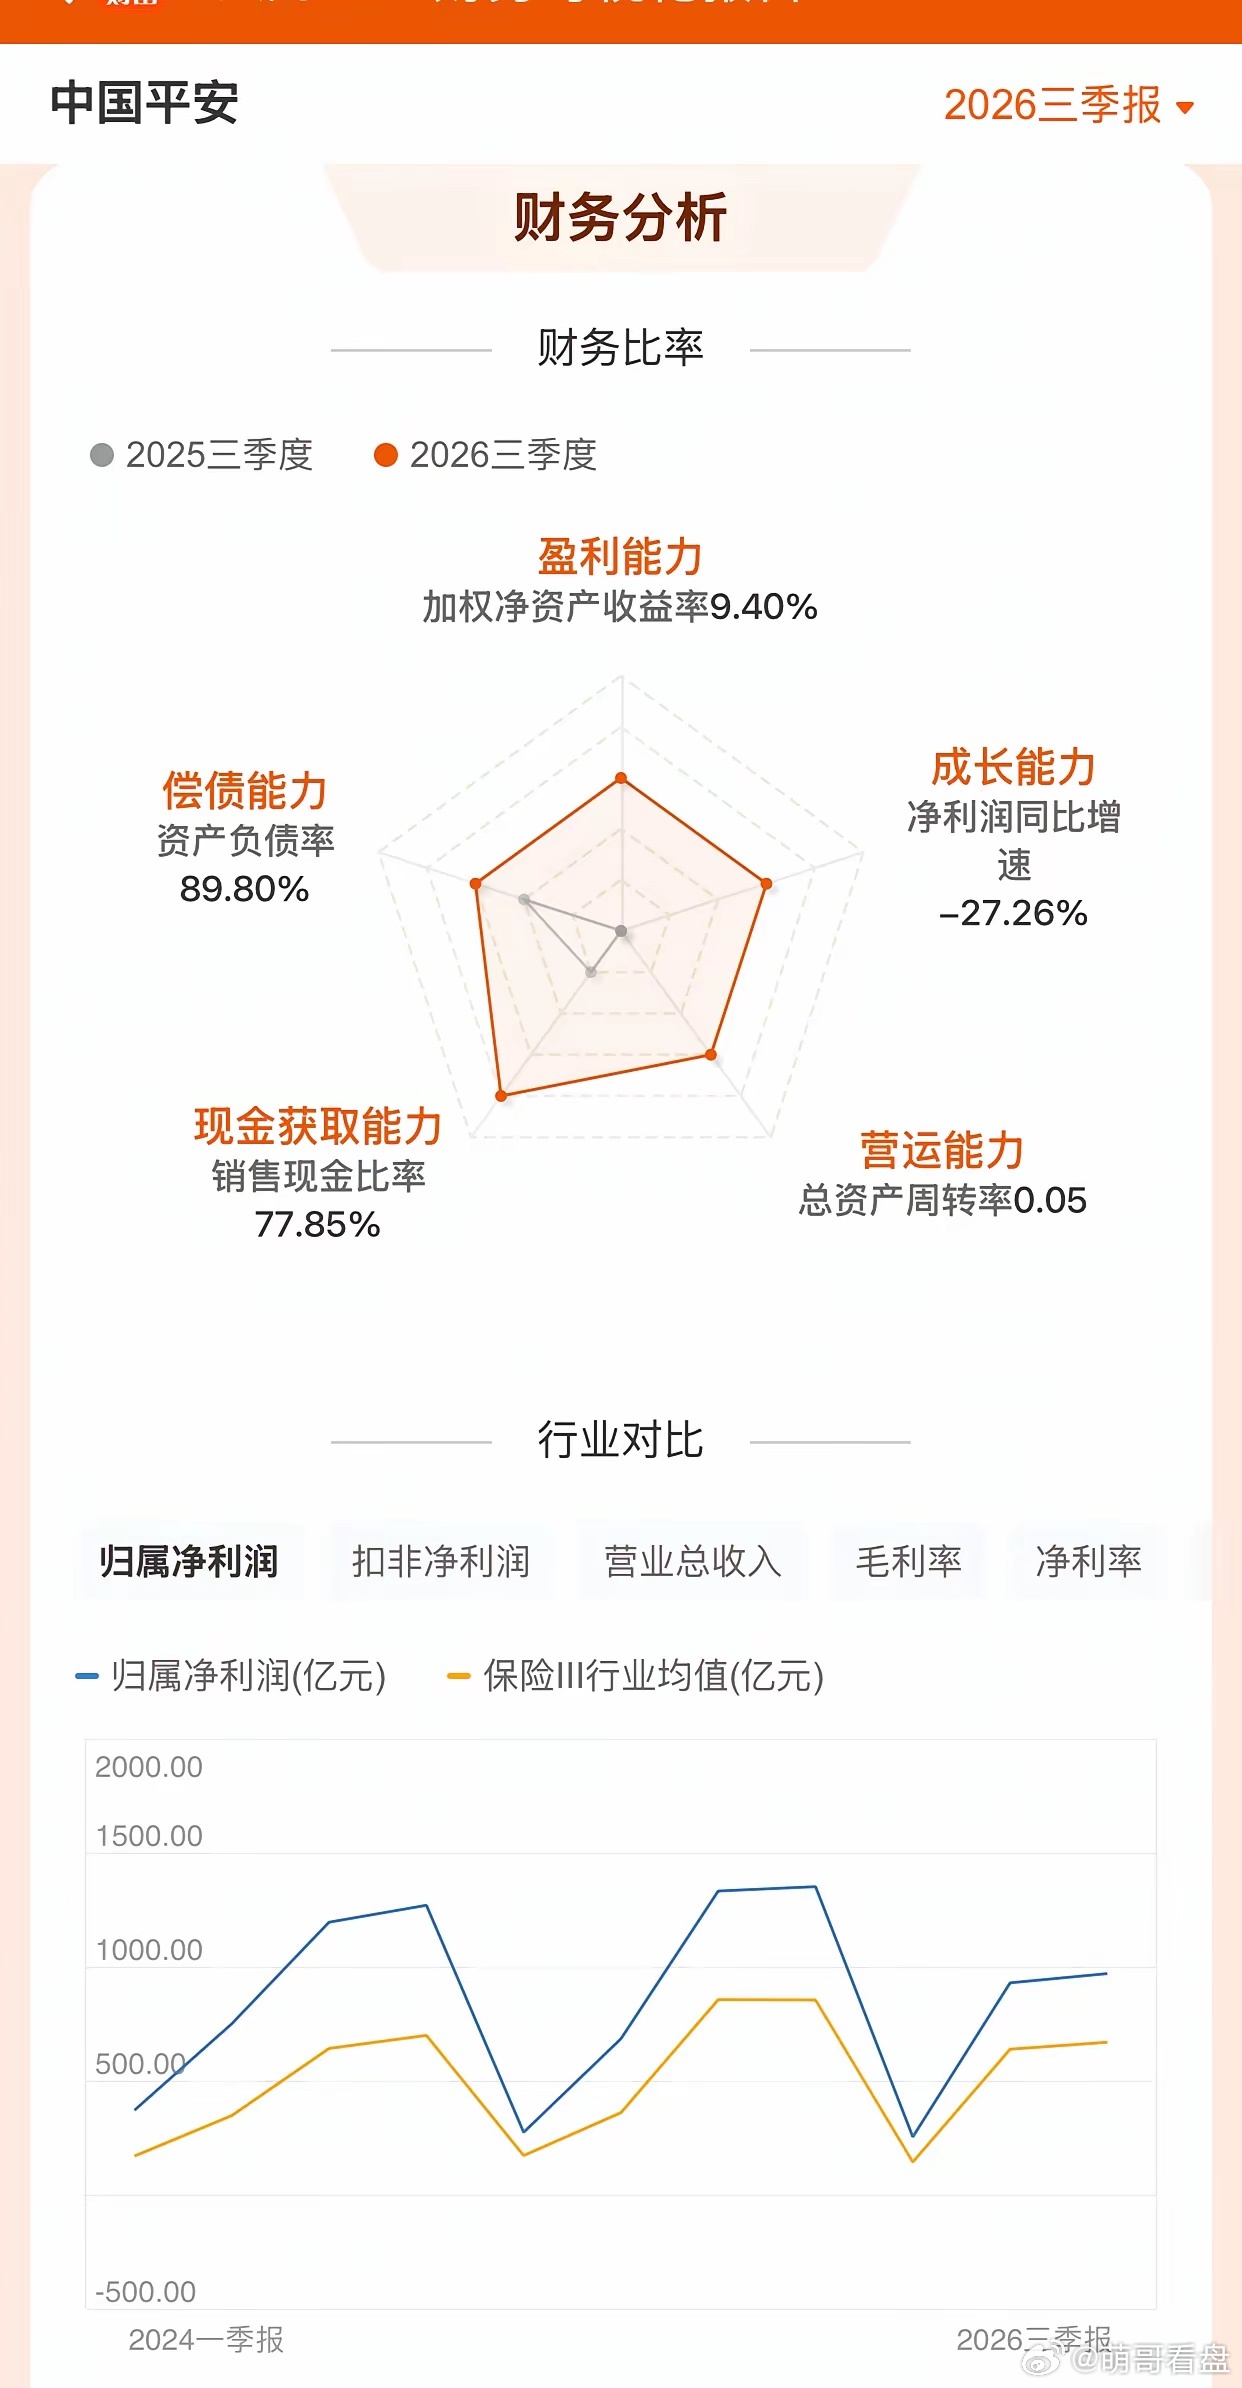
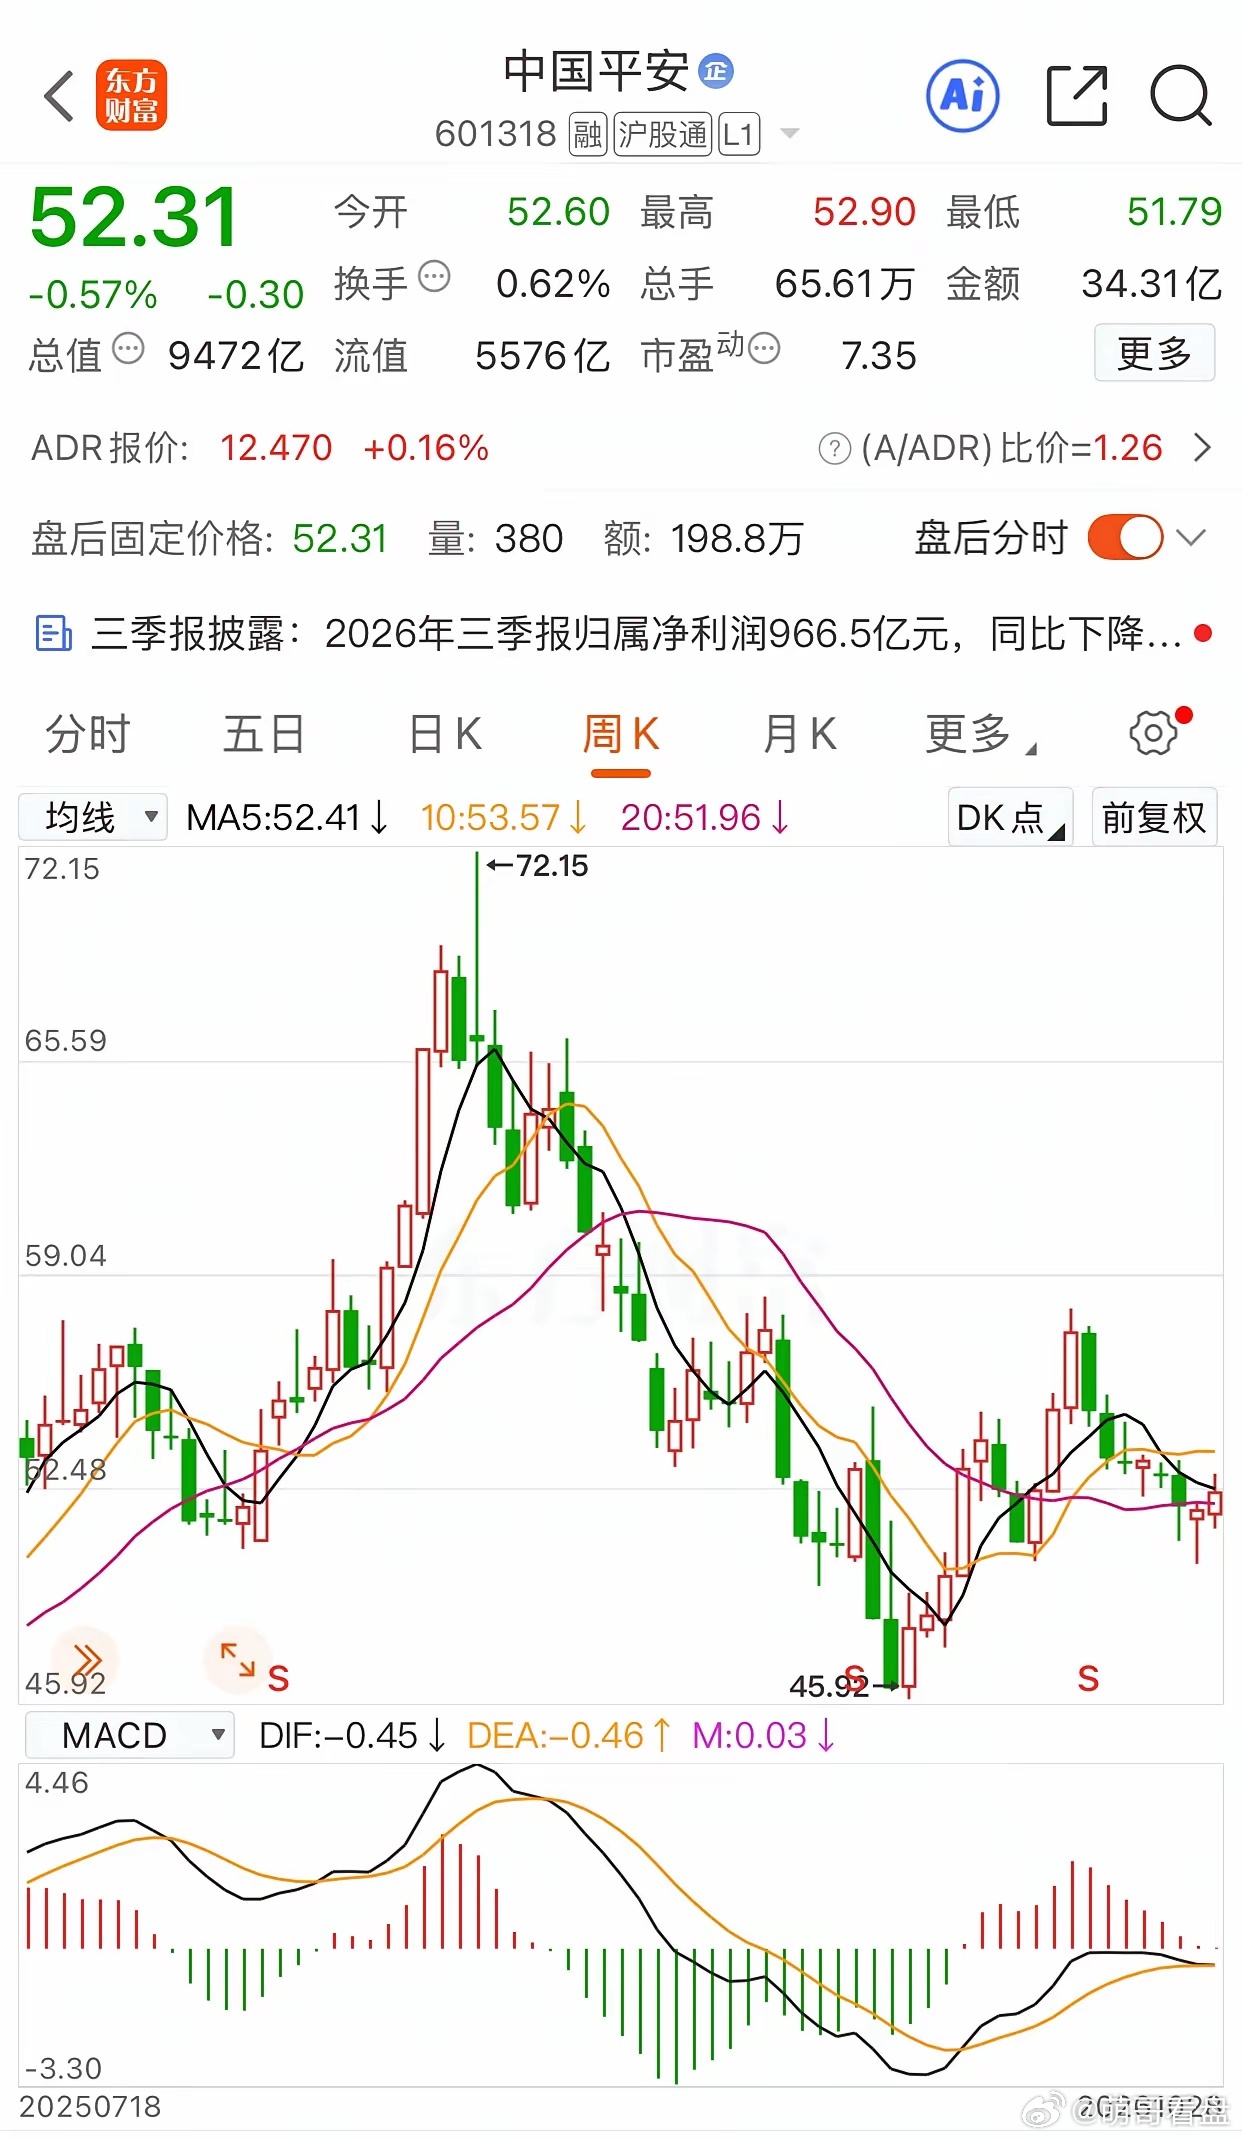
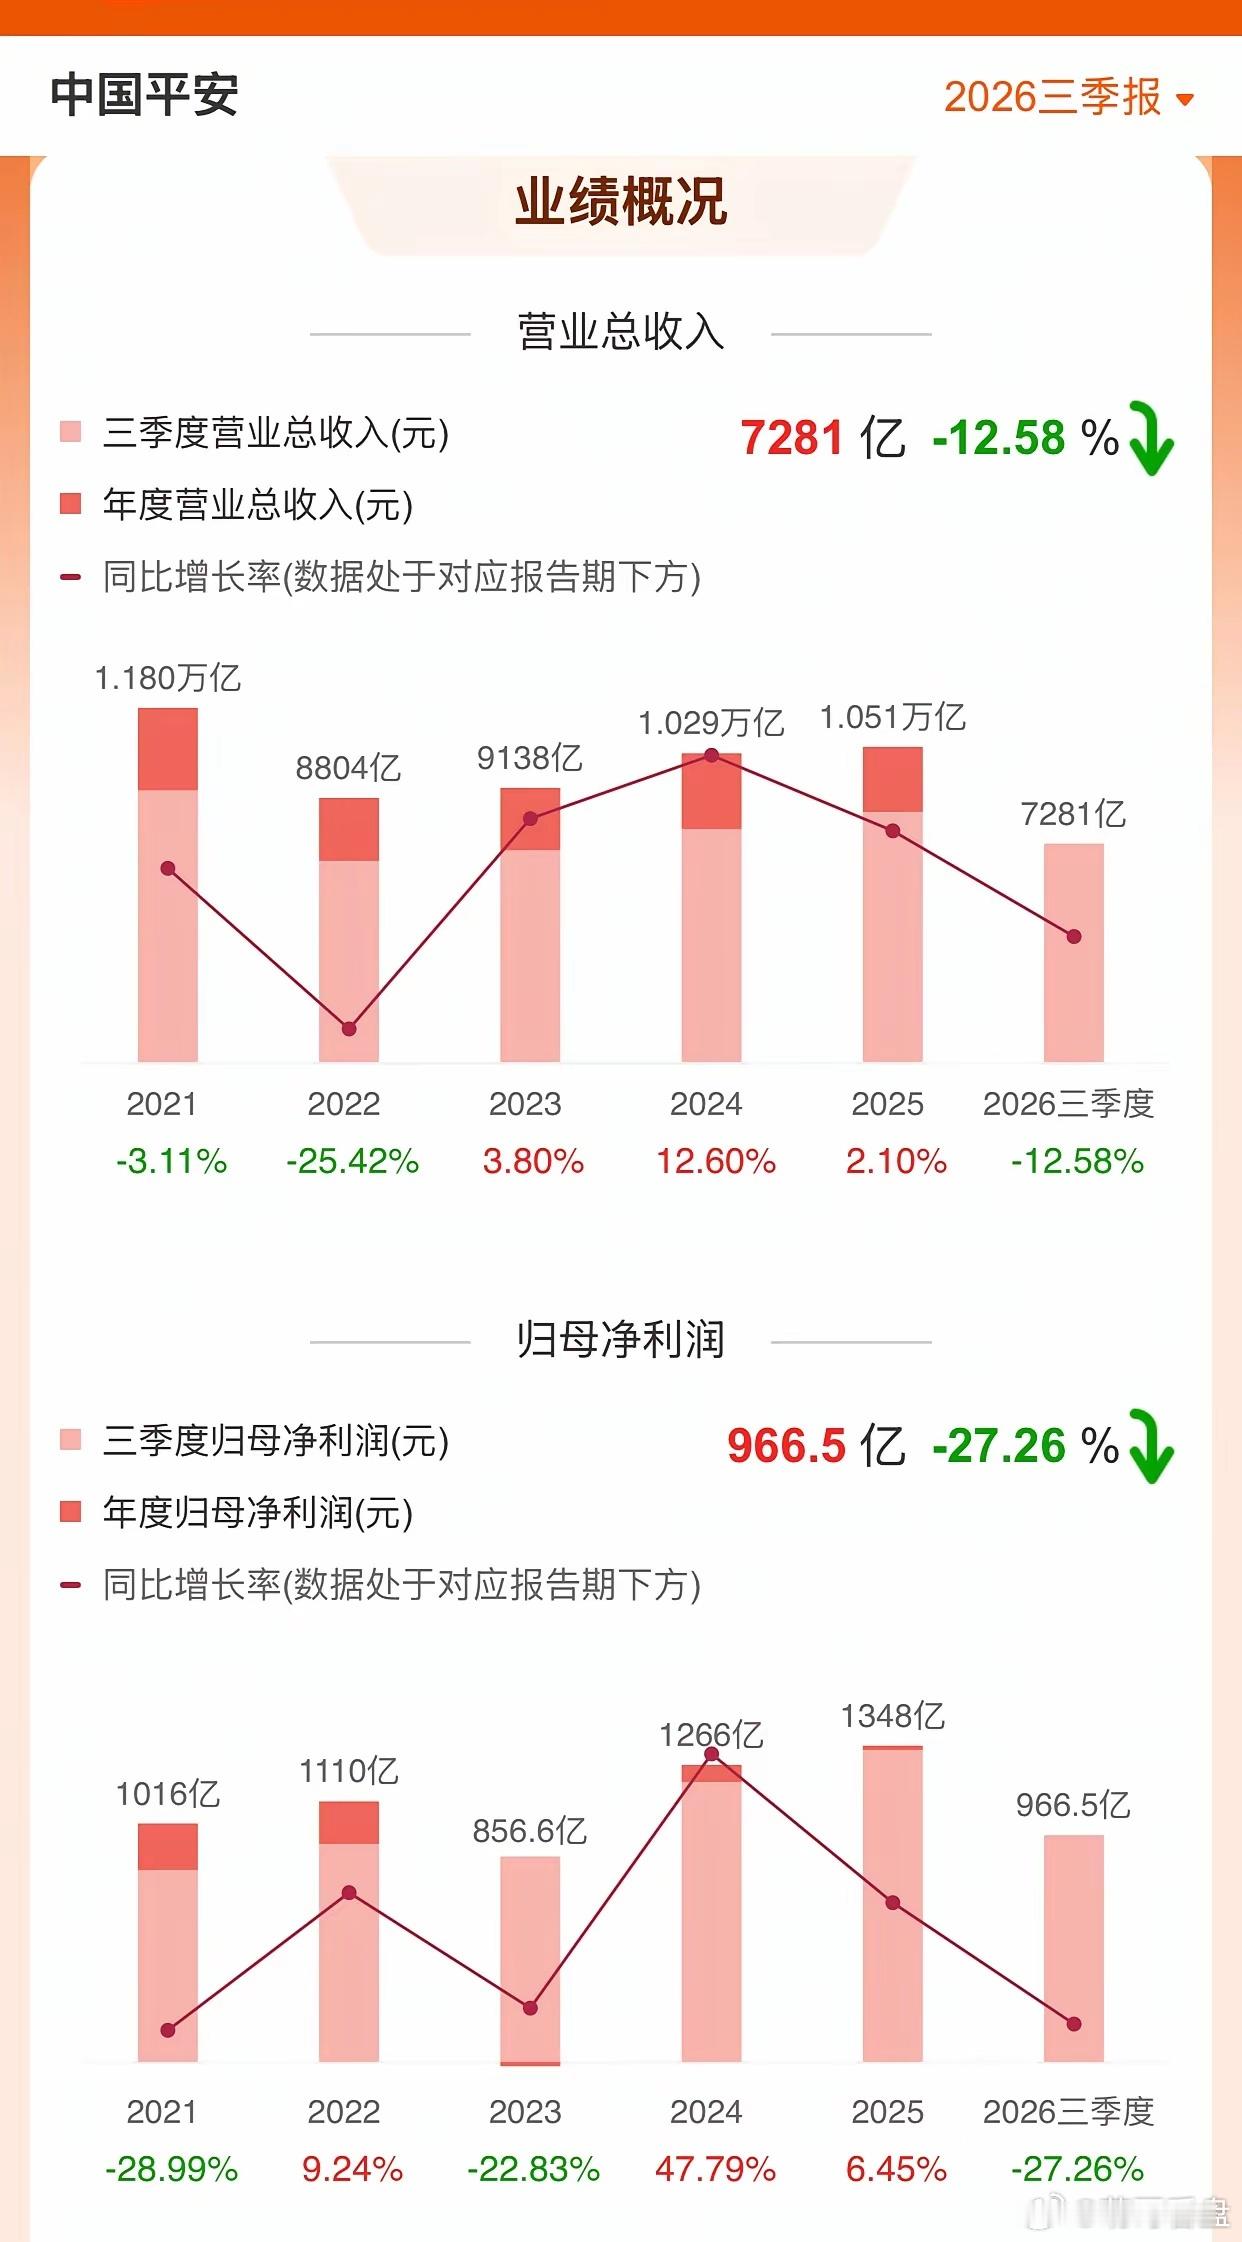
净利润少了363亿,营运利润多了96亿:中国平安的5倍PE,该信哪本账?中国平安,前三季度归母净利润966.45亿元,同比下降27.3%,比去年同期少赚约363亿元;同期归母营运利润1259.05亿元,同比增长8.3%,反而多出约96亿元。同一家公司,同一段时间,两本账的方向完全相反。净利润的缺口几乎全部来自投资端。Q3权益市场深度调整,沪深300单季下跌13%,拖累投资收益;而营运利润剥离了短期投资波动,寿险营运利润872.38亿元、增长5.7%,产险综合成本率95.6%、优化1.4个百分点,银行净利润391.86亿元、增长2.2%。利润的“面子”被市场按住了,主业的“里子”并没有坏。真正的裂缝在新业务价值:309.87亿元,同比下降13.3%。非代理人渠道占比升至36.9%,结构在改善,但总量收缩说明需求端的修复尚未接上。市场用5.12倍动态PE、0.94倍动态PB定价的,显然不是营运利润的8.3%增长。美银证券10月16日的动作本身就很有说服力:维持A股“买入”、目标价71.7元,H股74港元,但因投资收益假设变动,2026年盈利预测仅下调了0.5%,2027年甚至上调了0.1%——投资波动被定性为扰动,而非趋势。招银国际10月26日维持A股73元、H股81港元“买入”,逻辑相同:Q3净利见年内低位,但营运利润未受资本市场波动影响。大摩10月7日将H股目标价从88港元下调至85港元、维持“增持”,措辞仍是“中长期业务改善趋势依然稳固”。三家机构的目标价方向不完全一致,但对“该信哪本账”的回答是一致的:营运利润所代表的主业盈利能力,才是定价的锚。真正的分歧不在“哪本账更真实”,而在市场愿意为这本账支付多少倍。Q4投资收益能否回暖、新业务价值能否止跌,比保费增速更值得盯。享受快乐投资,收获稳稳幸福!