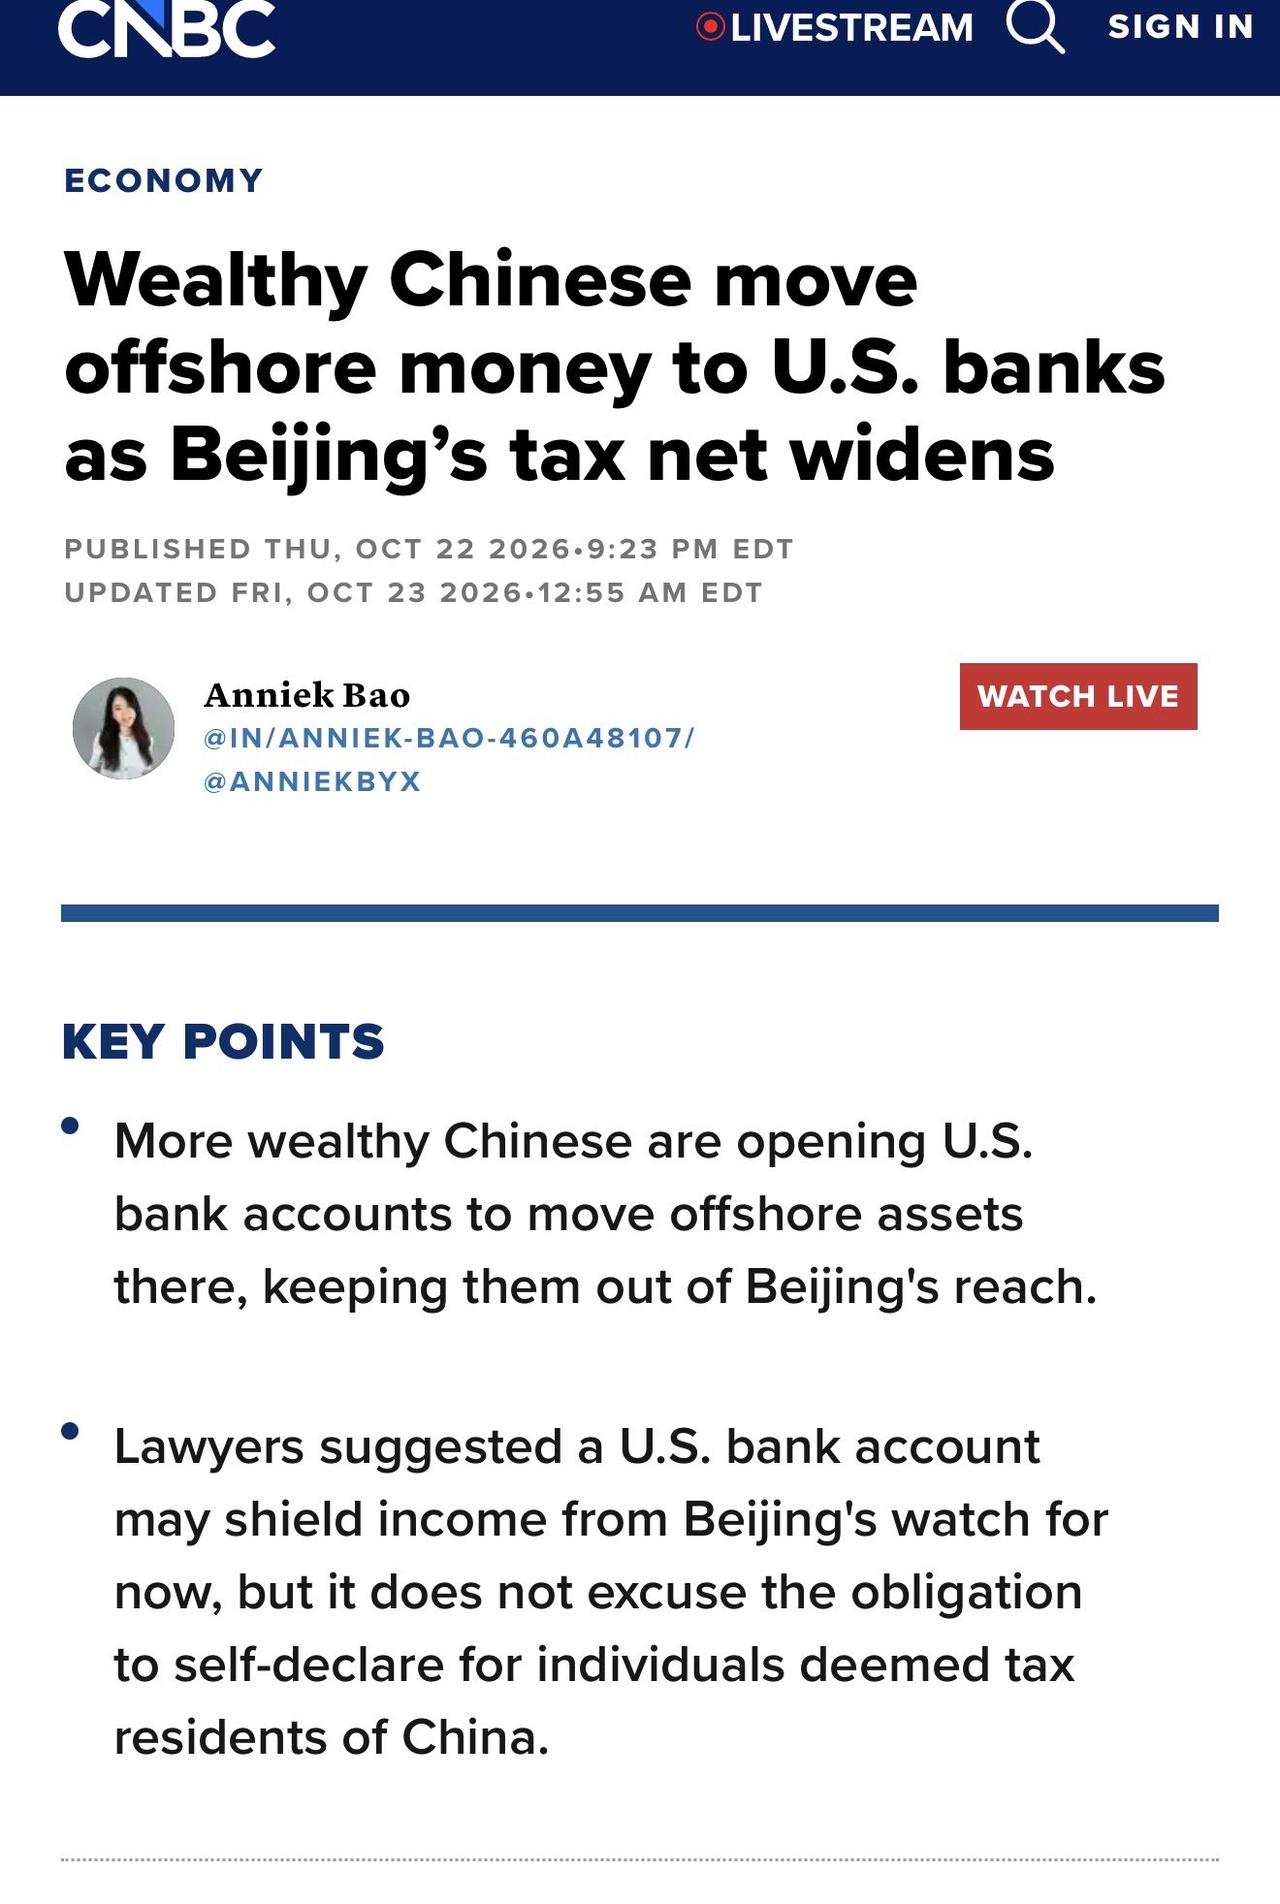
美国媒体报道说,很多中国富豪不想交税,正在把放在新加坡和香港的资金往外转,转到哪里?当然是美国,现在中国唯一不能查的就是美国。
这件事的核心,很多自媒体只讲了一半,把“美国没加入CRS”包装成避税万能通道。不少富豪的想法很直接:香港、新加坡都参与CRS体系,银行会自动把中国税务居民的账户信息交换给国内税务部门。而美国不在CRS框架内,把钱转到美国,就可以躲开这套自动信息上报机制,借此规避国内新出台的离岸信托所得税。
这里先简单解释CRS是什么。它是经合组织推出的金融账户信息自动交换体系,全球已有一百多个国家和地区参与。简单说,签约地区的银行,要把本国税务居民在当地开设账户的资产信息,定期自动传回居民所属的税务主管部门。香港、新加坡都在这个体系之内。
2026年7月,国内出台新规,离岸信托产生的收益需要征收20%的税款,对应的90天申报宽限期,在10月22日正式到期。正是这个政策落地,让很多持有海外信托资产的富豪开始焦虑,咨询美国银行开户的人数短时间大幅上涨,这也是这次资金转移风潮的直接导火索。
很多富豪误以为,只要把资金从香港、新加坡转入美国账户,脱离CRS自动交换通道,这笔资产就可以隐藏起来,不用申报、不用缴税。但这里有一个巨大认知误区:脱离CRS自动报送,不等于免除纳税义务。
我国税法有明确规定:只要属于中国税务居民,全球范围内取得的全部收入,都有依法向国内税务机关申报纳税的义务。资产放在美国银行,只是国内税务机关无法通过CRS自动拿到账户数据,并不代表这笔钱就消失、无法核查。资金每一次跨境划转,转账链路、资金流转记录全部都会留存,从新加坡、香港往美国大额转款,每一笔交易都有迹可循。就像受访律师所说的一句话:隐藏收入,绝对不属于税务规划,这本质上是涉税风险行为。
更有意思的是,很多人只看到美国不加入CRS这一点,却忽略了美国自身的财税监管逻辑。美国虽然不参与CRS,但是拥有FATCA海外账户税收遵从法案,海外金融机构需要向美国国税局上报美国税务居民的资产信息。而且美国对于外来资金的审查、追缴手段相当强硬。历史上有不少案例,海外富豪把巨额资产转入美国,本想避税,最后反而被美国针对性的法案盯上,高额罚款、资产冻结,最后资产被大幅追缴,落得钱财严重缩水的下场。
很多富豪只盯着“不用自动上报”这个便利,低估了两边税务系统的核查能力。资金跨境流动本身痕迹抹不掉,现在国际之间的税务情报交换渠道,也不止CRS这一条。即便没有自动交换,针对大额可疑资产,两国税务部门依然可以通过专项情报交换的方式,开展调查。
客观来看,合理的税务筹划和隐匿收入逃税,是完全两件事。合法的税务安排,是在法律框架内规划收入,而刻意转移资金、隐瞒海外资产收入,属于违法行为。
同时也要看清,美国这套金融体系,从来不是海外资产的保险箱。对于流入的大额外来资金,一旦被认定来源存疑、存在逃税等问题,美国国税局的处罚力度十分严苛。不少先例证明,一些人抱着避税的想法把钱转入美国,最后被美国相关法案收割,资产遭到巨额罚没。所谓的“避风港”,本质上可能是一个陷阱。
这件事也给所有人提了一个醒,不要神话海外账户的保密能力。随着全球税务监管协同持续推进,想要依靠跨境转移资金来逃避纳税义务,这条路只会越来越难走。不管资产放在哪个国家,税务居民本身的申报义务,不会因为存放地改变而消失。
政策的初衷,是规范离岸资产的税务申报,并不是一刀切打压海外资产配置。合规申报、依法纳税,才是长久稳妥的选择。总想着寻找规则漏洞,最后大概率会低估各国税务监管的能力,落得得不偿失的结局。