美股三大指数集体收涨,存储、光通信涨幅居前 美股周二(10月27日)三大指数集体收涨,Anthropic招股书带动的AI反弹延续到第二个交易日,芯片股继续领涨,道指受波音等成分股拖累表现落后于大盘,资金在AI硬件内部继续聚拢。 三大指数方面,标普500涨0.60%报7722.60点;纳斯达克综合指数涨1.18%报26477.81点;道琼斯工业平均指数涨0.03%报52377.57点。 费城半导体指数涨3.6%,连续两个交易日成分股全线上涨;存储板块多数上涨,光通信概念继续走强。能源板块表现低迷,瓦莱罗能源跌9.24%、马拉松原油跌7.36%、菲利普斯66跌7.03%,油价的回落直接压到炼化端的利润预期。 头部品种方面,英伟达涨0.9%、苹果涨0.93%、谷歌-A涨1.19%、亚马逊涨1.61%、台积电涨2.95%、博通涨4%、特斯拉涨4.04%;微软跌0.22%、Meta跌1.64%。Credo Technology涨10.77%、Astera Labs涨10.47%、AMD涨5.45%。波音第三季度亏损超出预期并下调交付目标,股价跌10.69%;SoFi涨13.42%、捷蓝航空涨18.99%、UPS涨5.75%。 伊朗最高领袖哈梅内伊10月27日与最高国家安全委员会秘书雷扎伊会面,呼吁推动落实伊方提出的结束战争条件,国际油价应声回落。纽约商品交易所12月交割的WTI原油期货跌1.83%报99.90美元/桶,布伦特原油期货跌1.67%报113.88美元/桶;现货黄金涨1.1%报4060.14美元/盎司,COMEX黄金期货涨0.86%报4073.1美元/盎司,现货白银涨0.82%报54.38美元/盎司。 美联储10月27日开始举行为期两天的议息会议,将于当地时间周三公布利率决议,市场普遍预计本次按兵不动。芝商所利率观察显示,本次会议维持利率不变的概率接近九成,年内第二次加息的时点被推迟到12月。 美国商务部10月27日公布,9月耐用品订单环比增长1.8%,大幅高于市场预期的0.1%。同日公布的10月谘商会消费者信心指数升至91.7,前值为81.9;现况指数由109.3升至120.4,结束连续三个月的下行。美国需求端的韧性对出口链是中性偏正面的信号,家电、工具、汽车零部件的订单预期改善,但数据强劲会强化高利率维持更久的预期,压制全球风险资产的估值扩张。
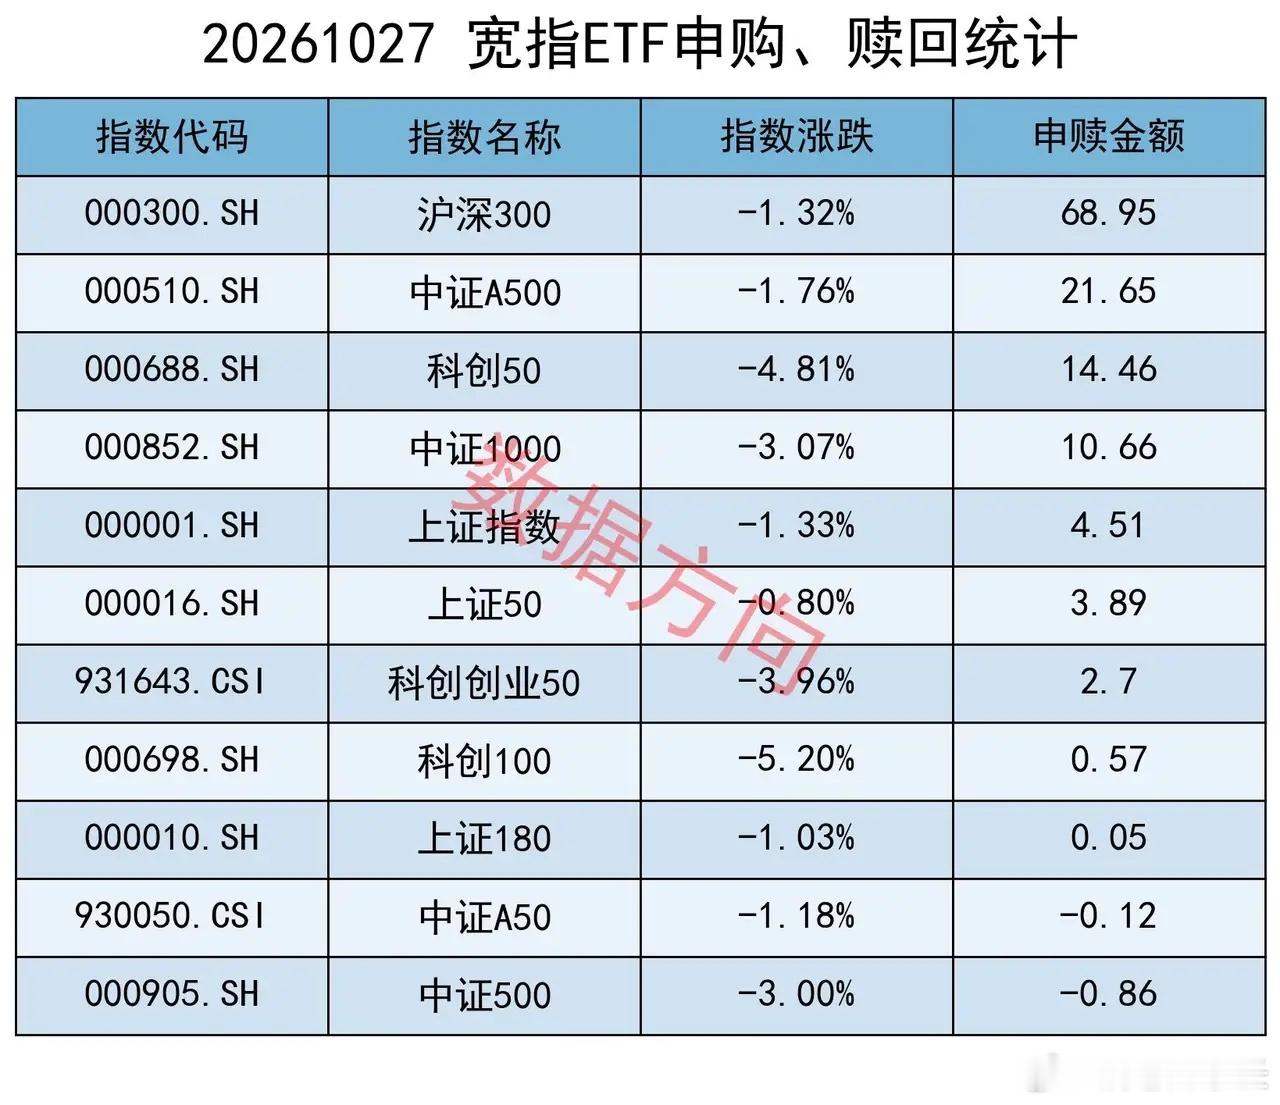
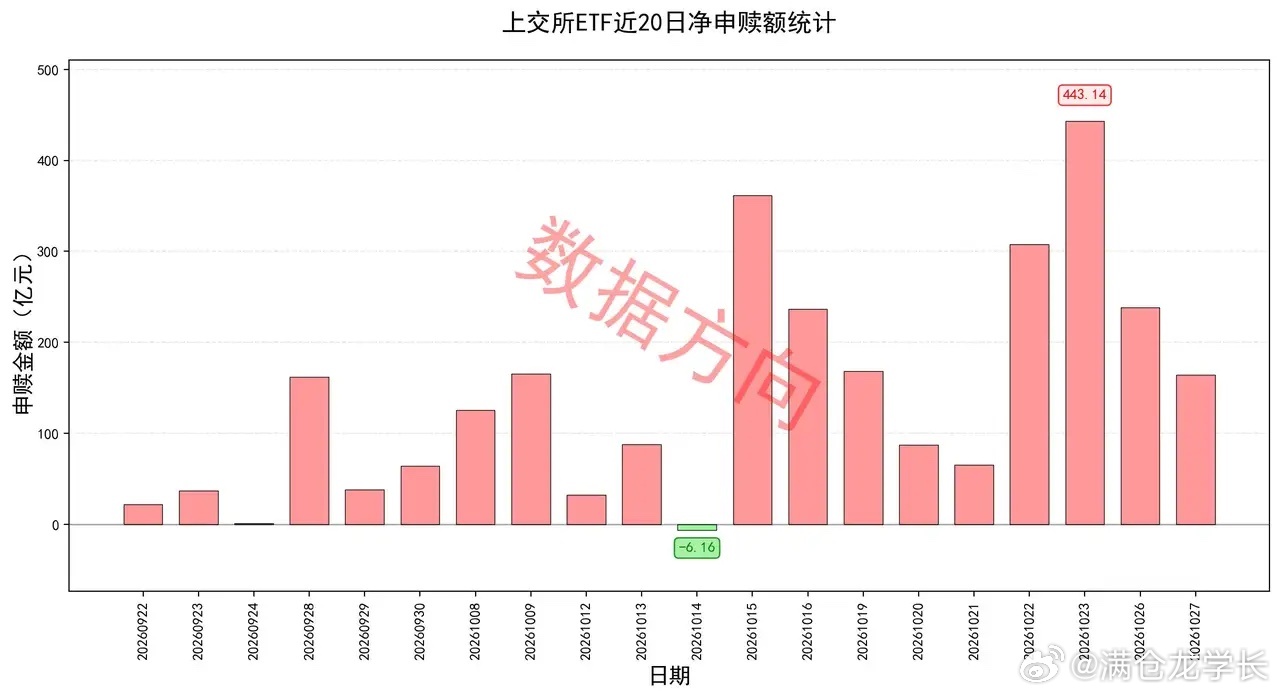
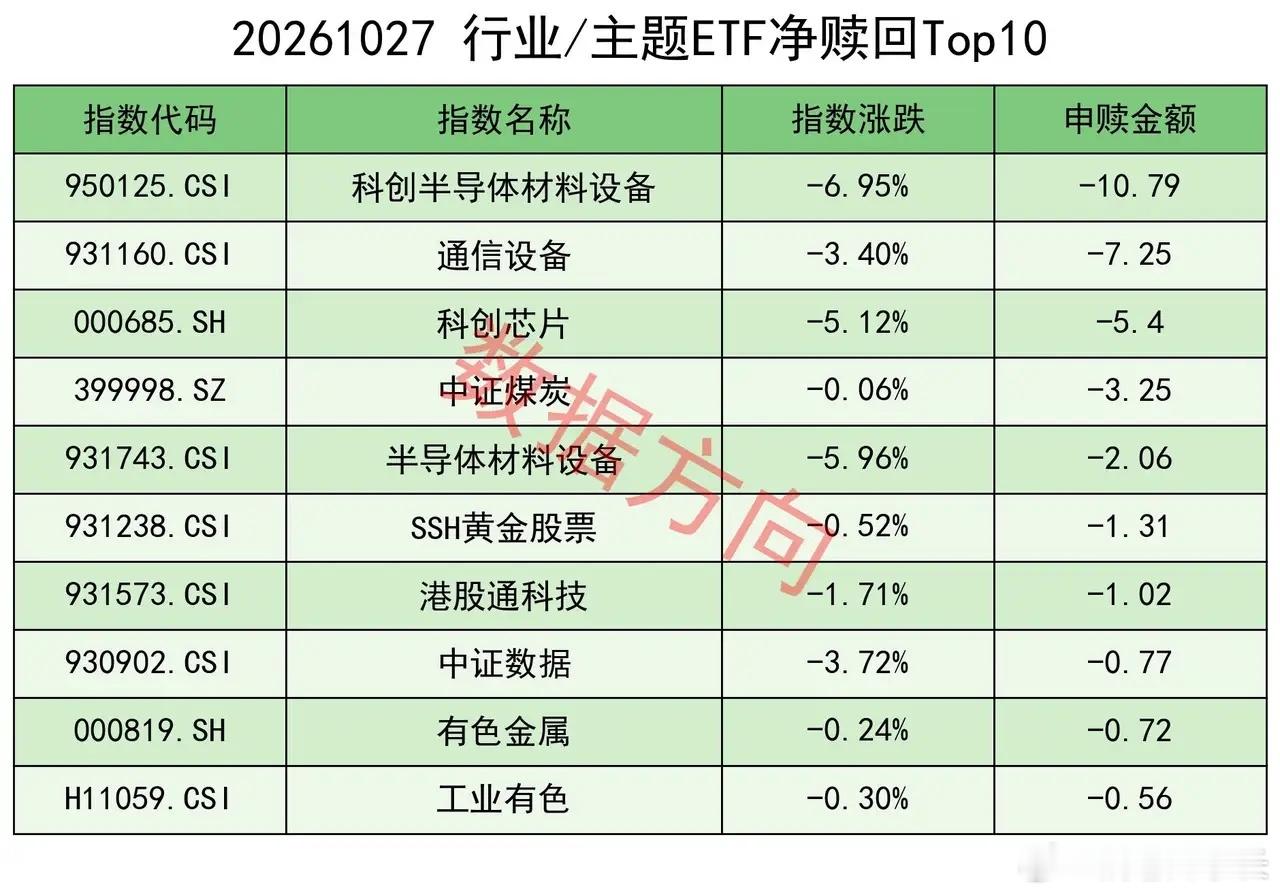
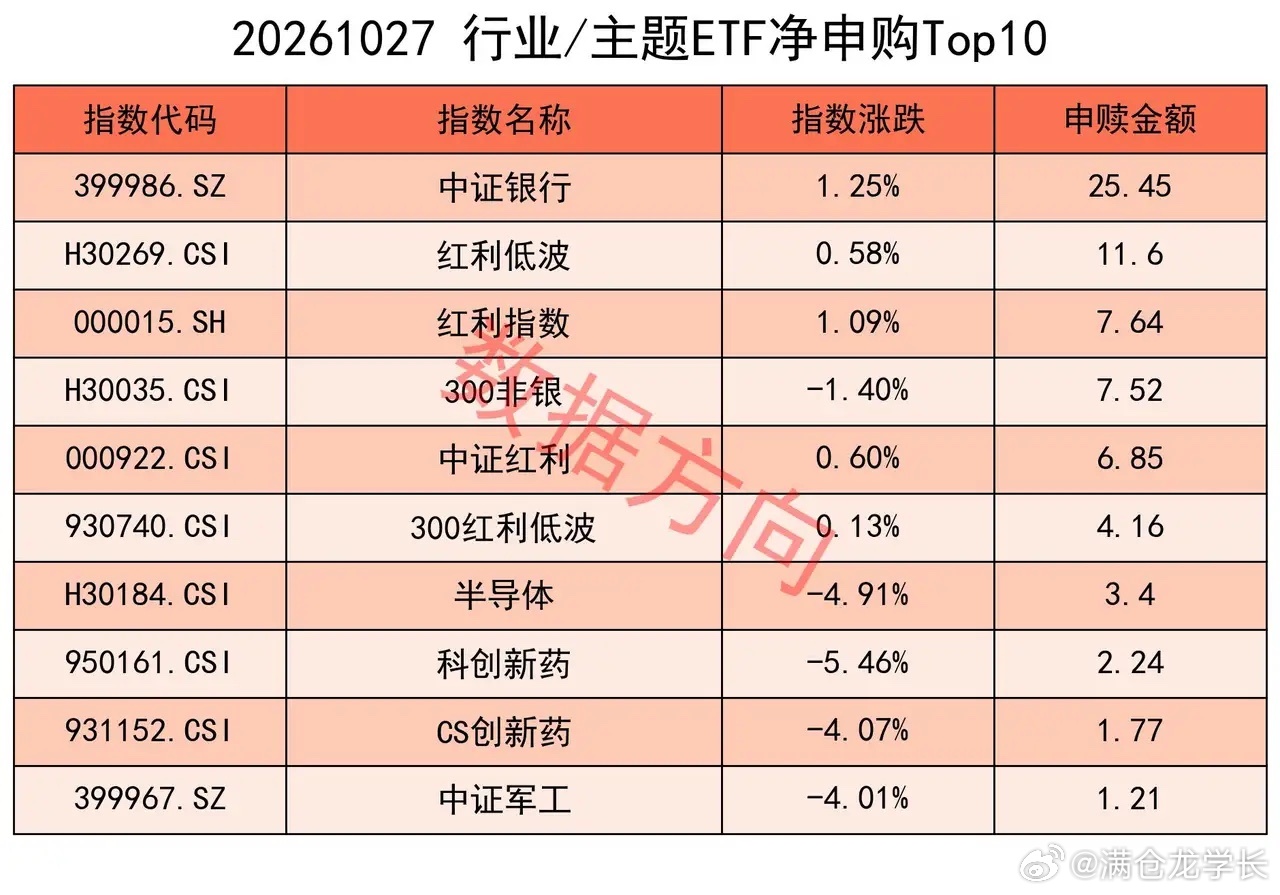
国家统计局10月27日发布数据,1—9月全国规模以上工业企业实现利润总额60337.4亿元,同比增长15.5%。装备制造业与高技术制造业的利润增速继续高于整体,上游采矿业受价格中枢抬升带动改善,私营企业的恢复慢于国有企业。工业企业的盈利底进一步确认,机械、电力设备、汽车零部件等中游制造的业绩预期获得支撑。 上海市经济信息化委10月27日印发《上海市加快发展新一代智能制造行动方案》,提出研制推广物理AI装备。方案支持把AI技术与装备深度融合,推动智能制造装备升级为装备智能体,研制具备自主感知和决策能力的机器人、工业母机、检测装备;同时支持人形机器人、协作机器人、高精度重载机器人的创新突破。方案还把智能工厂的改造目标与本地供应链配套挂钩,明确了分阶段的推进节奏。 10月27日星期二,上证指数跌1.33%,上交所ETF合计净申购164.41亿元。近20个交易日仅有1天被小幅净赎回,另19个交易日全部净申购。 宽指 沪深300(68.95亿),获最多净申购。 中证A500(21.65亿)、科创50(14.46亿)、中证1000(10.66亿),净申购都超过了10亿。 上证指数(4.51亿)、上证50(3.89亿)、科创创业50(2.70亿)、科创100(0.57亿),分别获小幅净申购。 中证500(-0.86亿)、中证A50(-0.12亿),分别被小幅净赎回。 行业和主题 中证银行(25.45亿)、红利低波(11.60亿)、红利指数(7.64亿)、中证红利(6.85亿)、300红利低波(4.16亿),一起进入申购榜。 科创新药(2.24亿)、CS创新药(1.77亿),一起进入申购榜。 其他进入申购榜的还有:300非银(7.52亿)、半导体(3.40亿)、中证军工(1.21亿)。 科创半导体材料设备(-10.79亿)、科创芯片(-5.40亿)、半导体材料设备(-2.06亿),一起进入赎回榜。 SSH黄金股票(-1.31亿)、有色金属(-0.72亿)、工业有色(-0.56亿),一起进入赎回榜。 港股通科技(-1.02亿)、中证数据(-0.77亿),一起进入赎回榜。 其他进入赎回榜的还有:通信设备(-7.25亿)、中证煤炭(-3.25亿)。
ETF