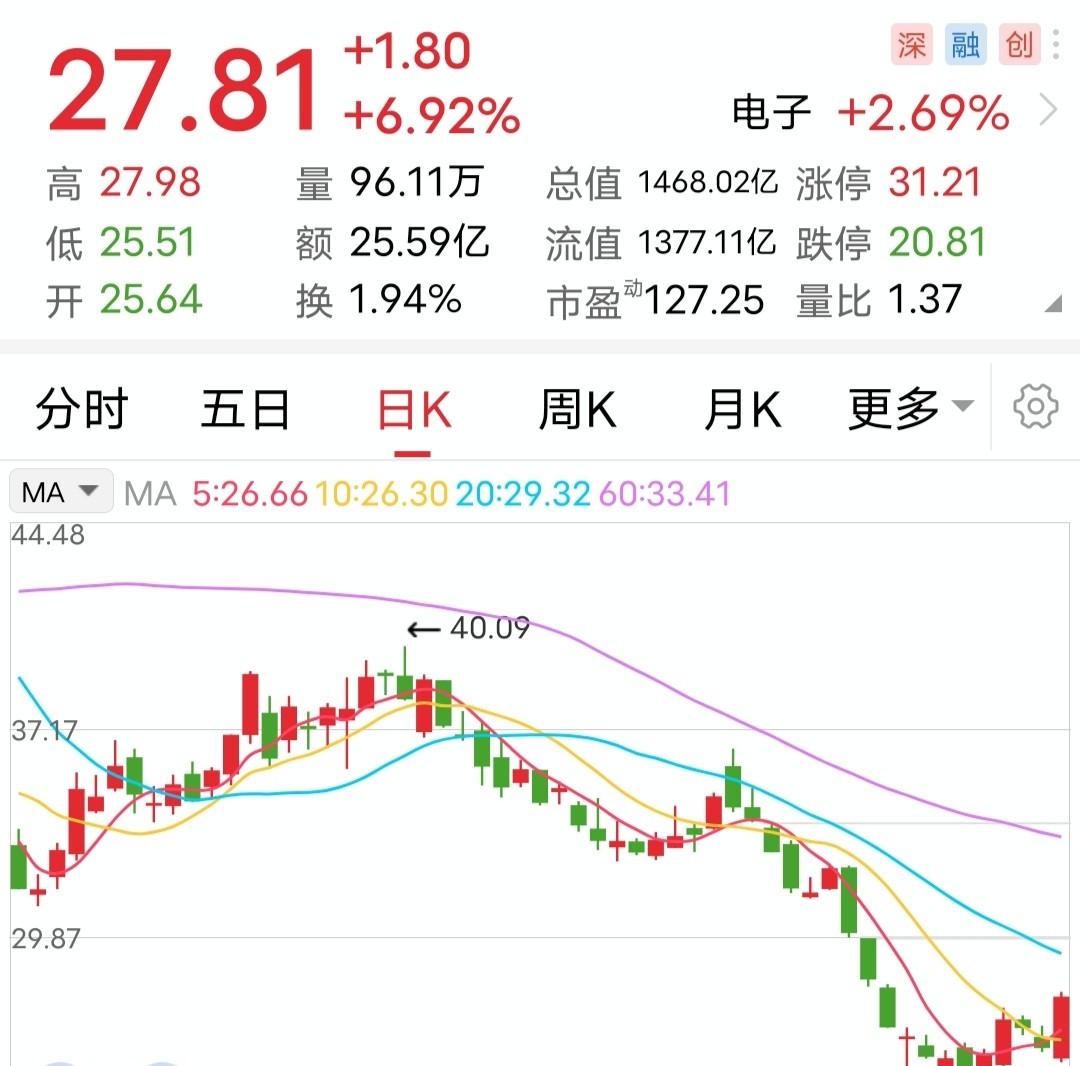
利空:前三季度净利腰斩。
蓝思科技三季报出来,前三季度归母净利润14.20亿元,同比下降50.06%。三季度单季赚了8.43亿元,比二季度的7.26亿元还多,单季在往上走。但全年账本被财务费用咬掉一大块:前三季度财务费用7.16亿元,去年同期是负的7391万元,一进一出差了近8个亿。这个数字比前三季度归母净利润的一半还多。
摩根士丹利10月26日直接写,三季度纯利比该行预期低56%,比市场预期低63%。当天港股盘中跌超9%。市场用脚投票,不看你单季环比修复了多少,只看全年预期还剩多少。
主业那边,动作没停
从财报数据看,存货93.60亿元,较年初增长35.02%。合同负债较期初增加30.1%,下游客户打了预付款催交货,工厂在备货。Q1亏1.5亿,Q2赚7.26亿,Q3赚8.43亿,单季利润在往上走。生产线没闲着,订单也没少。
问题出在另一个账本上。上半年汇兑净损失4.92亿元,管理层在中报里说已开展中短期套期保值对冲敞口,预计后续在无极端情况下汇率影响环比减弱。但三季报出来,财务费用还是7.16亿元。四季度汇率怎么走,管理层没打包票,只说“无极端情况”。
反方声音:这是账面重估,不是主业走弱
花旗2026年4月因为首季业绩下调蓝思纯利预测13%至43.6亿元,但维持“买入”评级,H股目标价只从27港元降到25港元。理由两条:管理层说汇兑影响后续几季减弱,折叠屏机型5月开始贡献收入。
证券时报2026年10月23日评论点得更透:汇兑损益是账面重估,不代表主业经营走弱,“只有企业将外币兑换成人民币,账面上的浮盈浮亏才会形成真实的购买力得失”。从财务逻辑看,这话站得住。汇兑损失是折算差,不是产品卖不出去,不是毛利率崩了,不是客户跑了。
但账本上的数字就是数字。前三季度14.20亿元归母净利润,券商全年预期41亿到45亿元,三个季度只完成了31%到35%。四季度要补上剩下三分之二,靠什么补,财报里没给出答案。
工厂挣人民币,汇率账本亏美元折算
蓝思的生意逻辑不复杂。生产线挣的是人民币,汇率账本上亏的是美元折算。同期福耀玻璃、欣旺达、裕同科技、中材国际等多家出口导向型企业,都在财报里把利润下滑归因于汇兑损失。证券时报把这现象概括为出海企业的“集体阵痛”。
从产业链利润分配看,组装环节的利润本来就薄,毛利率经不起汇率大起大落。客户打预付款催货,说明需求端没塌。存货涨了35.02%,说明工厂在赌四季度旺季。但汇兑损失吞掉一半利润也是真的,四季度汇率能不能稳住,管理层自己都只说“无极端情况”。
干活的人算不了汇率这笔账。工厂加班备货是真的,客户打预付款是真的,单季利润在回血也是真的。前三季度财务费用7.16亿元,去年同期负7391万元,一进一出差了近8个亿,这也是真的。四季度那张表出来之前,谁也不知道汇兑这笔账还要切走多少。