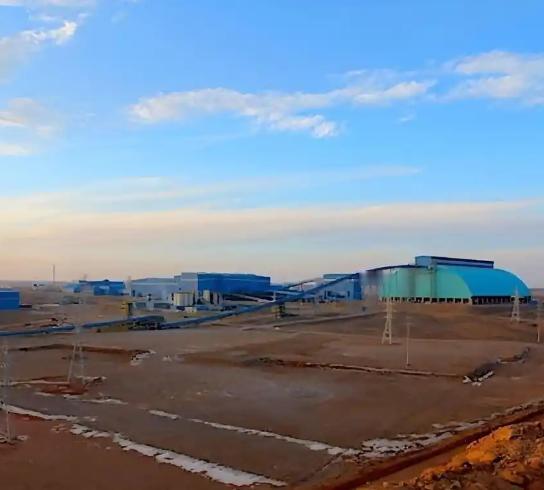
“卖给谁也不能卖给中国!”蒙古把国内最大铜矿拱手让给澳大利亚,还专门在协议里设了限制,不许矿石转手卖到中国。明明中国就在家门口,物流成本低,又是全世界最大的铜消费国,蒙古却为了巴结西方非要舍近求远,放着钱不赚这到底是图啥?
这事得从戈壁滩底下埋着的那座金山说起。奥尤陶勒盖,蒙古话的意思是“绿松石山”,听着挺秀气,底下却压着3110万吨铜、1328吨黄金和7600吨白银。
这座矿离中国边境的甘其毛都口岸只有七八十公里,卡车司机一脚油门,一个多小时就能把矿石送到中国的冶炼厂门口。
可偏偏就是这座矿,蒙古在2009年把66%的控股权交到了澳大利亚力拓集团手里,自己只留了34%。
当时的蒙古刚从旧体制里缓过来没多少年,兜里没钱,手里没技术,想靠西方巨头把地底下的财富挖出来,这个算盘本身不算错。
但错就错在,它把一场纯粹的生意,硬生生演成了一出拧巴了十几年的连续剧。
力拓拿着控股权进了场,蒙古国内的情绪却从来没踏实过。2013年双方就因为地下矿的建设成本和利息怎么算撕破了脸,力拓一度直接把工地停了摆,蒙古这边则骂力拓把债务往自己头上转嫁,分红越算越遥遥无期。
拉锯了整整两年,直到2015年补签了协议,地下矿才重新动了工。
然而,这场拉锯的根子从来不在合同条款上,而在一个更拧巴的心理上:蒙古既离不开力拓的钱和技术,又总觉得自己被外资占了便宜;既靠着对华出口养着国家财政,又在政治上老想往西方那边靠一靠。
于是,“第三邻国”政策就成了蒙古给自己找的那颗定心丸。北边是俄罗斯,南边是中国,蒙古总觉得夹在两个大国中间喘不过气,非要拉上美国、日本、澳大利亚这些远在天边的角色来制衡一下。
把最大的铜矿交给力拓,既是引进资本,也是给西方递的一张投名状。
可问题是,股权可以交给远方的人,地图上的距离却一分都挪不动。铜精矿挖出来是石头,不是芯片,它得靠卡车一车一车拉,靠口岸一吨一吨过。
绕开中国往第三方向运,运费翻着跟头往上涨,时间成本更是耗不起。力拓自己算过这笔账,绕远路把矿石运到澳大利亚或者欧洲,光运费就得多掏好几倍。资本比谁都精,嘴上可以讲政治,账本上只认利润。
所以过去这些年,奥尤陶勒盖的铜精矿绝大部分还是老老实实从甘其毛都口岸进了中国。2025年前十个月,蒙古铜精矿出口中对华占比达到了99.9%,几乎一滴都没漏出去。
2025年前9个月,蒙古对华铜精粉出口164.71万吨,同比增长38.8%,金额39.45亿美元,甘其毛都口岸的年进口铜精粉首次突破了百万吨大关。
那座矿越挖越猛,铜产量一年比一年高,可产得越多,往中国运的卡车就排得越长。合同里那些写给国内看的硬话,到了发货单面前,连个水花都翻不起来。
但蒙古国内的那股火,并没有因为铜卖得好就消下去。
2026年6月,一个叫“激进改革运动”的组织直接把运矿的公路给堵了,460辆满载铜精矿的重型卡车被困在戈壁滩上动弹不得,横幅上写着“停止力拓”。
他们喊的诉求很直白,矿业收入不能老让外国人赚大头,蒙古老百姓得拿到更多。路堵了一天就通了,可这件事把一个藏了十几年的真相掀了个底朝天:蒙古社会真正较劲的,从来不是“铜卖给谁”,而是“钱进了谁的口袋”。
力拓披露过,项目自2010年以来给蒙古带来了61亿美元的税费等付款,可蒙古政府觉得自己拿到的远远不够,议会甚至通过决议,要求把蒙古的总体收益份额拉到至少53%。
2026年6月底,力拓被迫在股东贷款利率上松了口,把利率从11%以上压到7.9%左右,管理费也砍了一半,算是给蒙古国内的情绪交了一笔迟来的安抚费。
回过头再看那个“不许卖给中国”的条款,它的真实面目就清楚了。它更像是当年签协议时,蒙古政客用来安抚国内民族主义情绪的一张贴纸,贴在合同上好看,揭下来也不费劲。
真正卡住铜矿流向的从来不是一纸禁令,而是戈壁滩上那条通往甘其毛都的柏油路,是力拓算盘上那笔绕不开的运费账,是中国冶炼厂那套全世界最完整的铜消费产业链。
中国在这件事里的分量,远不止“离得近”三个字。从铜精矿的冶炼加工,到电力设备、新能源汽车、电网,一整条产业链摆在那里,持续不断地把石头变成工业的血液,这种吸收能力换任何一个买家都接不住。
蒙古可以把股权卖给远方的朋友,但矿石最终得卖给能把它用掉的人。
一座矿签了十七年,协议改了一轮又一轮,蒙古在“第三邻国”的面子和中国市场的里子之间来回拉扯,每次拉扯的结果都是同一个:面子上过得去,里子绕不开。
力拓预计到2028年前后,这座矿的年产铜量要冲到50万吨左右。产量越大,蒙古对那条80公里边境线的依赖就越深。
把最大的筹码押在一个远道而来的控股方身上,把最大的买家晾在隔壁还时不时甩两句硬话,这种玩法短期能赚几声吆喝,长期算总账的时候,吃亏的永远是那个离市场最近、却偏要扭头不看的人。