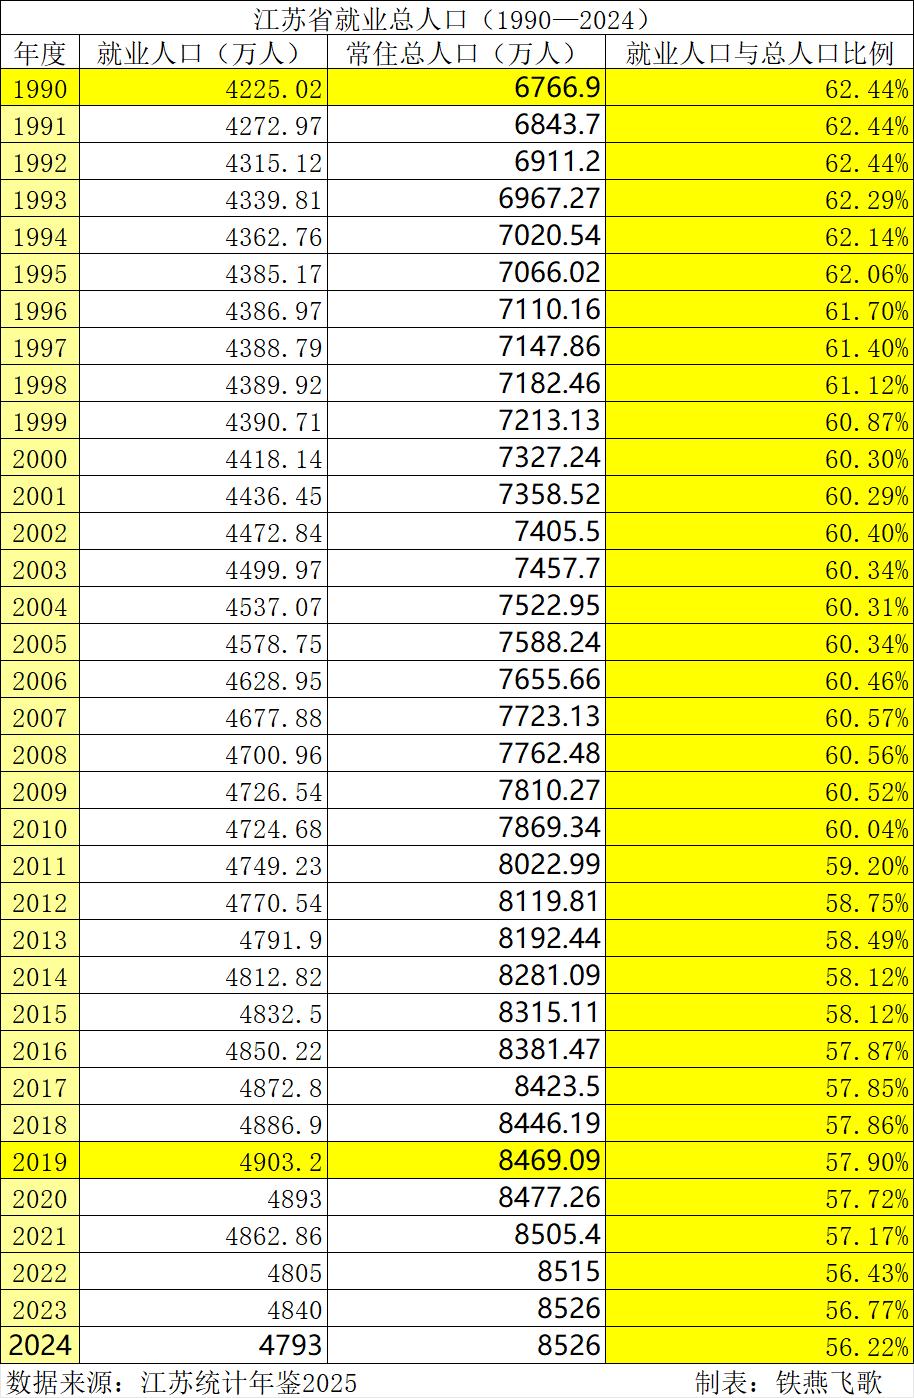
从1990年至2024年,江苏就业人口伴随着常住总人口的快速增长,从4225万多人增长至2019年的4903万多人的峰值。此后开始下降,在2024年回落至4793万,就业人口与常住总人口比例由62.44%降至2024年的56.22%,下降幅度约6.2个百分点。江苏就业人口与总人口的比例呈现出“缓慢下降、阶梯演进”的特征。这一趋势是高收入经济体在人口转变与产业升级双重进程中的必然反映。
从数据轨迹看,这一比例的下降大致分为三个阶段。第一阶段是1990年至2000年的“快速下滑期”,比例从62.44%降至60.30%,这主要受国企改革下岗分流、乡镇企业吸纳趋缓以及早期人口结构变化等多重因素影响。第二阶段是2000年至2010年的“震荡期”,比例基本维持在60%上下,波动幅度不超过0.6个百分点,这与加入WTO后中国制造业高速扩张、大量吸纳劳动力密切相关。第三阶段是2011年至今的“持续下探期”,比例从59.20%一路跌破57%,在2022年降至56.43%,这背后是第一产业占比收缩、第二产业转型升级、第三产业占比虽在提升但增量集中于知识密集的生产性服务业、对低技能劳动力吸纳有限的结果,具体表现为老龄化加速带来的非就业人口(分母)扩大,以及制造业“机器换人”导致低技能岗位(分子)收缩。
在国家层面,2024年末全国总人口为140828万人,就业人员73439万人,两者相除约为52.1%。这个比例低于江苏2024年的56.22%,说明全国的就业参与率整体上比江苏更低。全国这一比例同样呈下降趋势,且起点和终点均低于江苏。
这段“温水煮青蛙”式的缓降,揭示了一个深刻的结构性现实:在江苏甚至全国范围内,正面临老龄化推高分母、资本深化挤出分子、受教育年限延长推迟青年就业的“三重叠加”。这要求未来的政策重心必须从单纯追求就业总量,转向化解青年就业的结构性错配,让产业升级的成果真正转化为更宽厚的就业底座。