年度最佳冷笑话:欧盟取消对中国光伏玻璃收反倾销税,原因是被保护的欧洲本土企业全倒闭了!
这事儿说出来,比段子还好笑。欧盟辛辛苦苦立了一堵12年半的关税墙,专门用来挡住中国光伏玻璃,护着自家企业。
结果墙还好好立在那儿,墙里面的工厂却一家接一家全熄火了。最后欧盟只能自己把墙拆了,理由是,需要被保护的那家企业,已经没了。
2014年,欧盟以反倾销、反补贴为由,对中国太阳能玻璃下了狠手,没拿到单独税率的中国出口商,两项税加起来最高要交到货值的84.2%。
这一征就是12年,中间2020年到期还又续了5年。可到了2026年10月22日,欧盟却悄悄把这两项关税正式废止了。
不是欧盟突然想通了,也不是中国去谈判谈下来的,是因为它翻遍整个欧洲,已经找不到一家还在生产光伏玻璃的本土企业了。
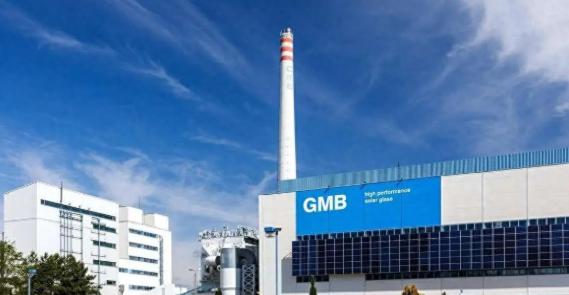
欧洲最后两家有规模的光伏玻璃厂,一家是德国的GMB,一家是比利时的AGC,全都在2025年一季度停了产。
拿德国GMB来说,这家厂在勃兰登堡州一个叫切尔尼茨的地方,停产之前每天还能烧出350吨玻璃,养着247名工人。
可到了2025年初,它手里的订单只够填满四成产能,每个月要干赔90万欧元。
玻璃熔炉这东西有个死规矩,一旦点火就得常年连着烧,不能因为订单不够就随手关掉,天然气、电费、人工照样往外流。
撑到7月,GMB申请破产,11月进入破产程序,破产管理人跑了一圈,愣是没找到一个愿意接盘复产的人。
GMB也不是没努力过,它2022年被印度玻璃巨头Borosil收购,指望靠外部资本续命。可资本能续命,续不来订单,欧洲本土光伏组件产能持续萎缩,下游需求像退潮一样消失,最后那点产能还是没保住。
这里有个数据特别讽刺。中国的光伏玻璃在欧盟市场的份额,从2014年刚开始调查时的30.5%,一路降到2020年复审时的9%,再降到这次复审时的3%左右。
单看这一条,关税确实起效果了,把中国玻璃的直接进口死死压了下去。可换个角度看,欧洲自己的工厂也没活过来,反而死得更彻底。
关税把外面的便宜货挡在门外,墙内却没长出有竞争力的替代产能,最后落了个两头空。
问题到底出在哪?说白了,欧洲的光伏玻璃是死在自家成本上。这门生意,熔化、钢化、镀膜,全靠窑炉常年高温烧,电和天然气的钱直接决定盈亏。
欧洲工业电价和天然气价格高得吓人,环保合规和人工成本也不低,玻璃厂烧一天就亏一天。
更要命的是下游组件厂一家接一家往外迁,玻璃烧出来,连就近的买家都找不到。关税能挡住中国进口的玻璃,却挡不住整条产业链从别的环节一点点断裂。
除此之外,还有个细节,光伏玻璃要占一块标准光伏组件生产成本的12%到18%。最讽刺的是,这次复审里反对继续征税最坚决的,反而是欧洲自己的组件企业。
理由特别实在,欧洲已经没有本土玻璃可买,继续加税只会给下游白白增加成本。连本该被保护的产业链自己人,都巴不得这堵墙赶紧拆了。
这堵墙立起来的时候,欧洲不是没有自己的玻璃厂。2014年那会儿,本地还有GMB、AGC、法国圣戈班好几家。
到了2020年续关税时,圣戈班旗下的公司已经退出,只剩GMB和AGC两家硬撑。又过了5年,这两家也双双倒下。12年保护下来,保护对象从好几家变成了零。
欧盟委员会在复审文件里写得很实在,反倾销税要成立,前提是"欧盟境内存在受到损害的国内产业"。
现在产业整个没了,这个前提自然就落空了,税也就没了继续收的法定依据。翻译成人话就是,这税不是它想撤,是它已经没东西可保护了。
这件事最值得琢磨的地方,恰恰在保护主义这四个字上。关税这道墙,说到底是给本土企业争取喘息时间,让它们有时间降成本、提效率、追上对手
可欧洲光伏玻璃企业面对的问题,从来不是关税够不够高,而是能源贵、成本高、客户跑,这些结构性的硬伤,关税根本治不了。墙立得再高,挡住的也只是空气。
反观中国,光伏全产业链从硅料到玻璃,规模都是全球第一,成本一降再降,靠的是几十个环节环环相扣的规模效应,是一整条产业链咬着牙打磨出来的硬功夫。欧洲想靠一堵墙挡住这种竞争力,从一开始就算错了账。
真正有竞争力的产业,是在市场上打出来的,不是靠一堵墙圈起来养出来的。养了12年,养出一地倒闭的工厂,这个冷笑话,够欧盟自己琢磨很久了。