汇川技术三季报,“略超预期”!未来股价怎么走?
今晚,有着“小华为”之称的中国工控行业龙头汇川技术发布了最新的三季报。以下是主要数据:
2026年前三季度
营业收入,379.56亿元同比增长+19.88%;归母净利润43.98亿元 同比增长+3.38%;扣非净利润39.07亿元增长+0.49%;经营现金流净额 8.95亿元减少-77.22%;基本每股收益1.63元增长+3.16%
Q3单季度
营收132.81亿元,同比+19.08%;归母净利润15.89亿元,同比+23.55%;扣非净利润11.51亿元,同比-5.37%。
先说结论:汇川技术2026年三季报整体略超预期,但属于“营收超预期、利润修复但质量一般”的超预期,不能简单理解成全面强劲。
核心结论
- 营收端表现较强:前三季度营收379.56亿元,同比增长19.88%,明显高于去年同期增速放缓后的水平。
- 归母净利润修复明显:前三季度归母净利润43.98亿元,同比增长3.38%;相比上半年同比-5.35%已明显改善。
- Q3单季归母净利同比+23.55%:单季归母净利润15.89亿元,确实比上半年好看。
- 但扣非利润偏弱:前三季度扣非净利润39.07亿元,同比仅+0.49%;Q3单季扣非净利润11.51亿元,同比-5.37%。
- 归母净利改善很大程度上依赖非经常性损益:Q3非经常性损益约4.37亿元,主要来自股权投资项目公允价值变动收益。
- 现金流和毛利率仍是隐忧:前三季度经营现金流8.95亿元,同比-77.22%;前三季度毛利率28.24%,同比下降1.03个百分点。
业务结构:工控强、新能源慢、新兴业务快
- 工业自动化与数字化:收入约199亿元,同比+27%。其中通用自动化约159亿元,同比+33%,是主要增量来源。
- 新能源汽车动力系统:收入约155亿元,同比+8%,增速明显低于工控板块。
- 智能机器人与数字能源:收入约21亿元,同比+88%,基数仍小,但弹性较高。
是否符合预期?
如果按“营收/归母净利是否超过机构一致预期”看,可以算略超预期,尤其Q3归母净利修复幅度较明显。
但如果看“主业盈利质量”,只能说中性偏好,谈不上强劲。原因有三点:
1. 扣非利润几乎没增长,说明主业盈利能力改善有限;
2. Q3归母净利改善受公允价值变动等非经常性收益支撑;
3. 现金流大幅下滑、存货增加、资产减值和信用减值上升,反映备货和回款压力仍在。
未来股价的影响?
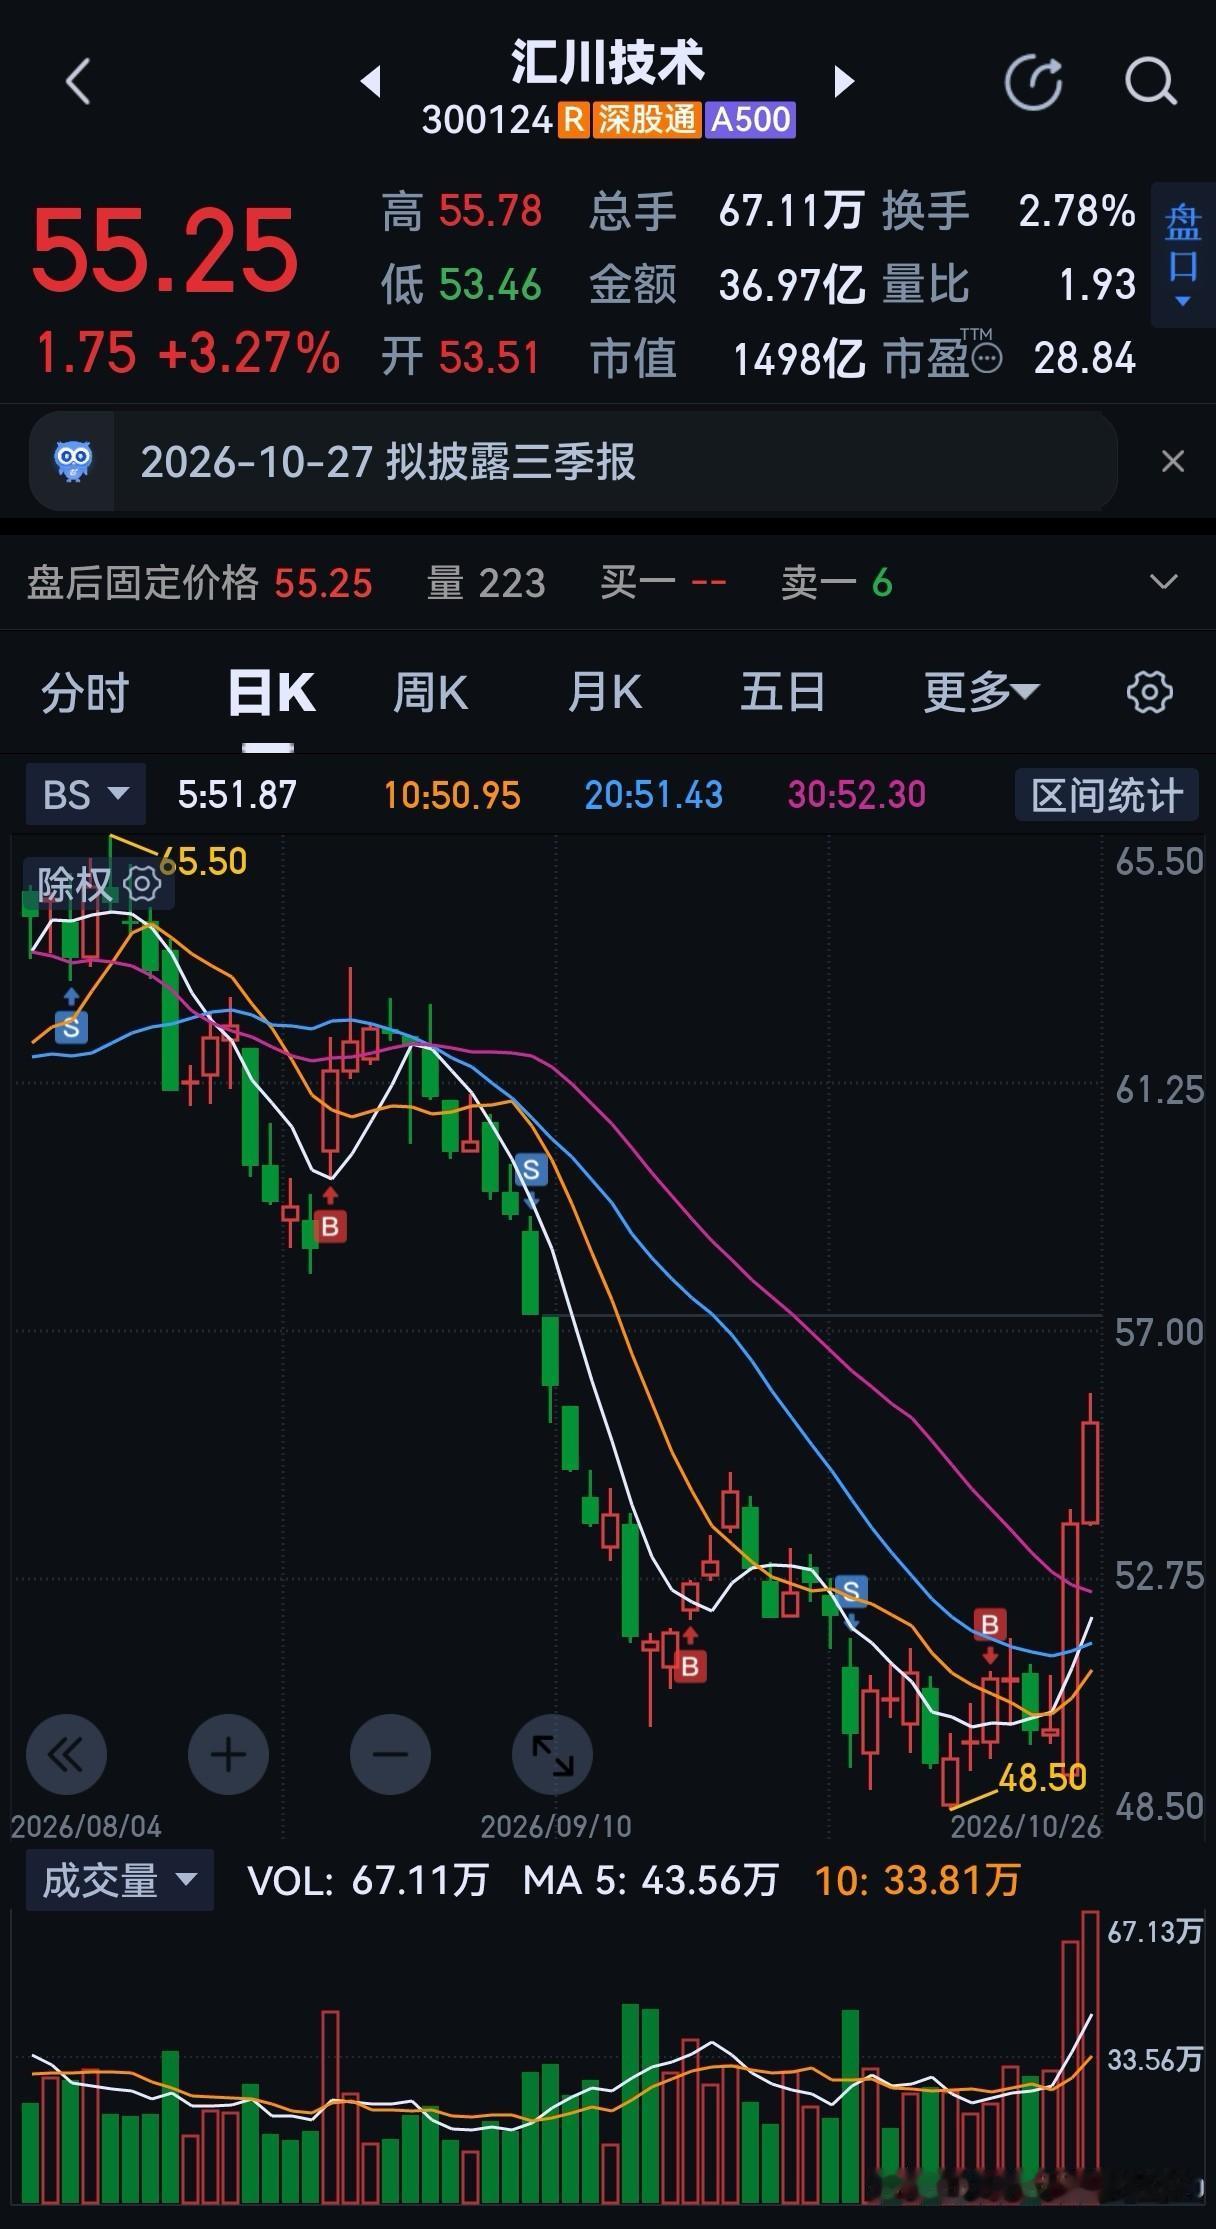
今天汇川技术收盘55.25元,涨3.27%,市盈率约30.6倍。市场短期可能更多交易“营收高增+Q3归母净利修复+工控景气”的逻辑。但后续能否持续,关键看:
- 通用自动化高增能否延续;
- 新能源汽车业务毛利率是否修复;
- 经营现金流是否改善;
- 机器人、数字能源等高弹性业务能否从“高增速”走向“贡献利润”。
整体看,这份三季报偏正面,但不是无瑕疵的超预期。短线情绪可能受益,但中期仍要跟踪扣非利润、现金流和毛利率修复。以上为财报解读,不构成投资建议。
汇川系统
汇川技术