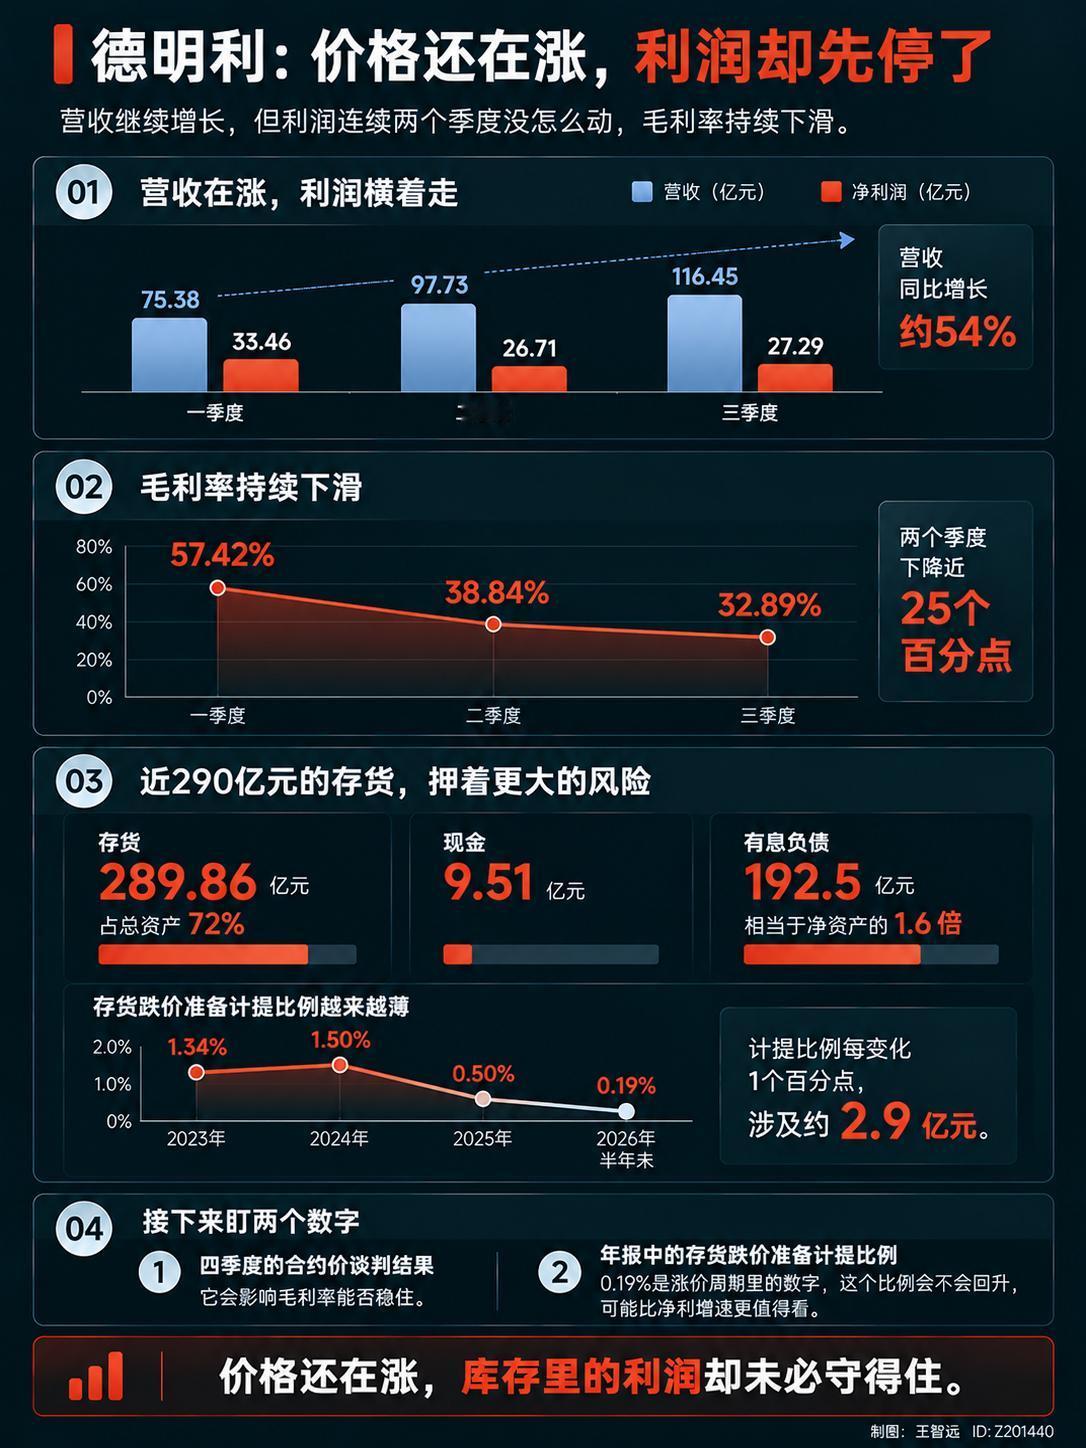
德明利前三季度净利87.46亿,同比增 32399%。这个数字看一眼就够了,不用记。
真正值得看的是单季利润。一季度赚33.46亿,二季度26.71亿,三季度27.29亿。同期营收从75.38亿涨到116.45亿,涨了54%,利润却连续两个季度没怎么动。
毛利率更直观。一季度 57.42%,二季度 38.84%,三季度 32.89%,两个季度掉了近 25 个百分点。
问题未必出在经营上,是这轮涨价带来的利润,正在被消化。
德明利这门生意不复杂,它不生产晶圆,从原厂买颗粒,配上主控,做成内存条和硬盘卖出去;涨价的时候,低价库存就是印钞机。
卖货按新价,成本按旧价,价差直接体现在毛利里。等低价库存消耗完,这部分利润也就没了。
但还有一个问题:价格仍在涨,利润为什么不涨了?
因为需求开始松动,有个信号很少有人留意。64GB 的 eMMC 现货价已经跌破原厂合约价,出现倒挂。
这类产品主要用在机顶盒、智能电视和入门手机上。二季度以来,贸易市场积压了大量货源,缺少真实需求承接,货在贸易商之间来回转手,价格却还在往下探。
合约价还在涨,现货价先跌了,价格体系的松动,往往就是从这些边缘品类开始的。
再看 DDR4,情况更有意思。三个月里,DDR4 合约价涨了 24%,DDR5 只涨了 20%,老一代反而比新一代涨得快。
原因主要在供给端。三星、SK 海力士、美光基本停掉了 DDR4 产线,把产能转向 HBM 和 DDR5。可存量设备又不能直接换用 DDR5,需要 DDR4 的客户只能继续买。
换句话说,DDR4 的涨价,更多是产能转移造成的供给收缩。
沿着产业链往下看,三个位置都出现了减速。
上游长鑫,三季度营收环比增长 15% 到 20%,净利只增长 1% 到 3.9%,而前两个季度的净利增速分别是 246% 和 113%。
中游德明利,营收增长 24%,净利增长 2%。
到了终端,全球手机出货量少了两成,年内均价却涨了两成,出货量创下 2012 年以来同期最低。
上游利润增速放缓,中游增收不增利,下游销量收缩。三个环节都出现了量价背离,显然不只是一家公司的问题。
机构还在说,存储供需缺口会延续到 2028 年。这与现货倒挂并不矛盾。合约价反映的是提前锁定的需求,现货价反映的是没有锁定的那部分。需求一旦松动,往往是现货市场先有反应。
再回到德明利,它的资产负债表,几乎就是一笔 290 亿的存储价格多头。
存货 289.86 亿,占总资产的 72%,大头是原材料和半成品。账上现金只有 9.51 亿,有息负债却有 192.5 亿,相当于净资产的 1.6 倍。三季度单季经营现金流出 69.55 亿,超过前两个季度的总和。
更值得看的是存货跌价准备,2023 年计提比例 1.34%,2024 年 1.50%,2025 年降到 0.50%,今年半年末只剩 0.19%。
存货越堆越高,计提比例反而越来越低。按接近290亿的存货规模计算,计提比例每变动一个百分点,就涉及约2.9亿。
公司自己也在半年报里提醒过,原材料价格如果大幅下跌,就需要计提大额跌价准备,极端情况下可能出现亏损。
把这句话放在 290 亿的存货旁边看,分量就不一样了。
接下来,我会盯两个数字;一个四季度的合约价谈判结果,它会影响毛利率能不能稳住。另一个年报里的存货跌价准备计提比例。
0.19% 是涨价周期里的数字。这个比例会不会回升,可能比净利增速更值得看。
所以,这轮存储涨价的句号,未必等到价格掉头才会出现,它可能先出现在中间商的仓库里:价格还在涨,货却越来越难卖了。