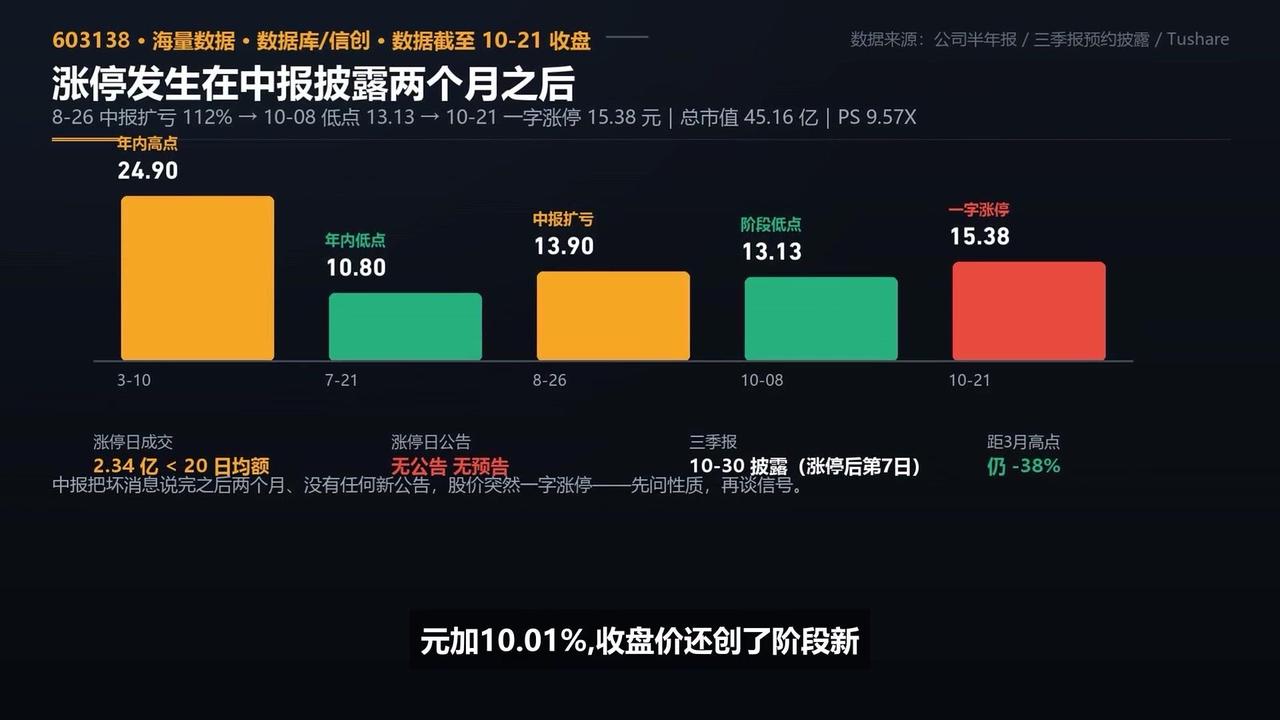
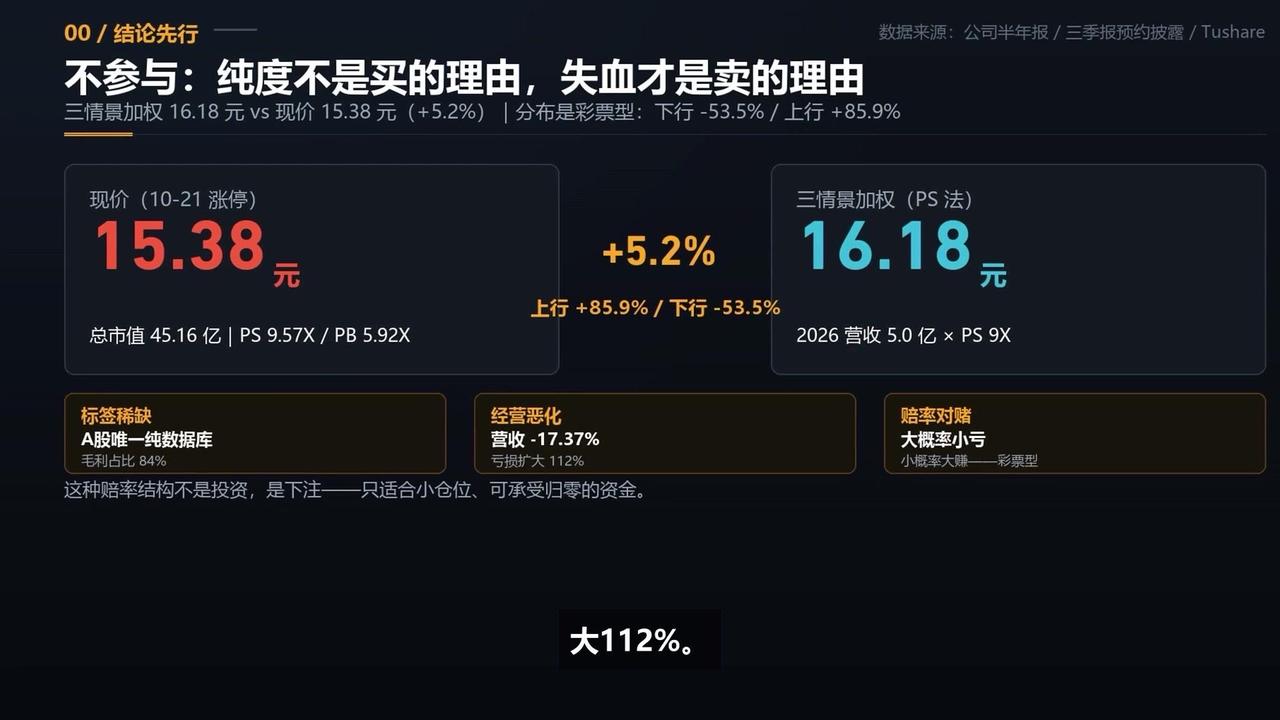
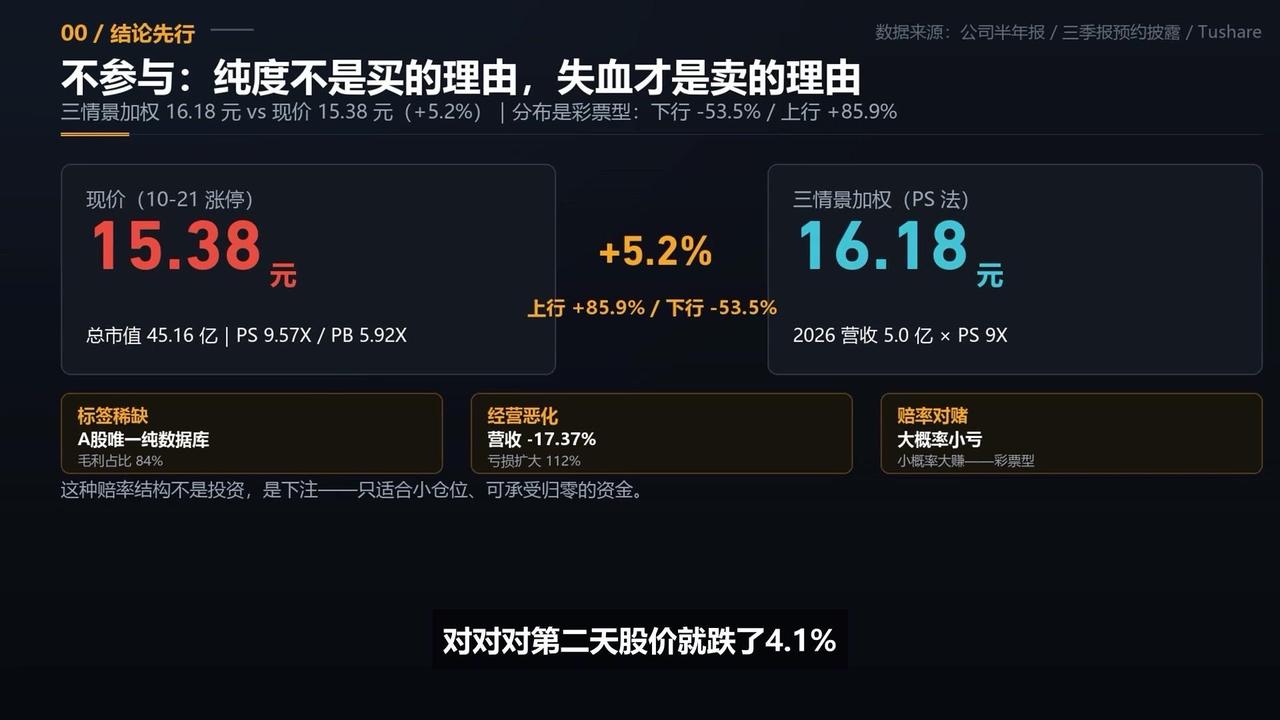
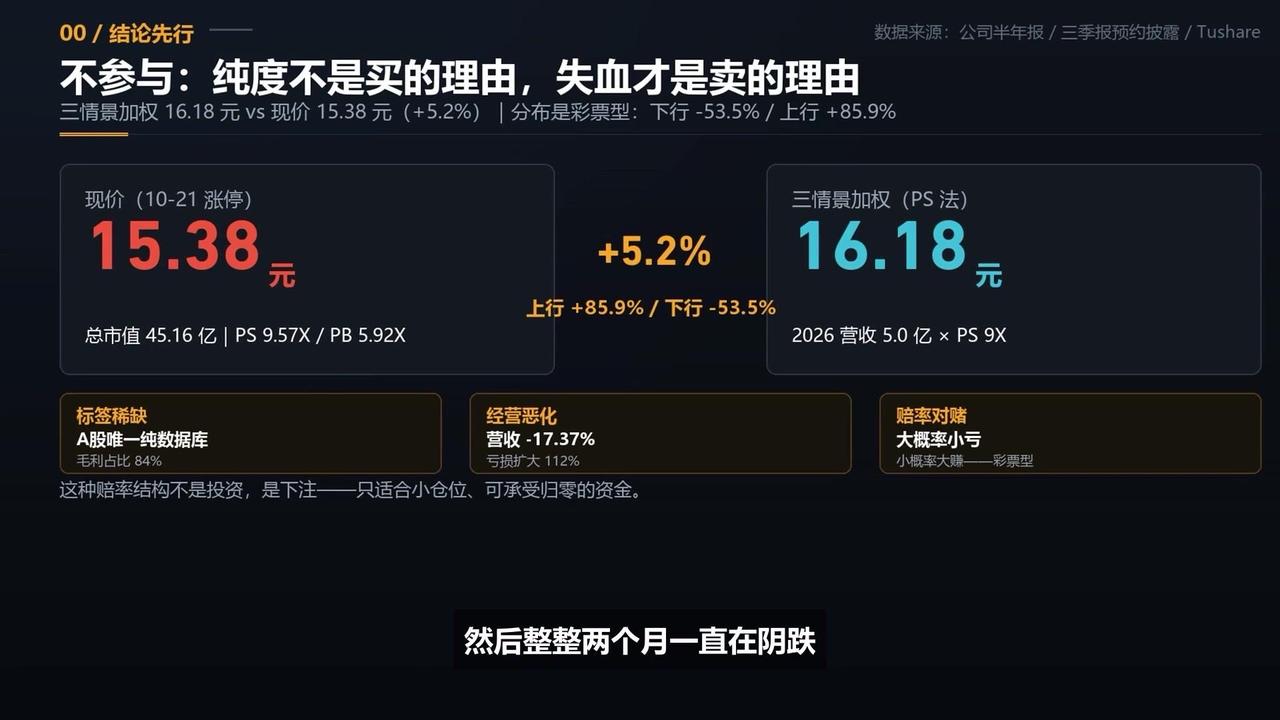
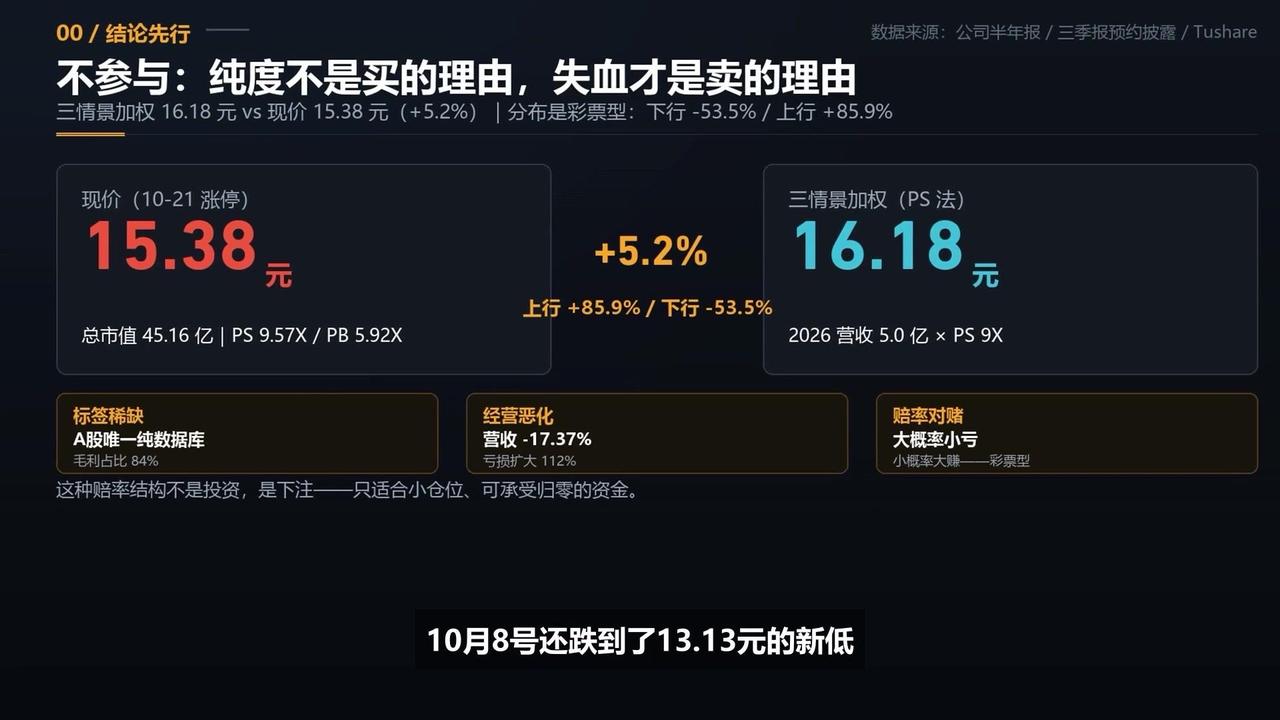
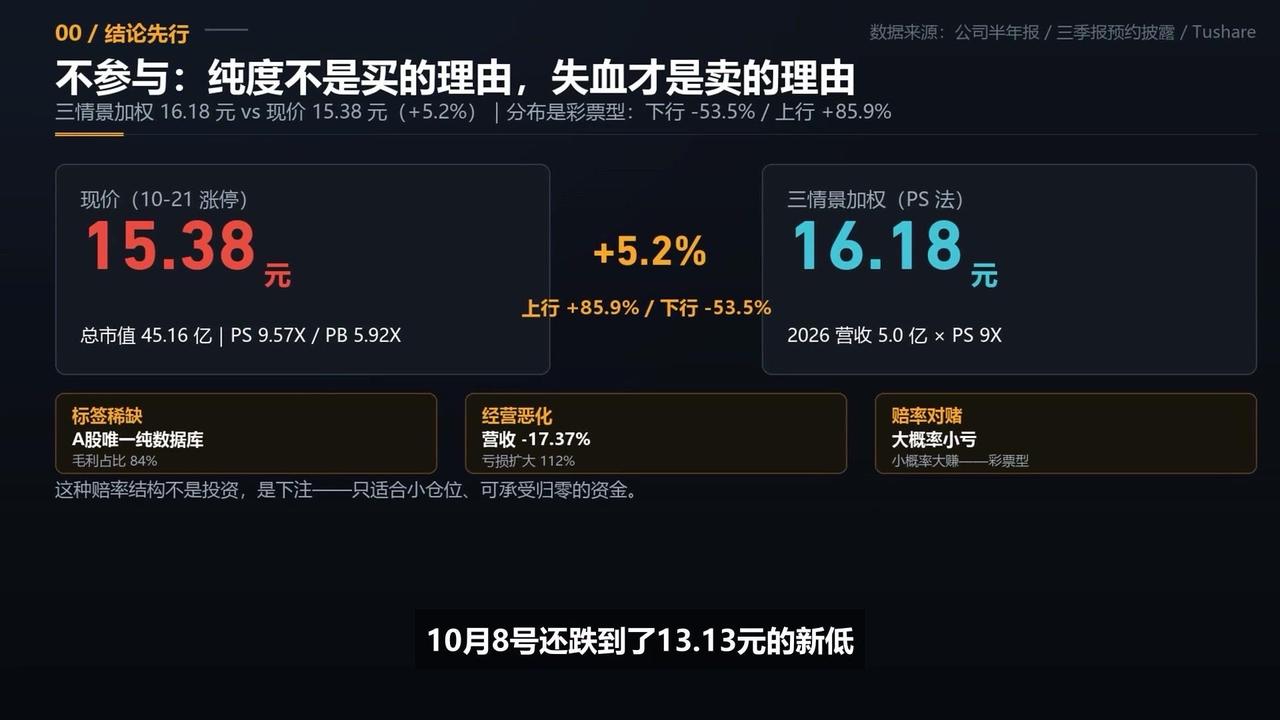
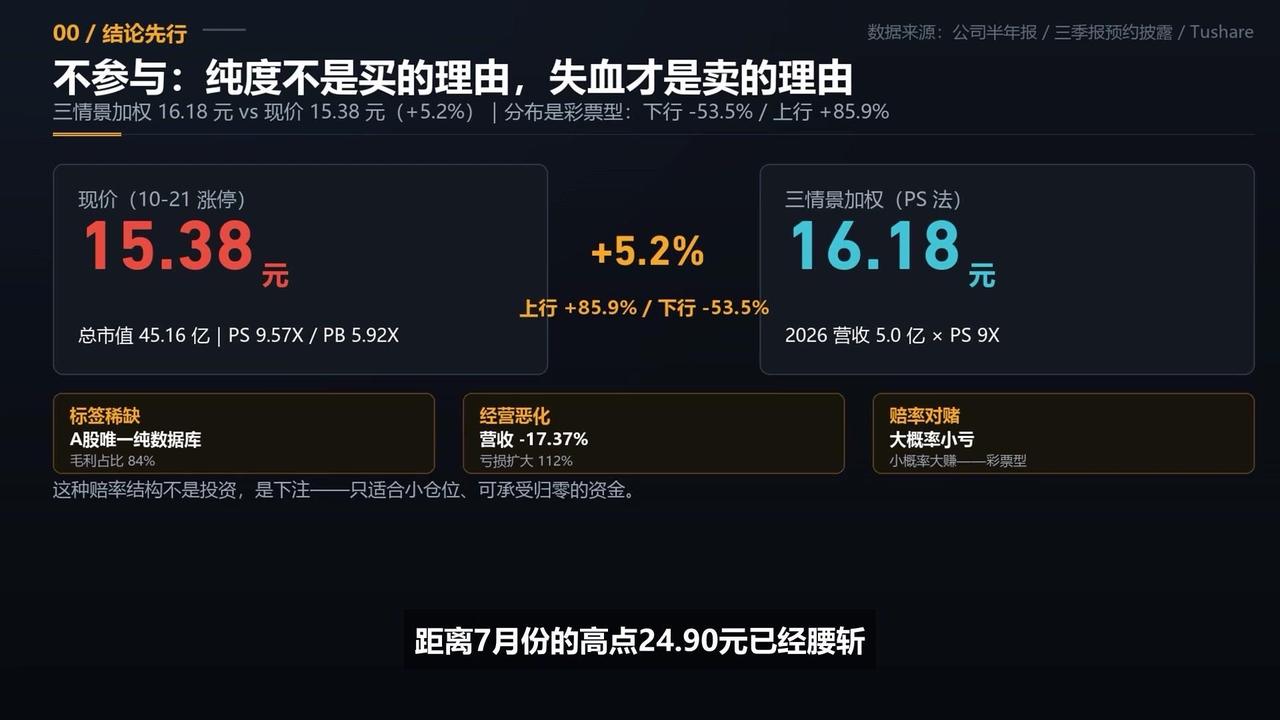
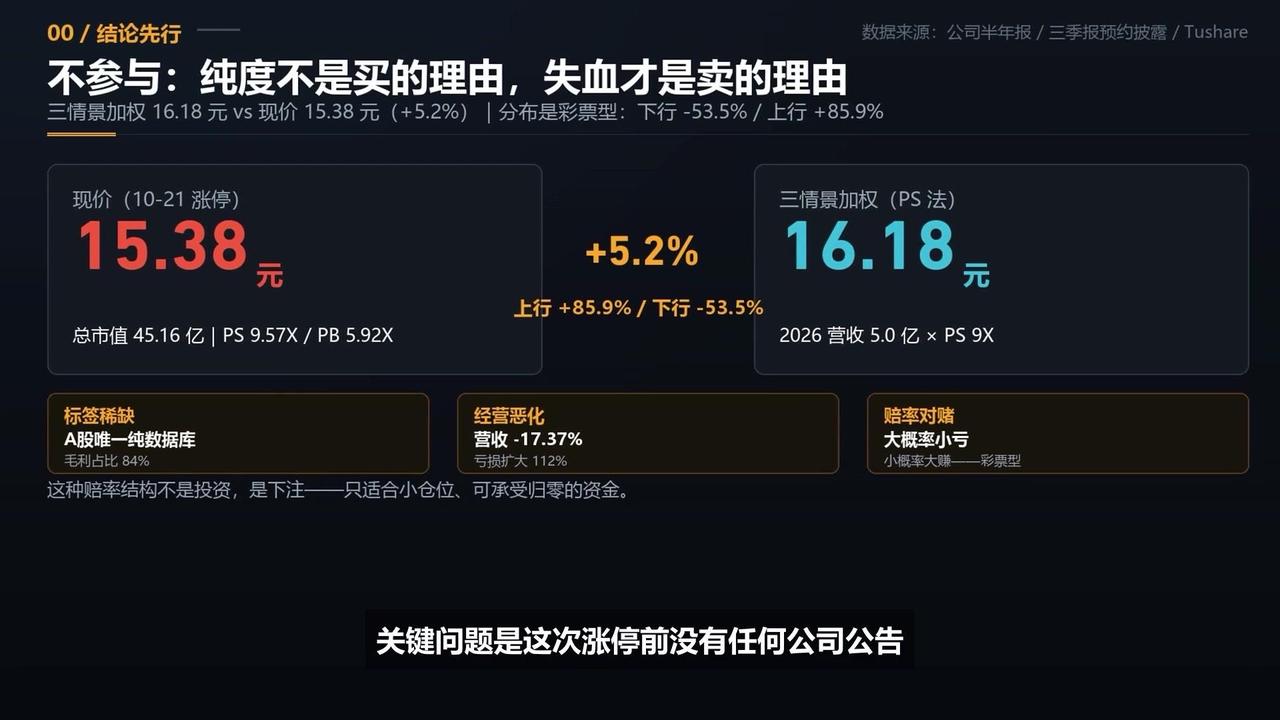
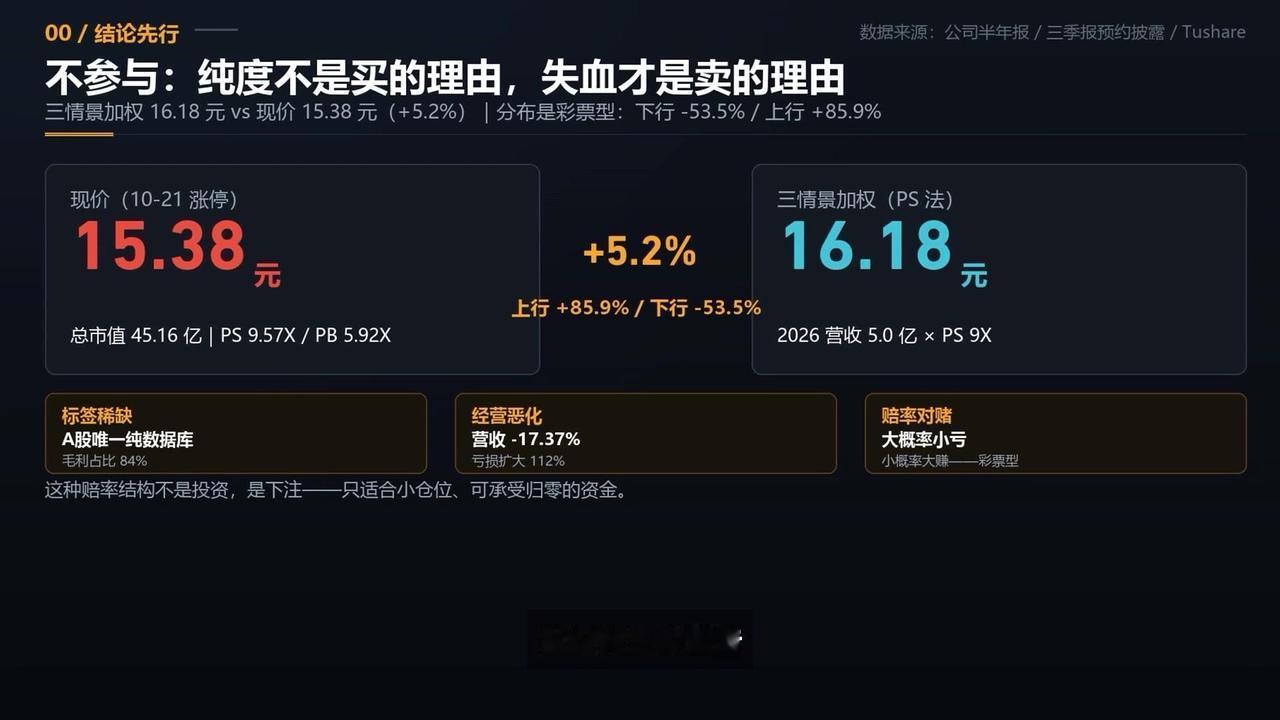
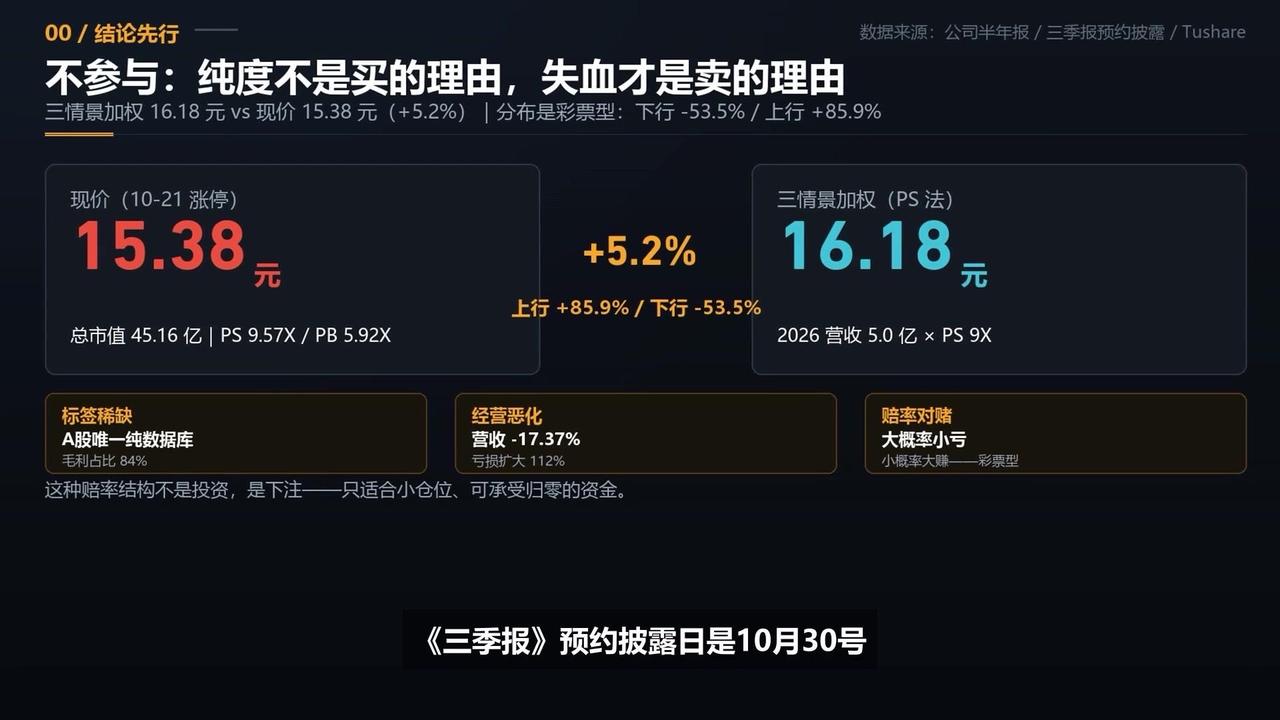
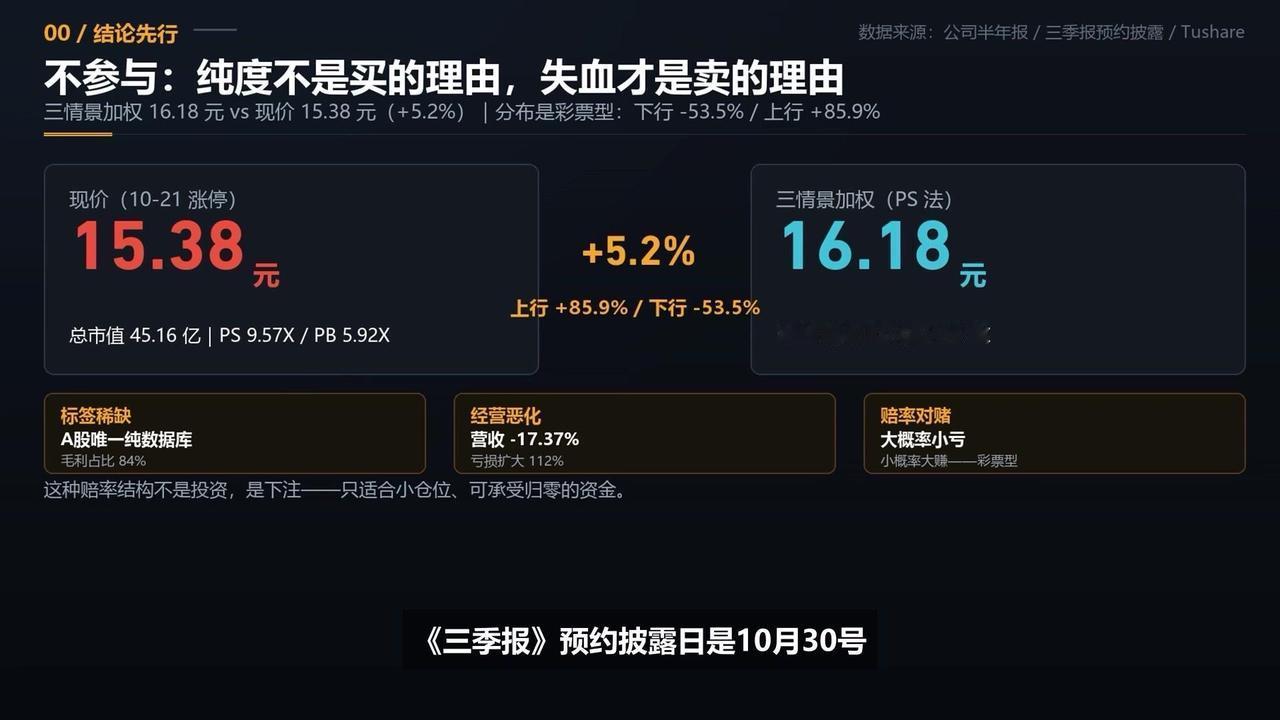
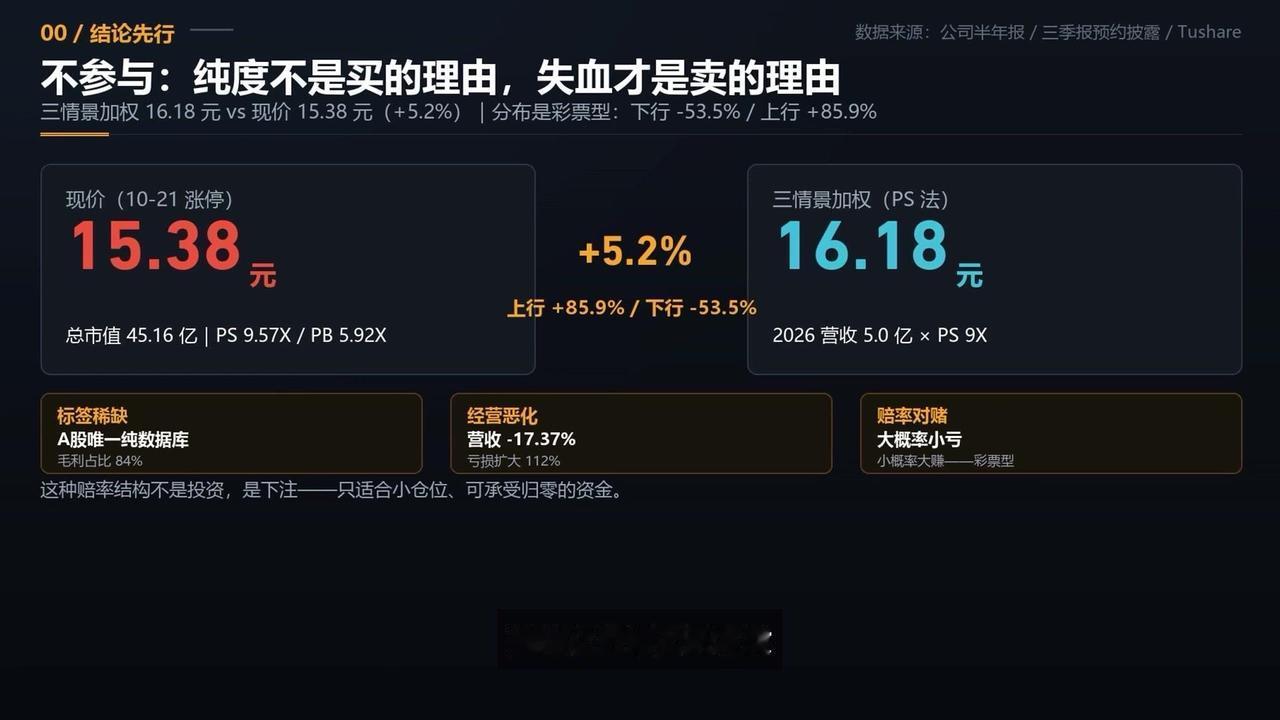
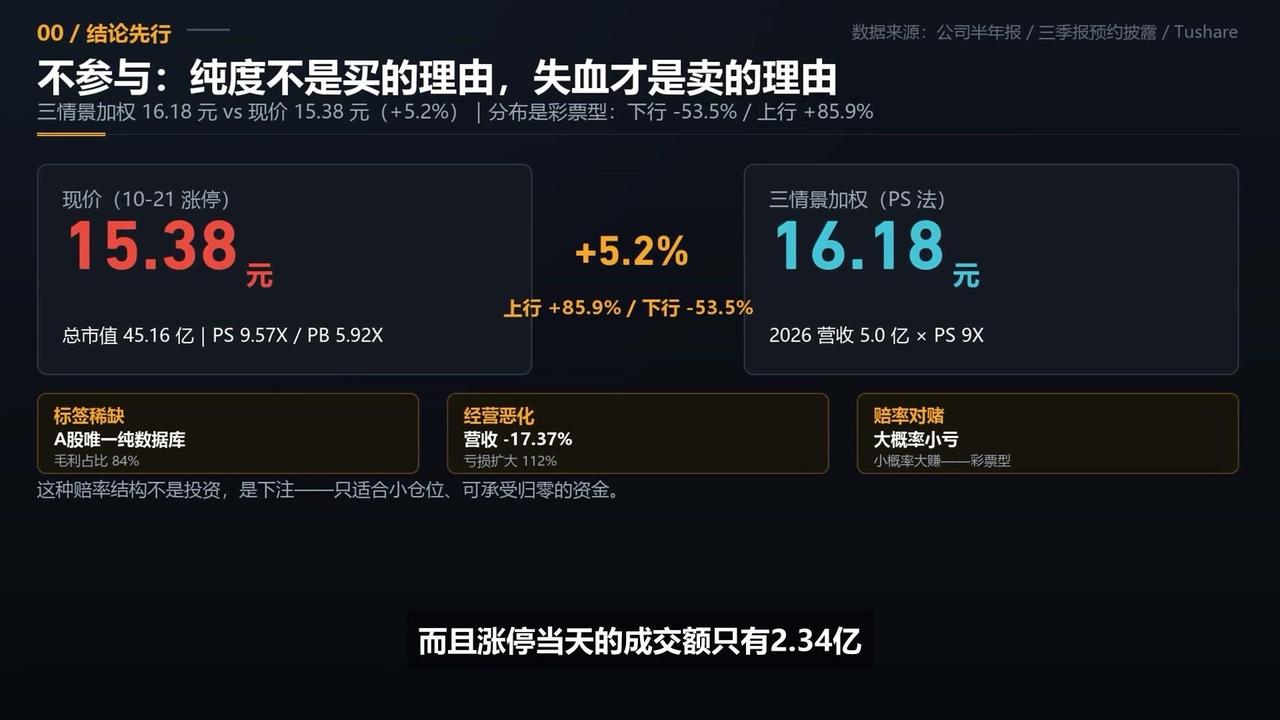
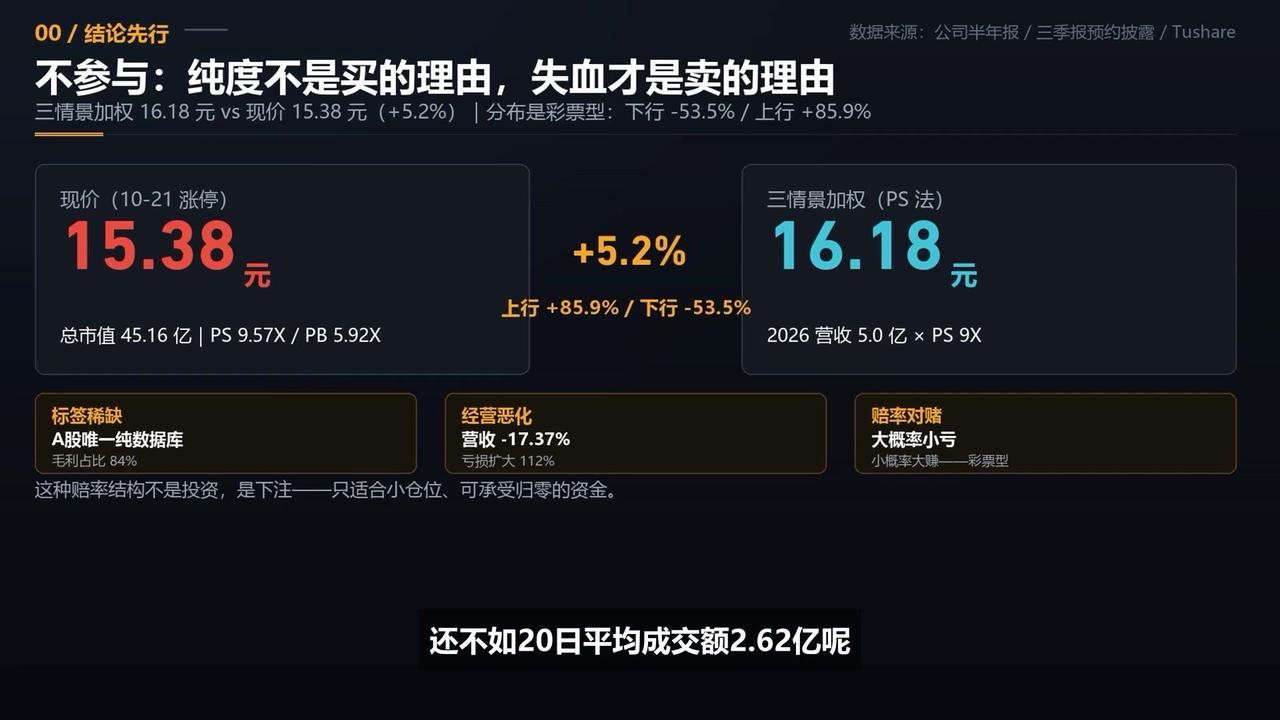
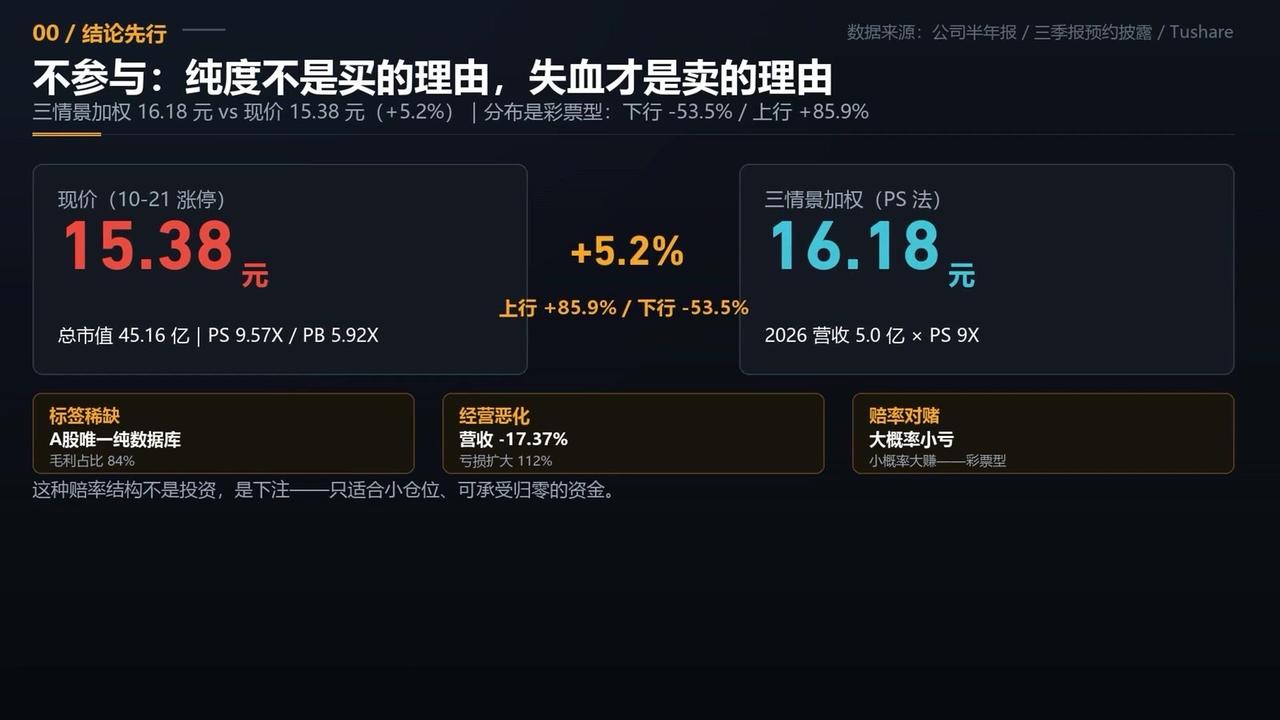
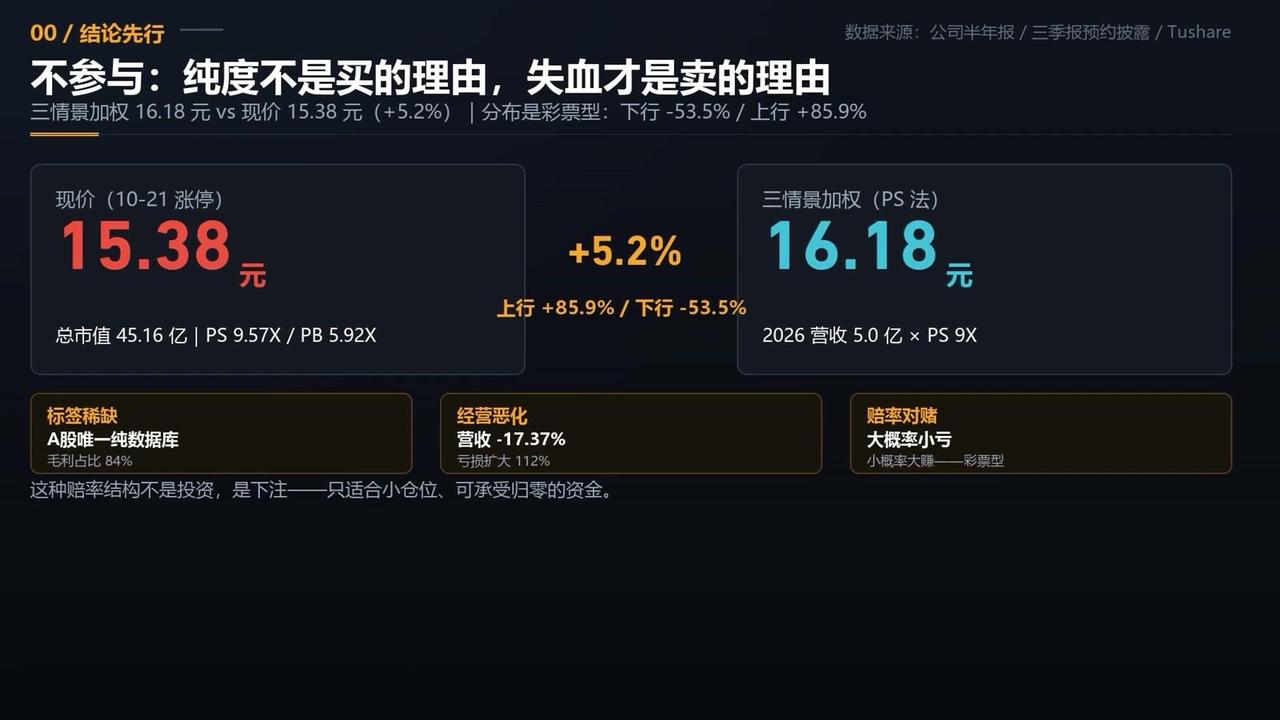
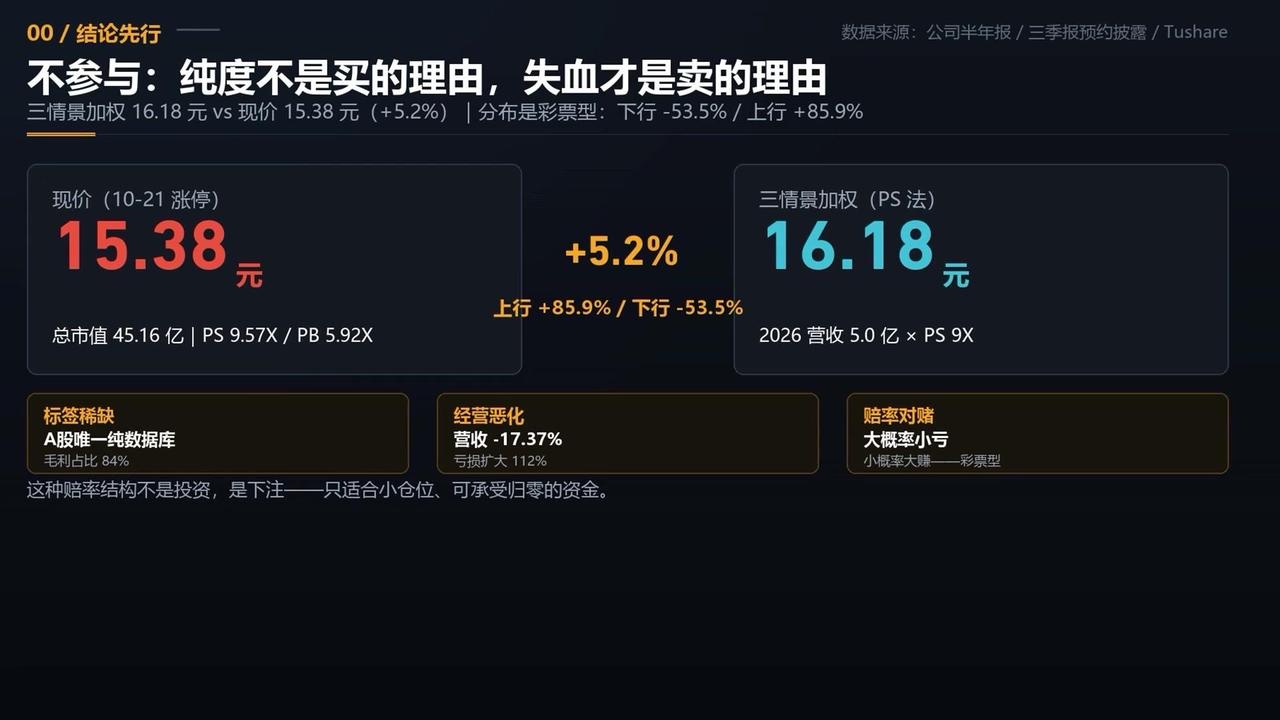
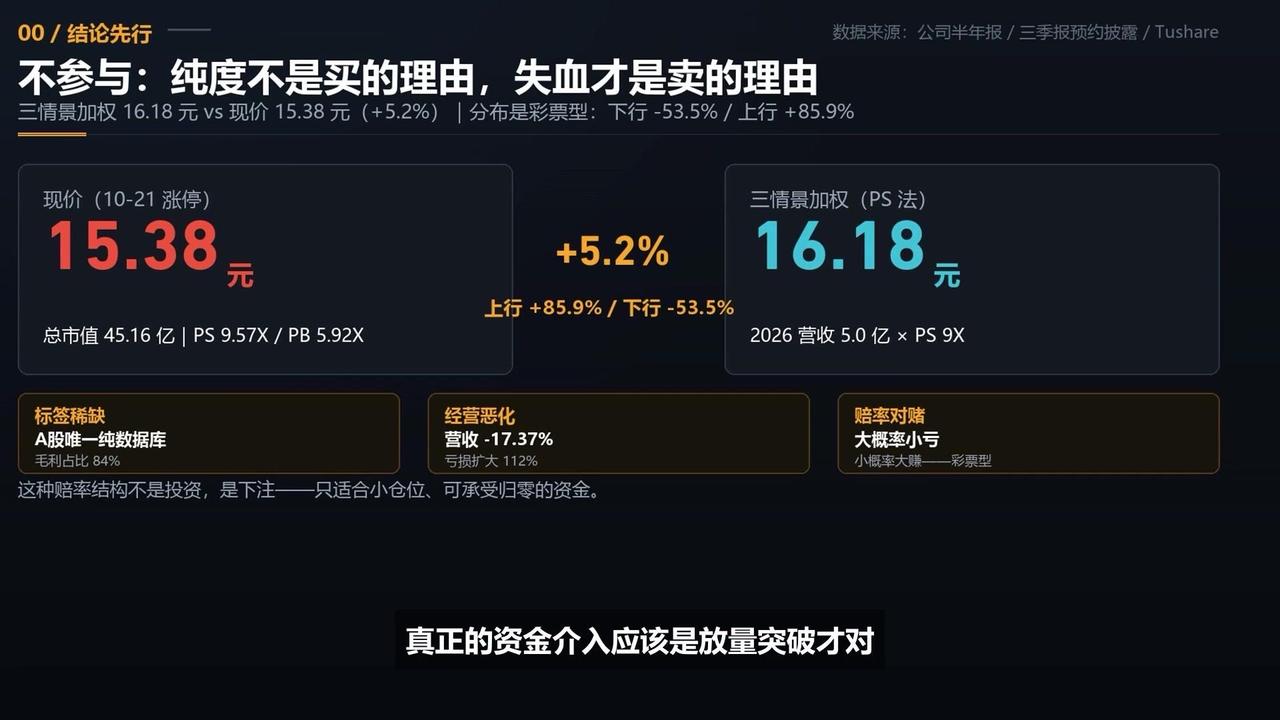
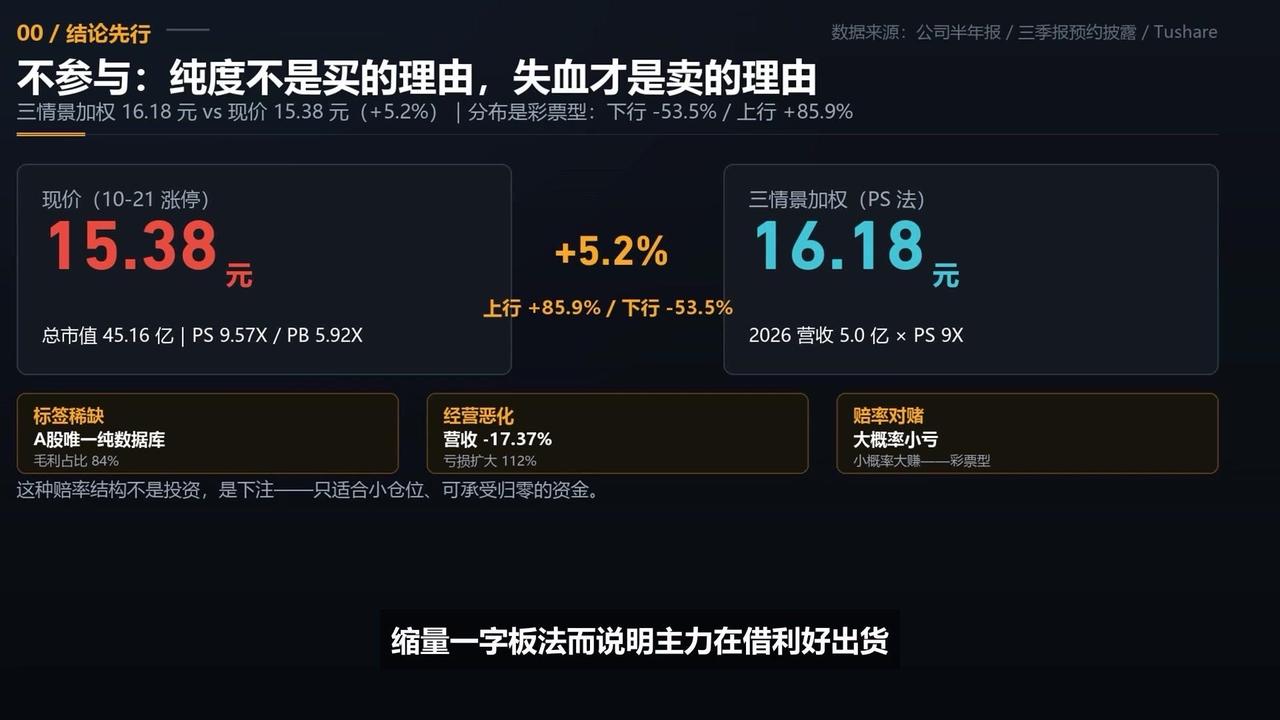
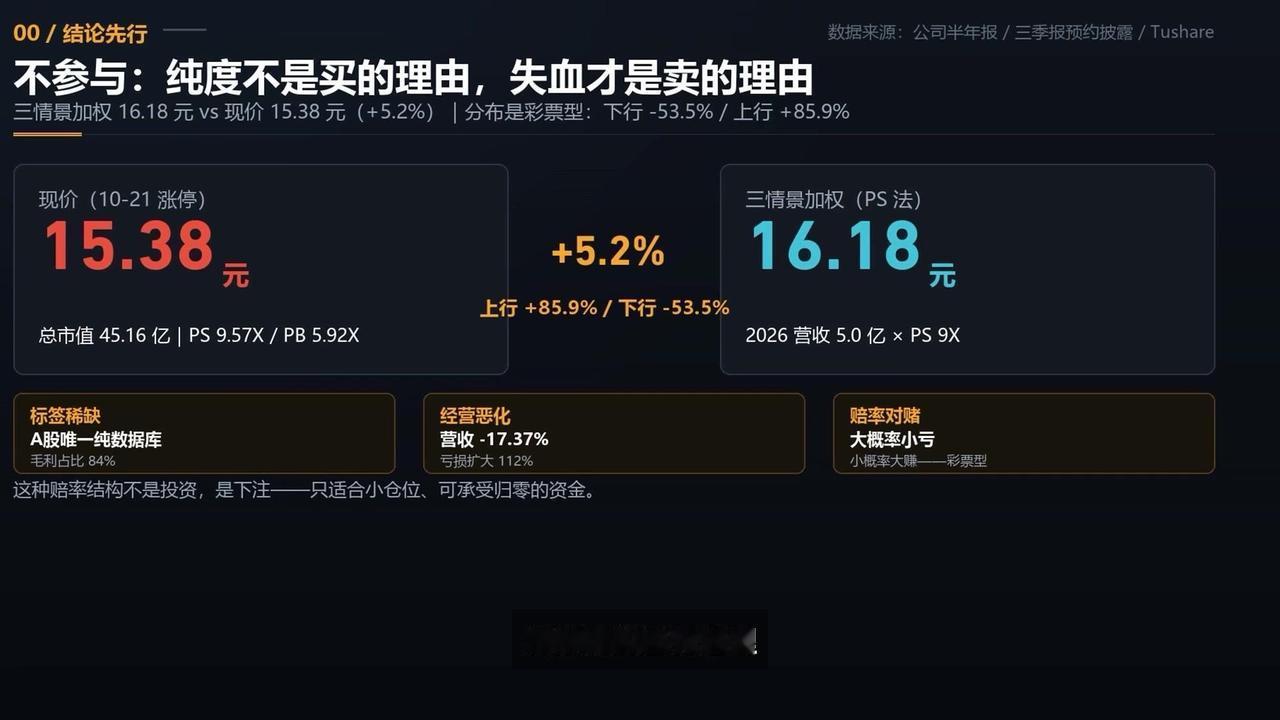
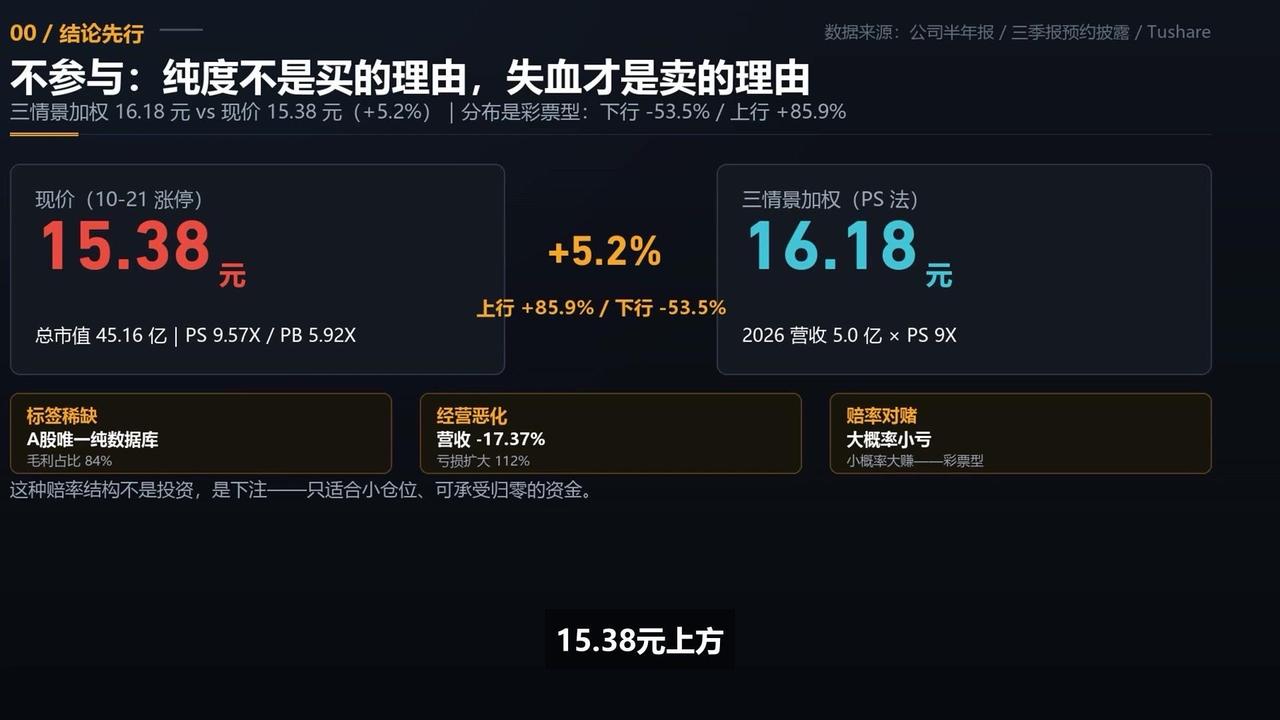
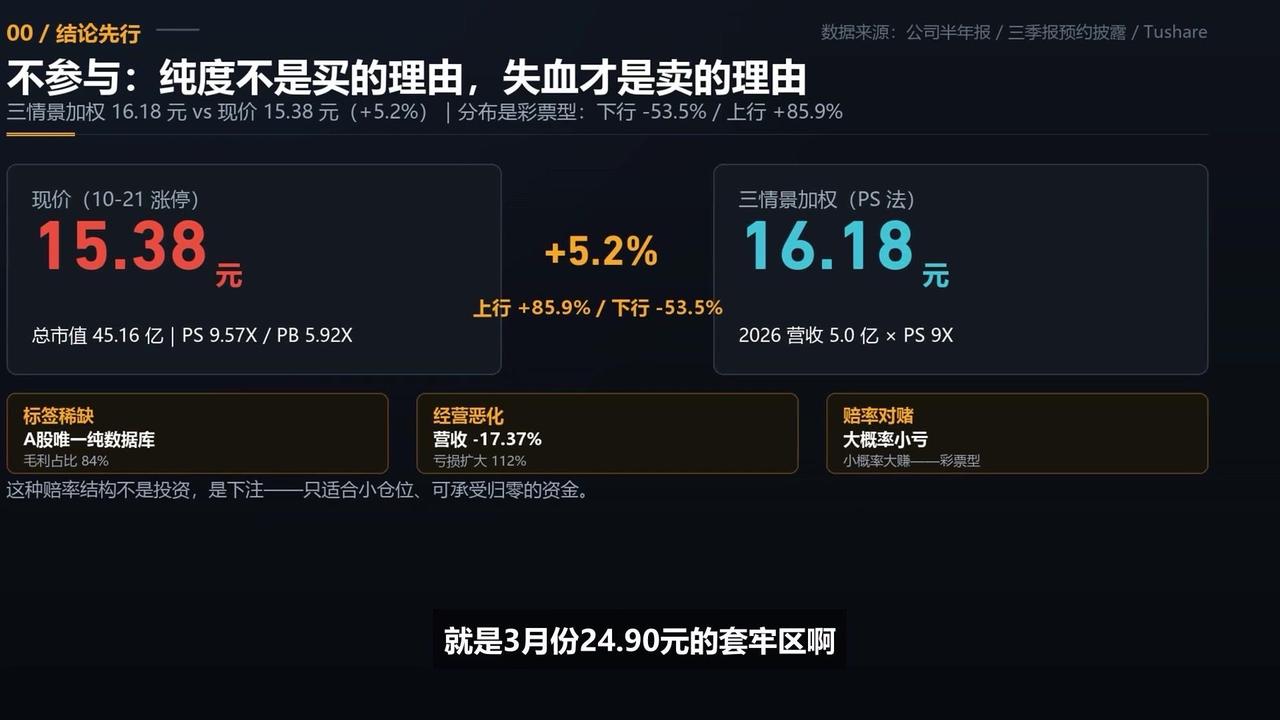
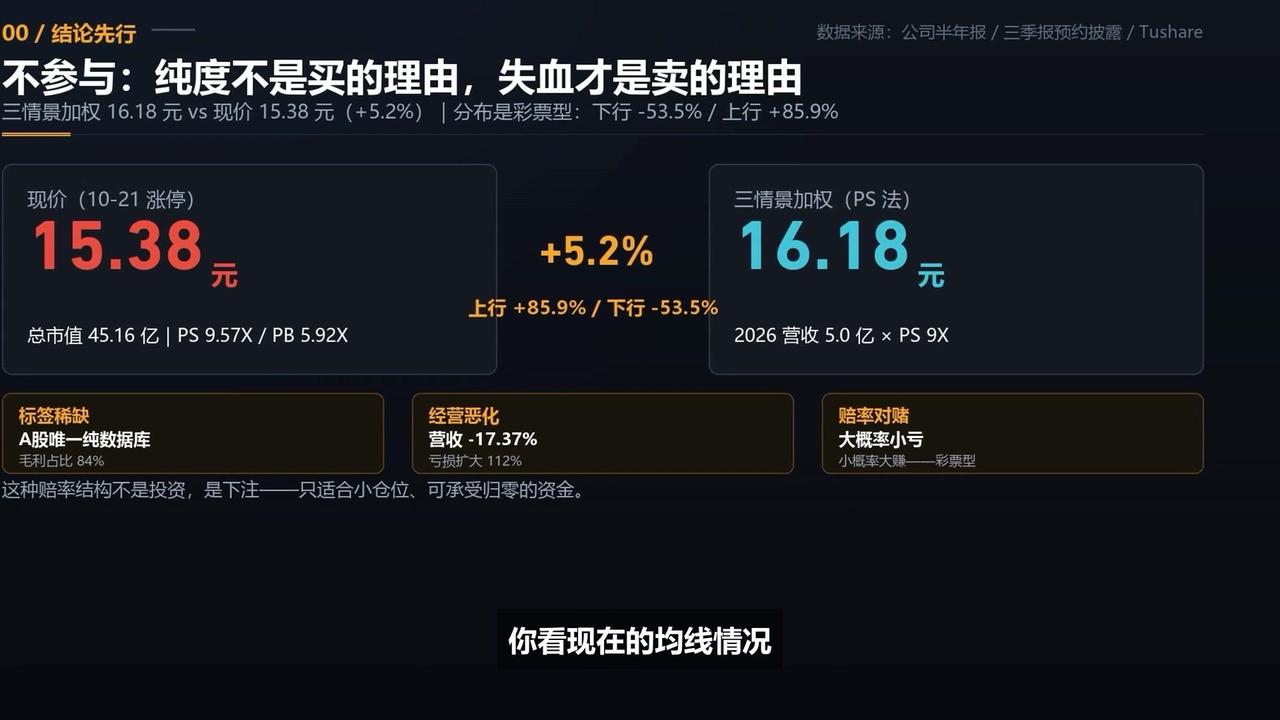
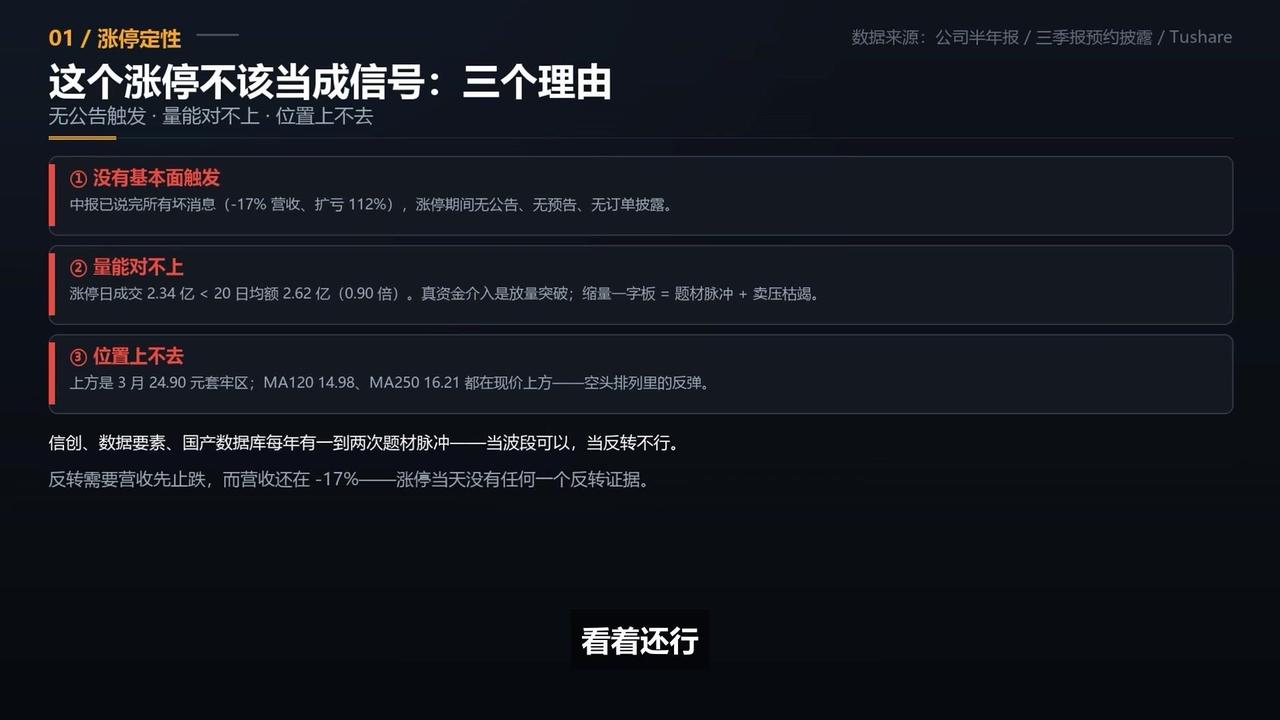
📈这支纯数据库概念股蹊跷涨停,没有事前公告,缩量封板,收盘价创阶段新高,上方两条中长期均线压制,整体仍处于空头排列,大概率只是空头行情里的反弹,绝非困境反转信号。
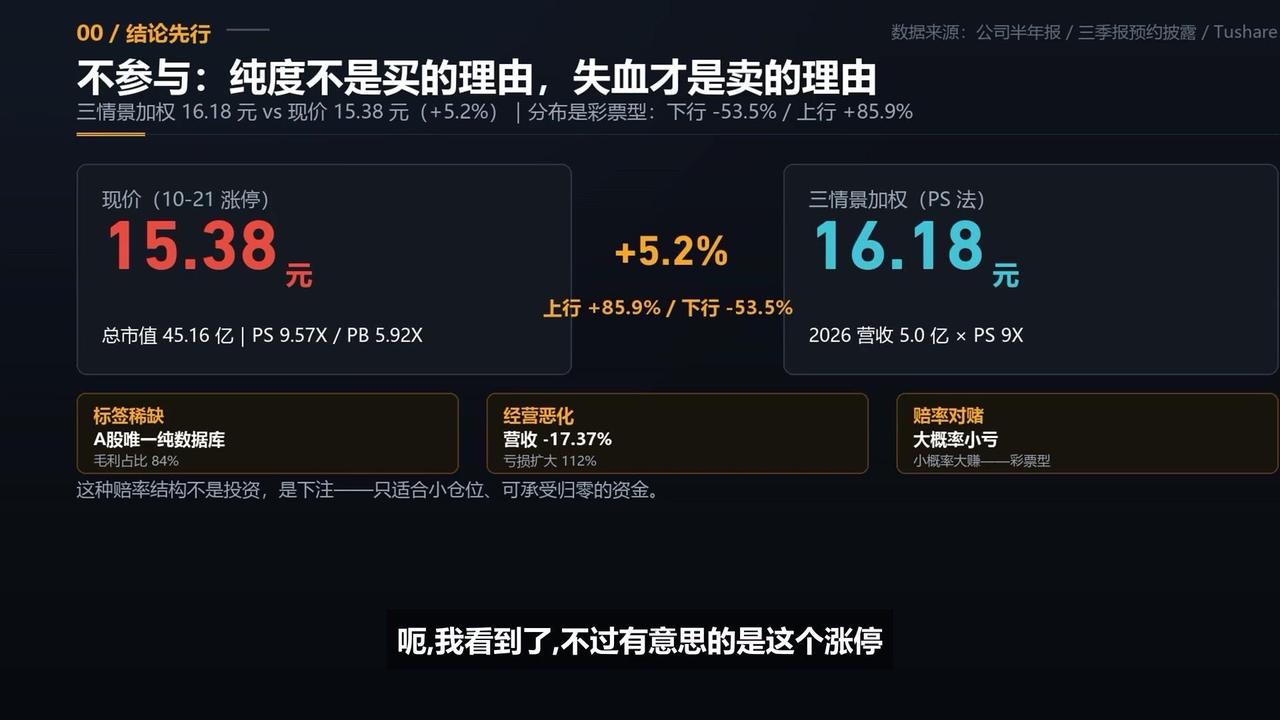
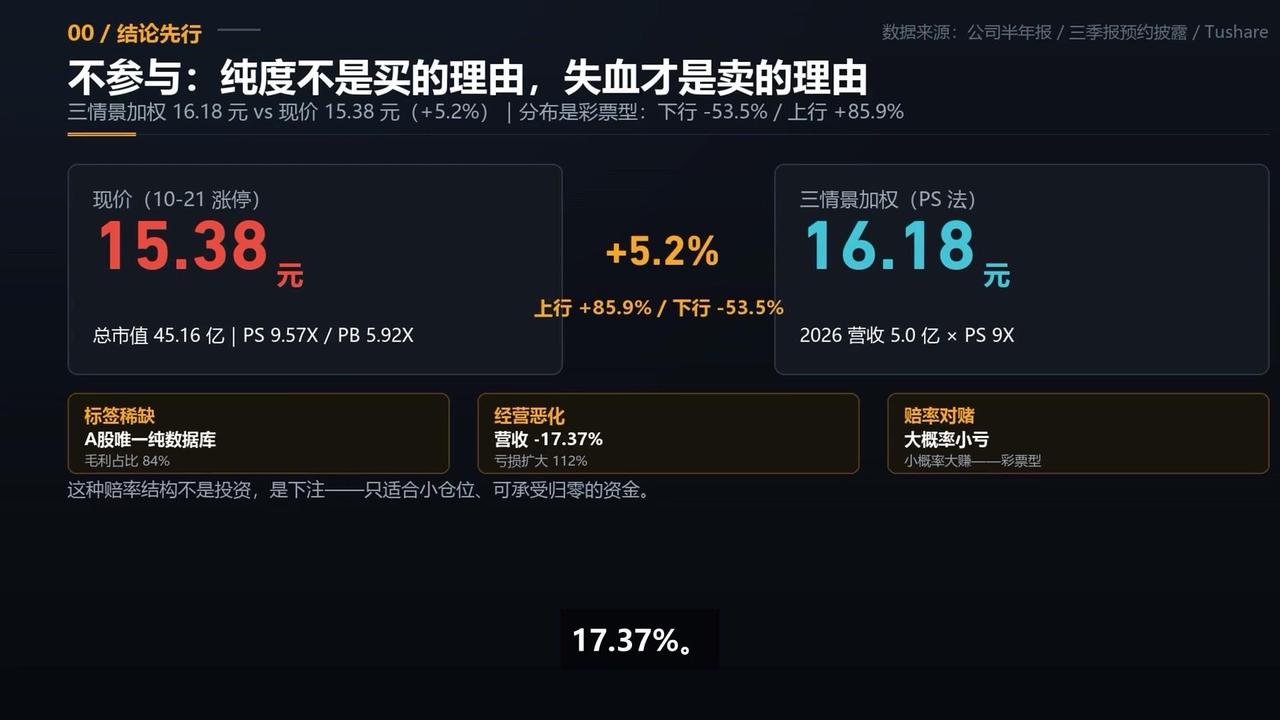
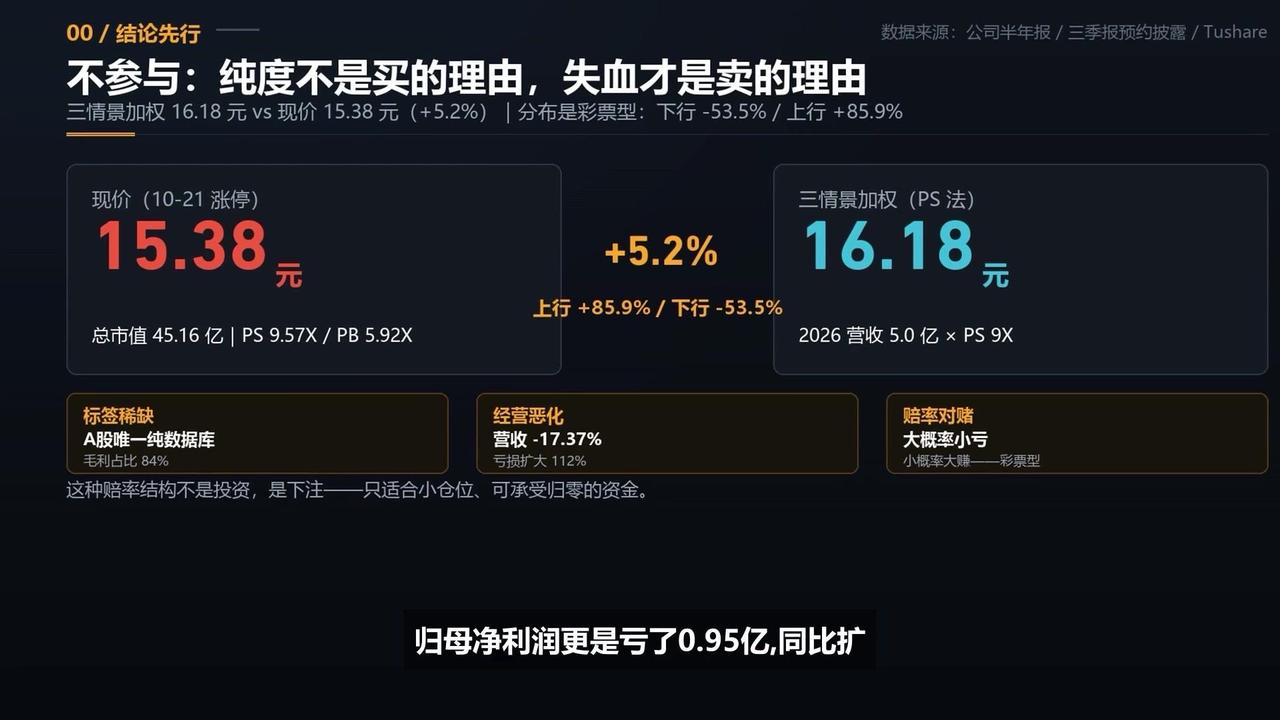
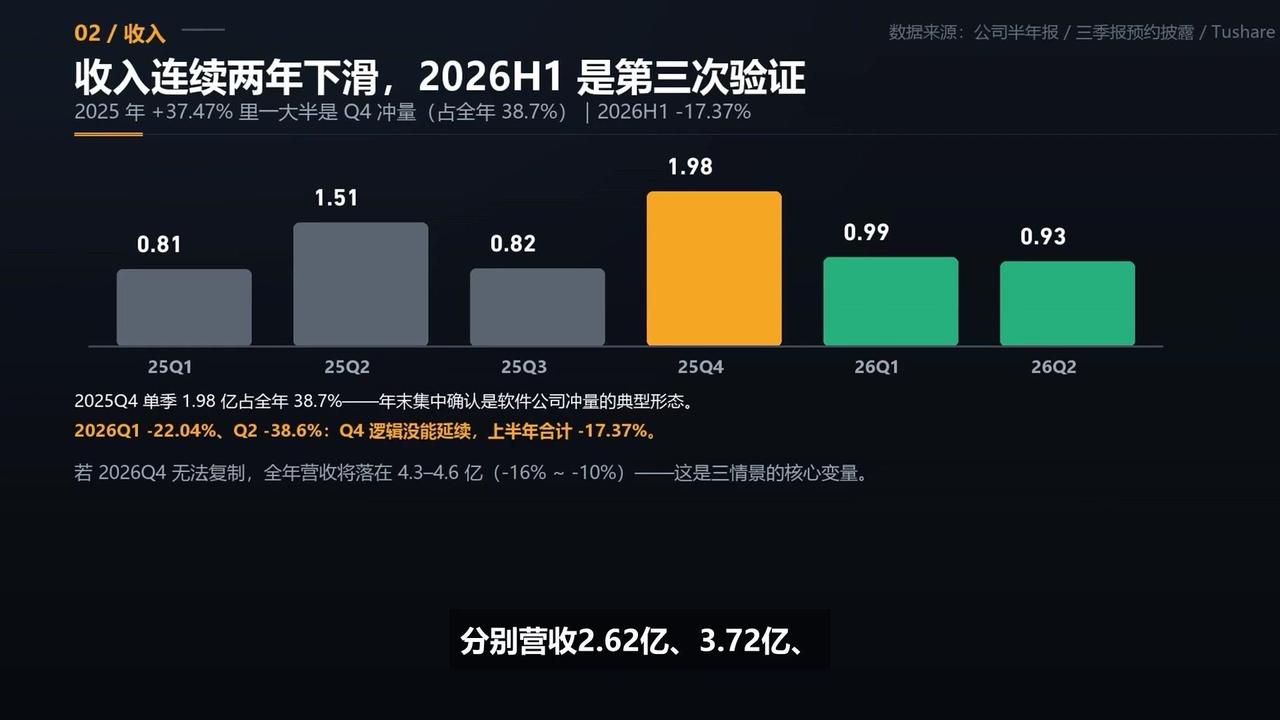
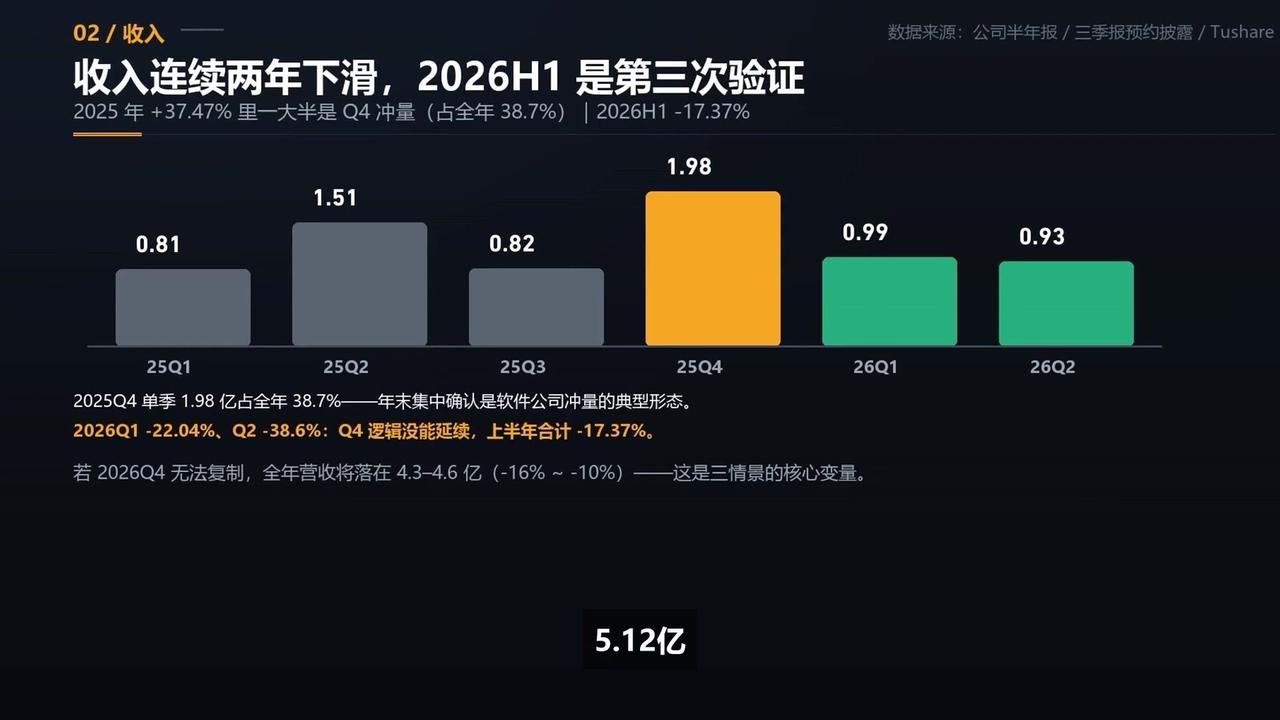
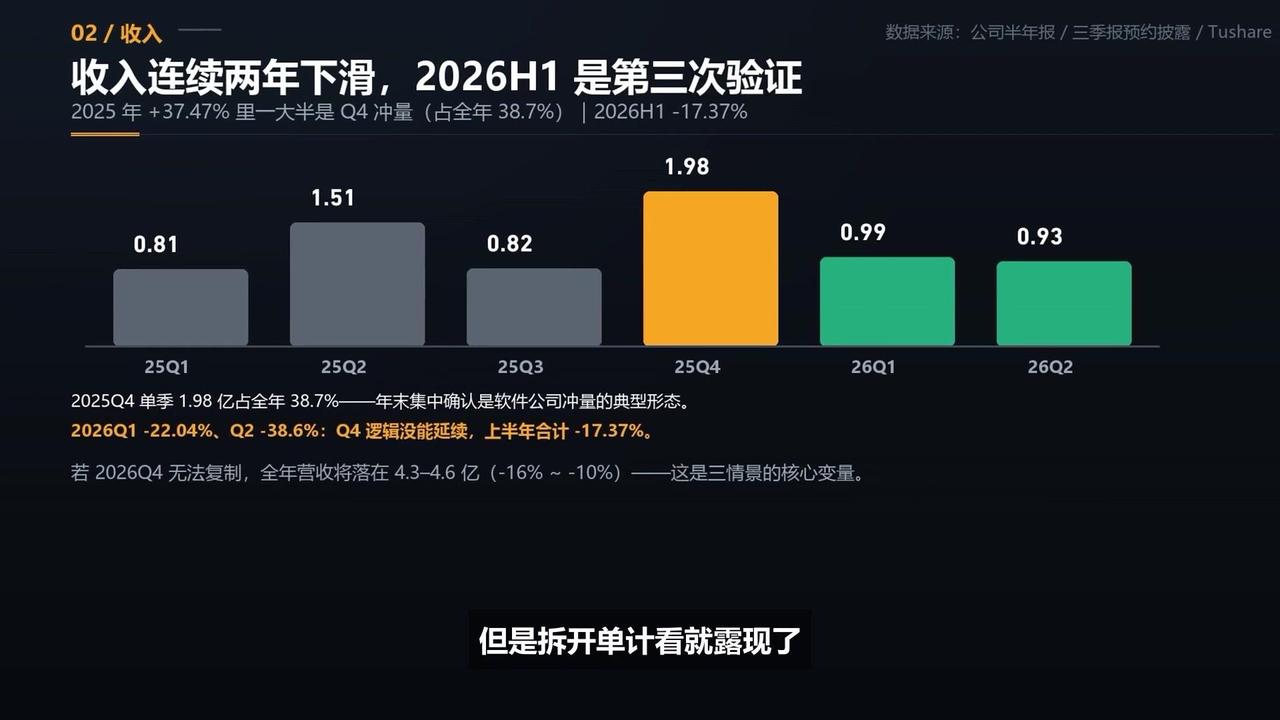
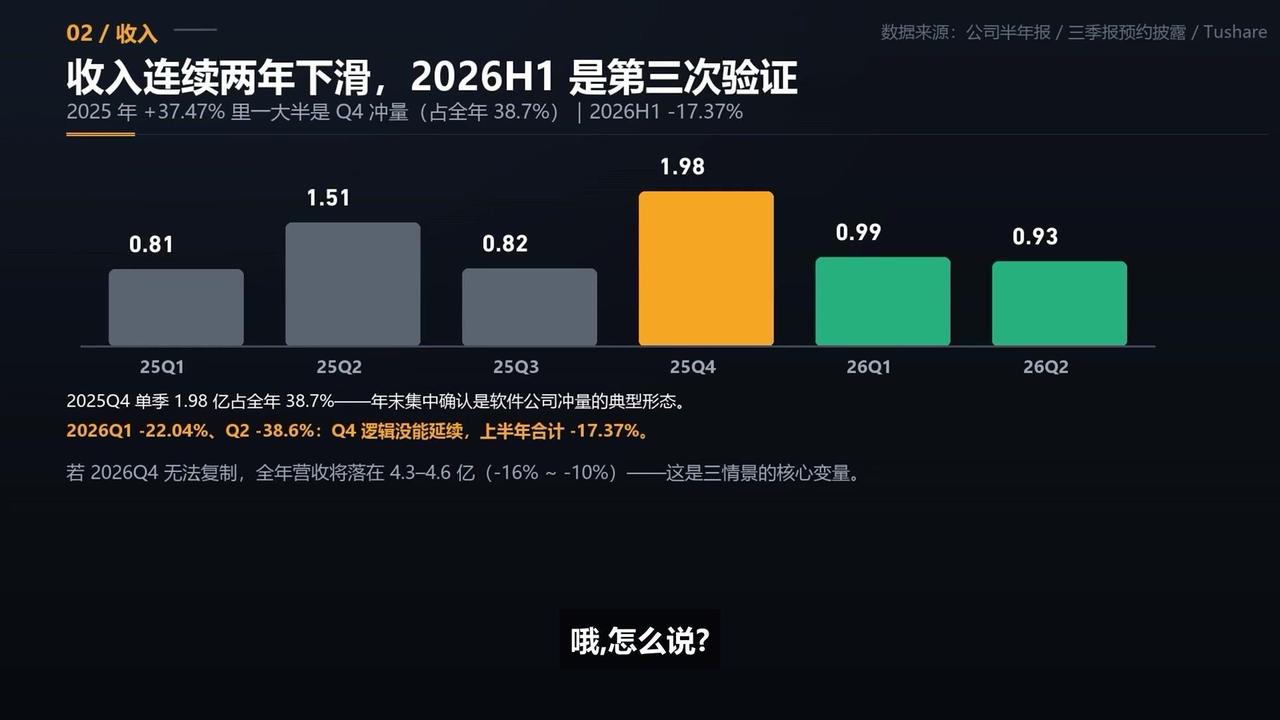
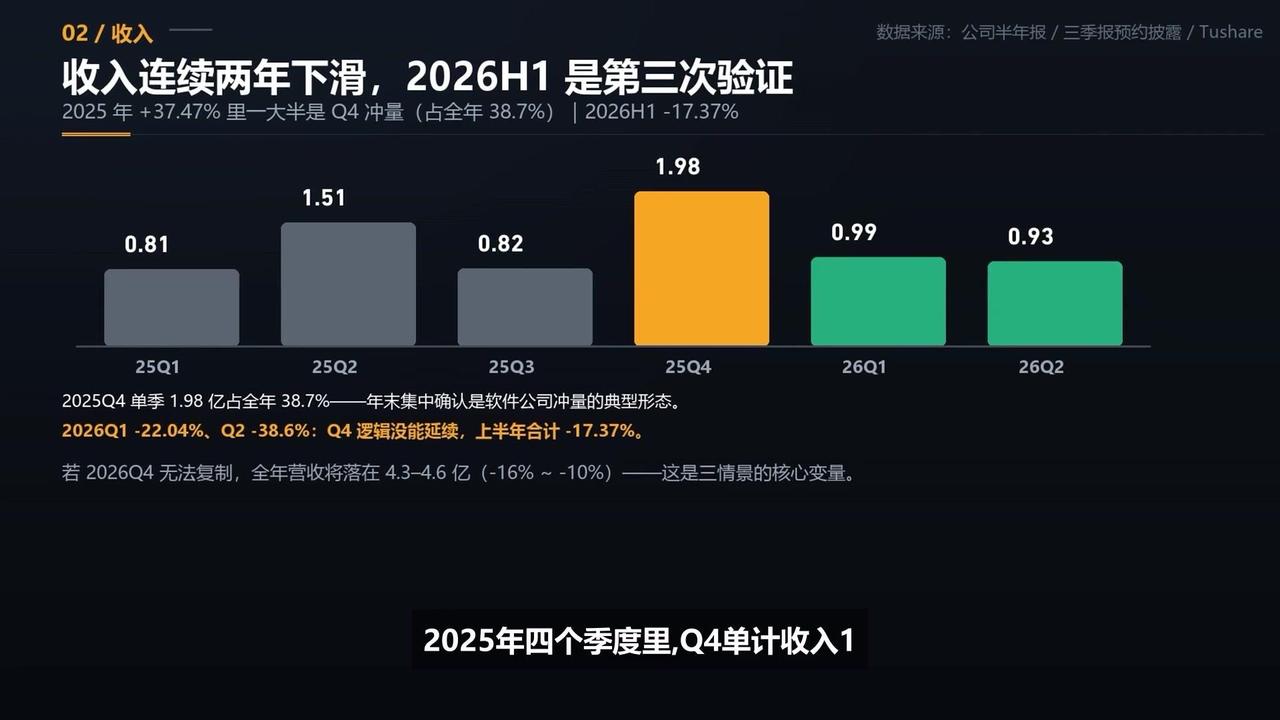
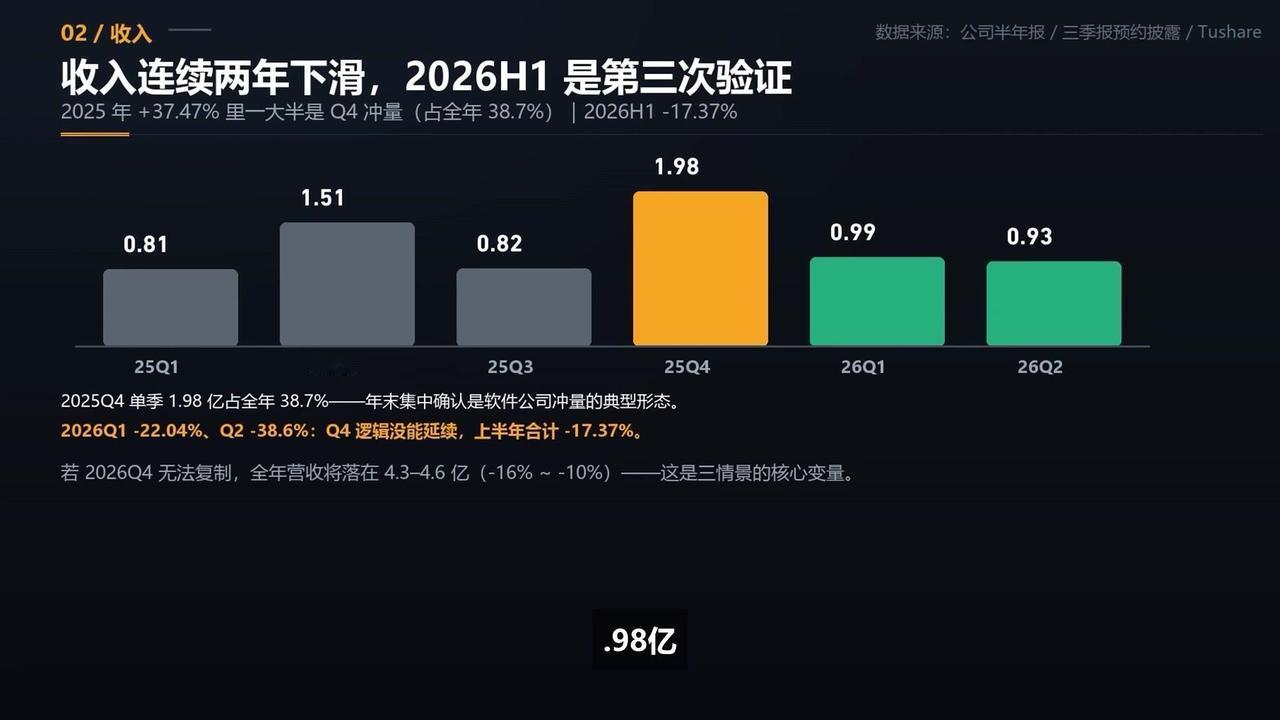
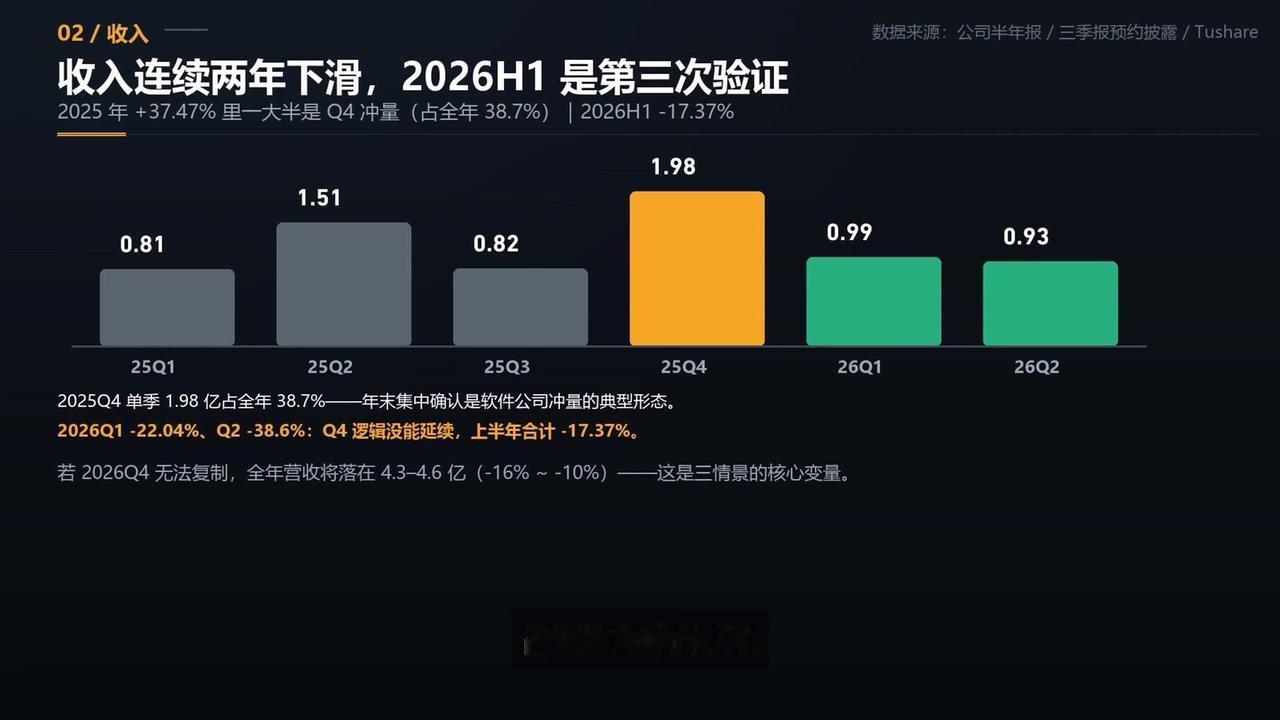
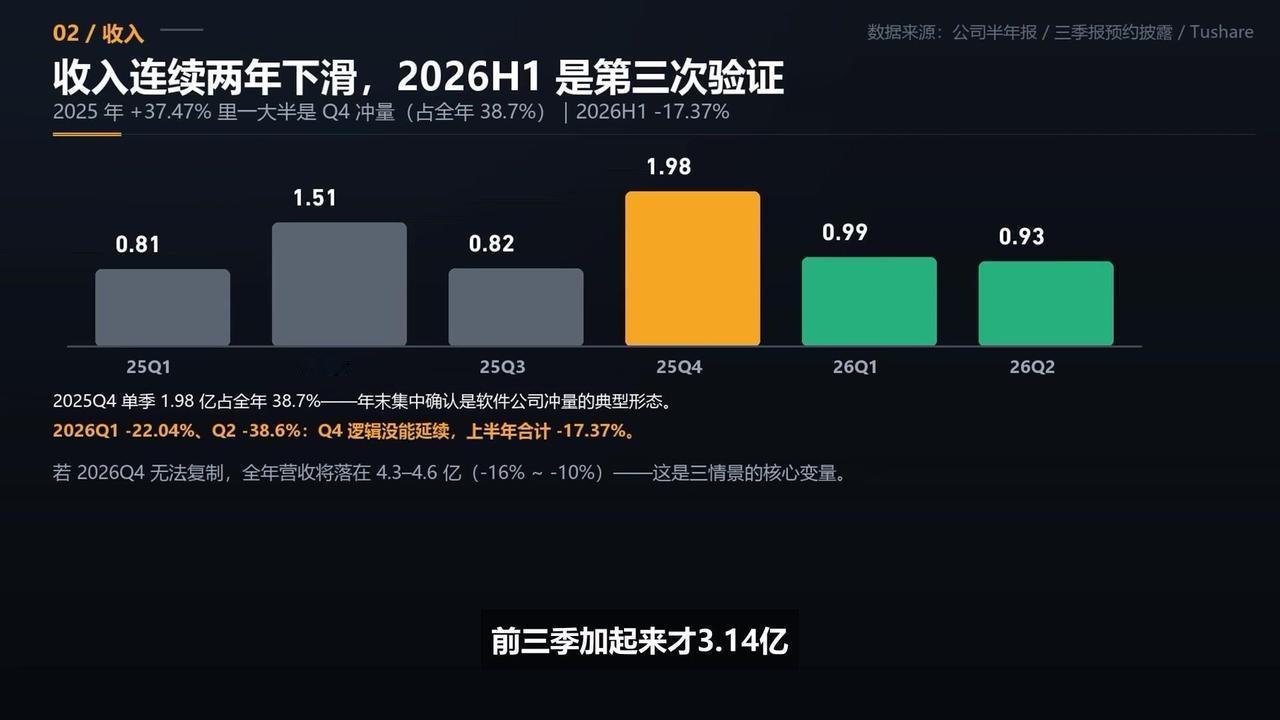
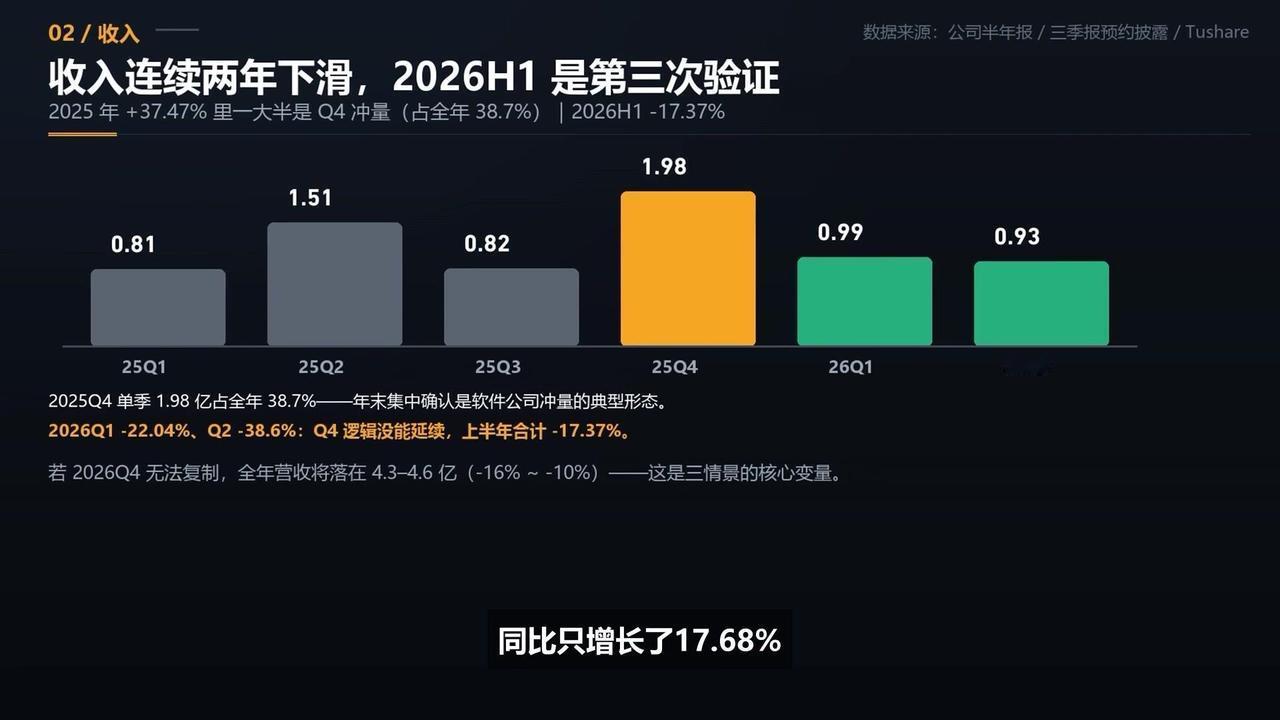
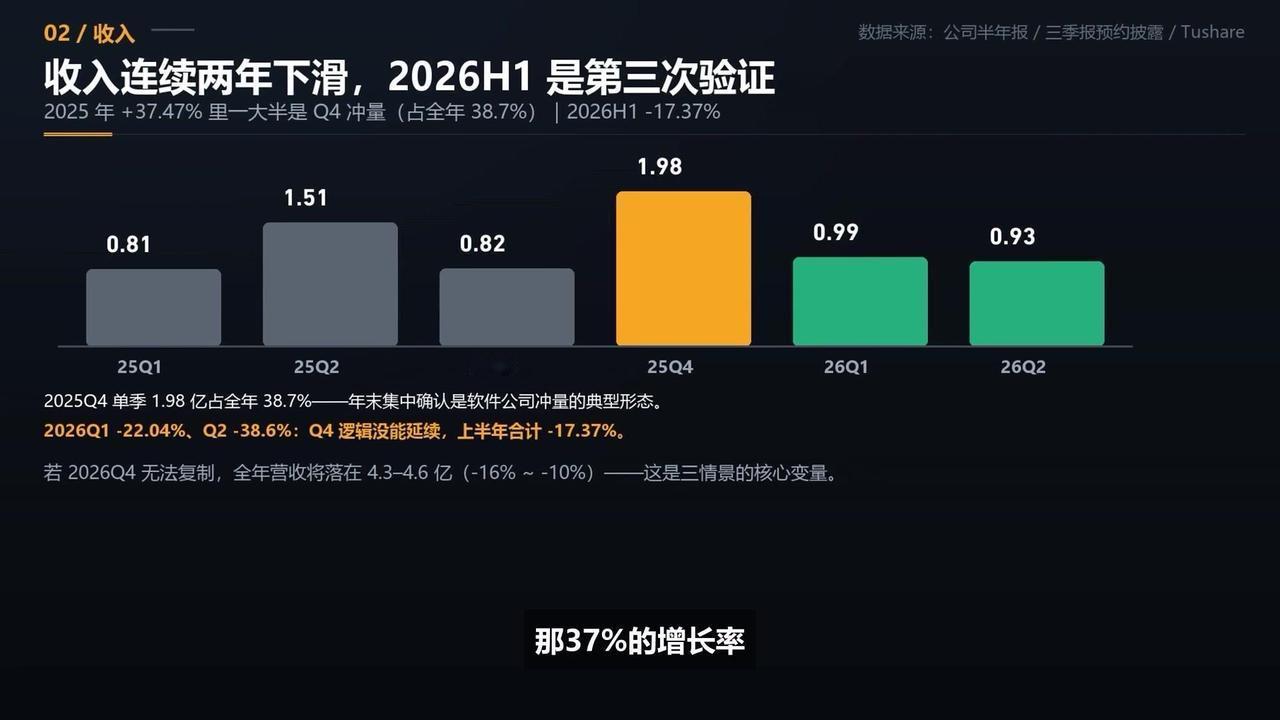
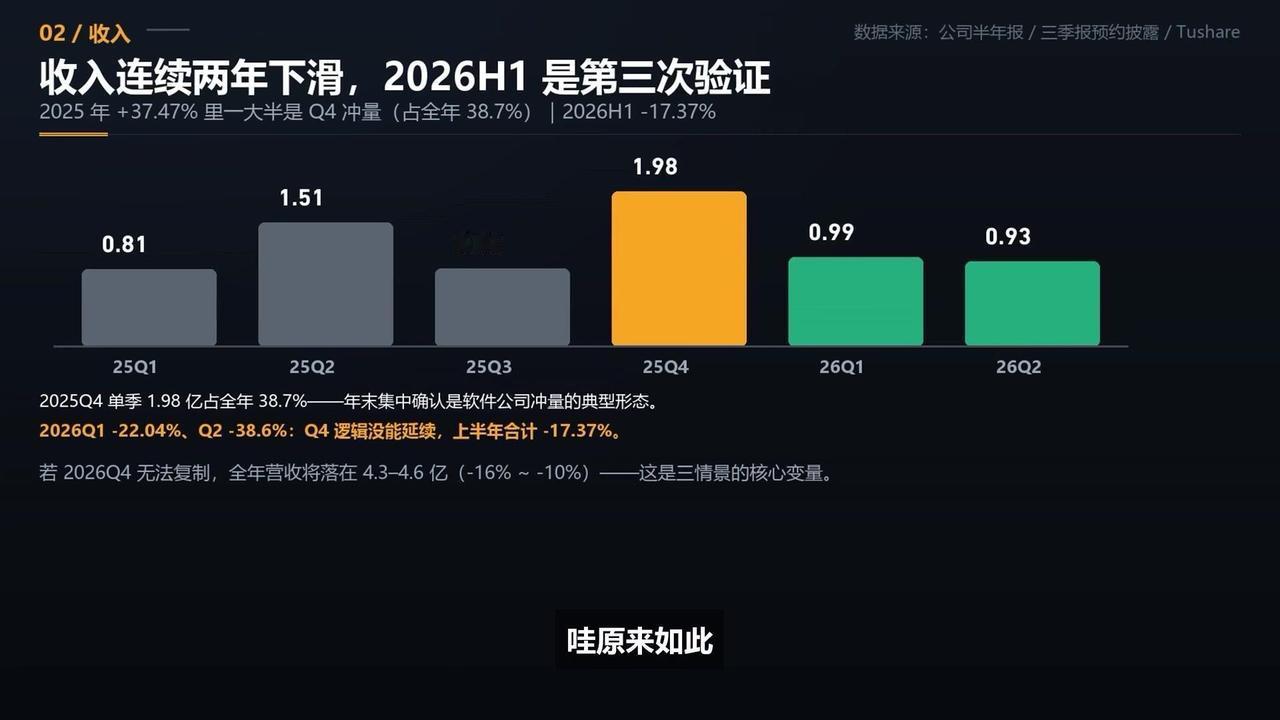
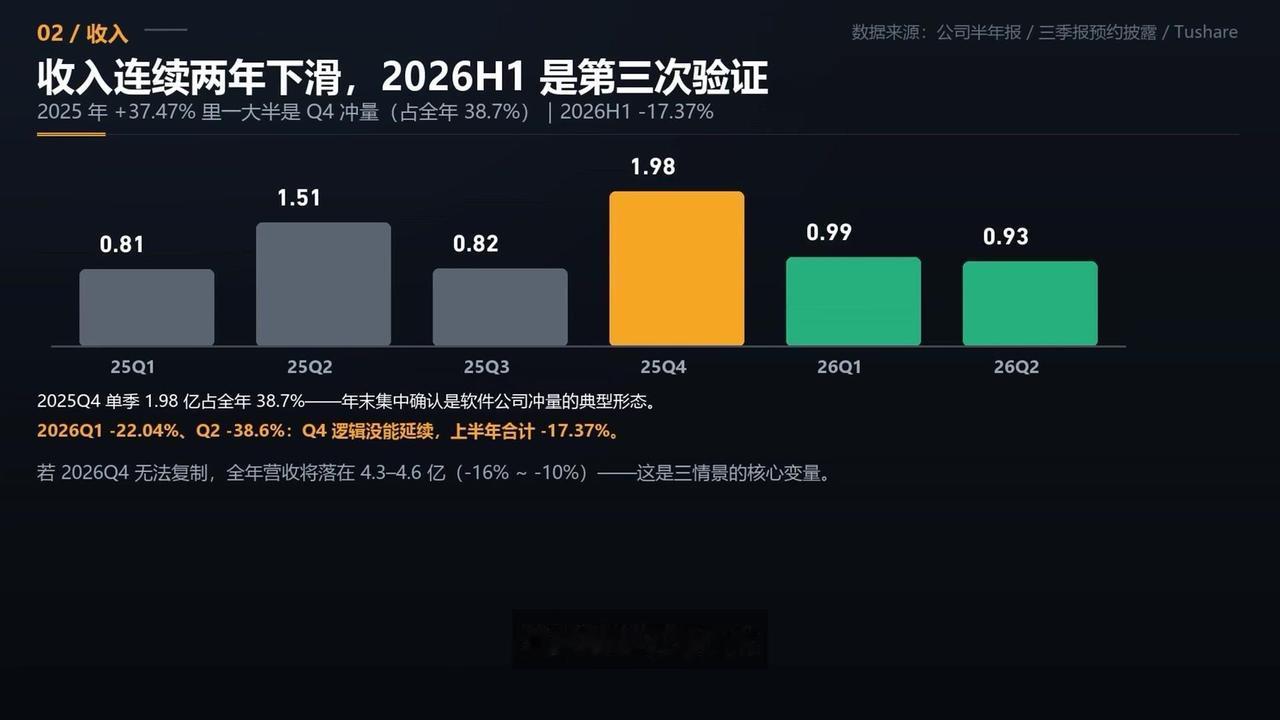
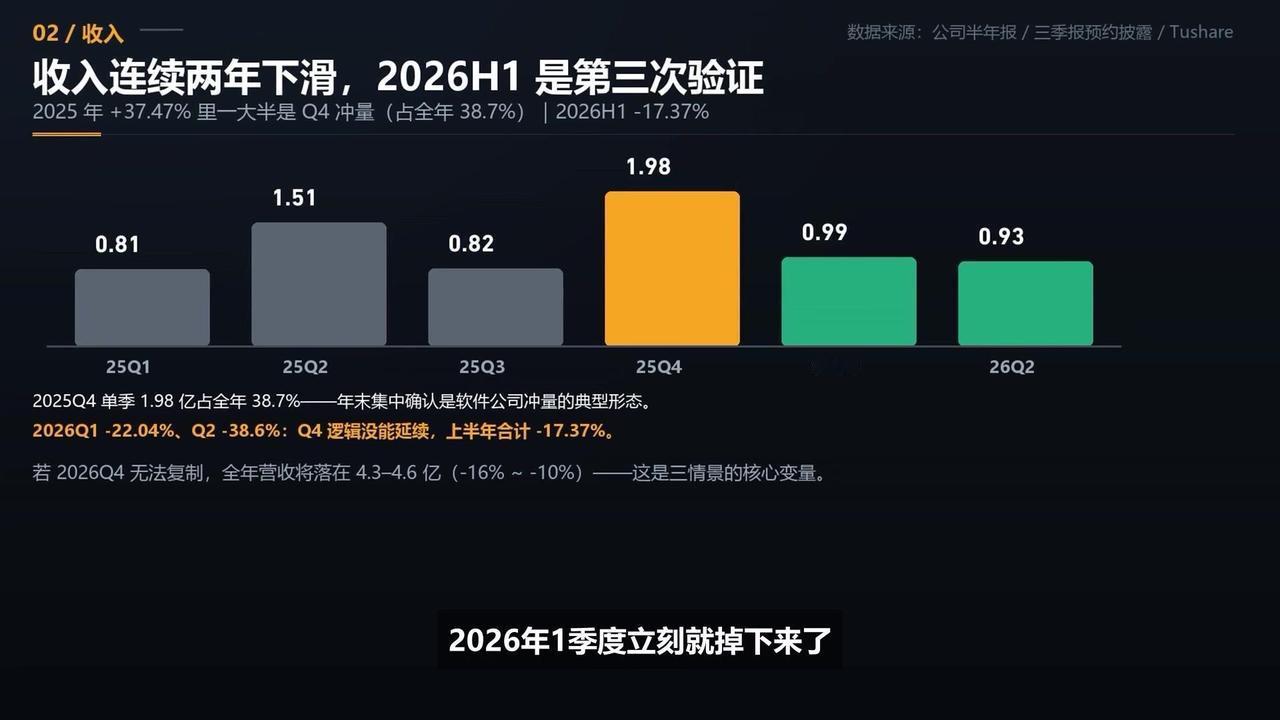
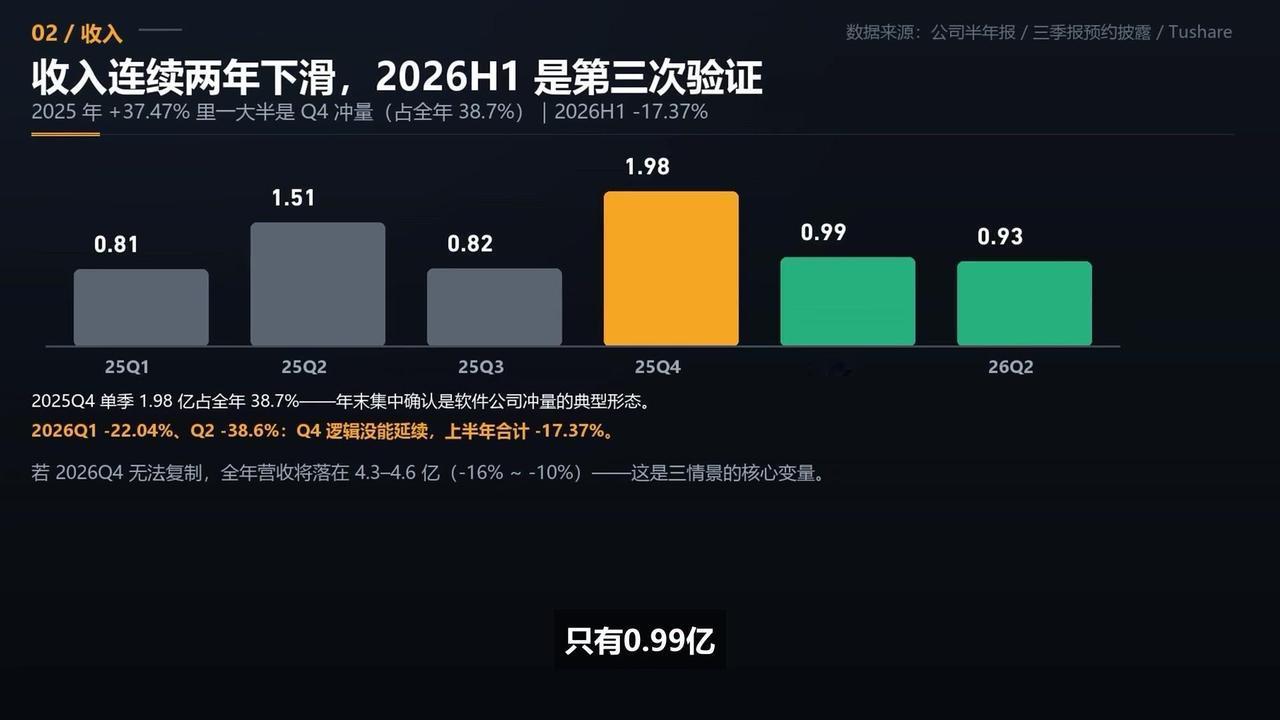
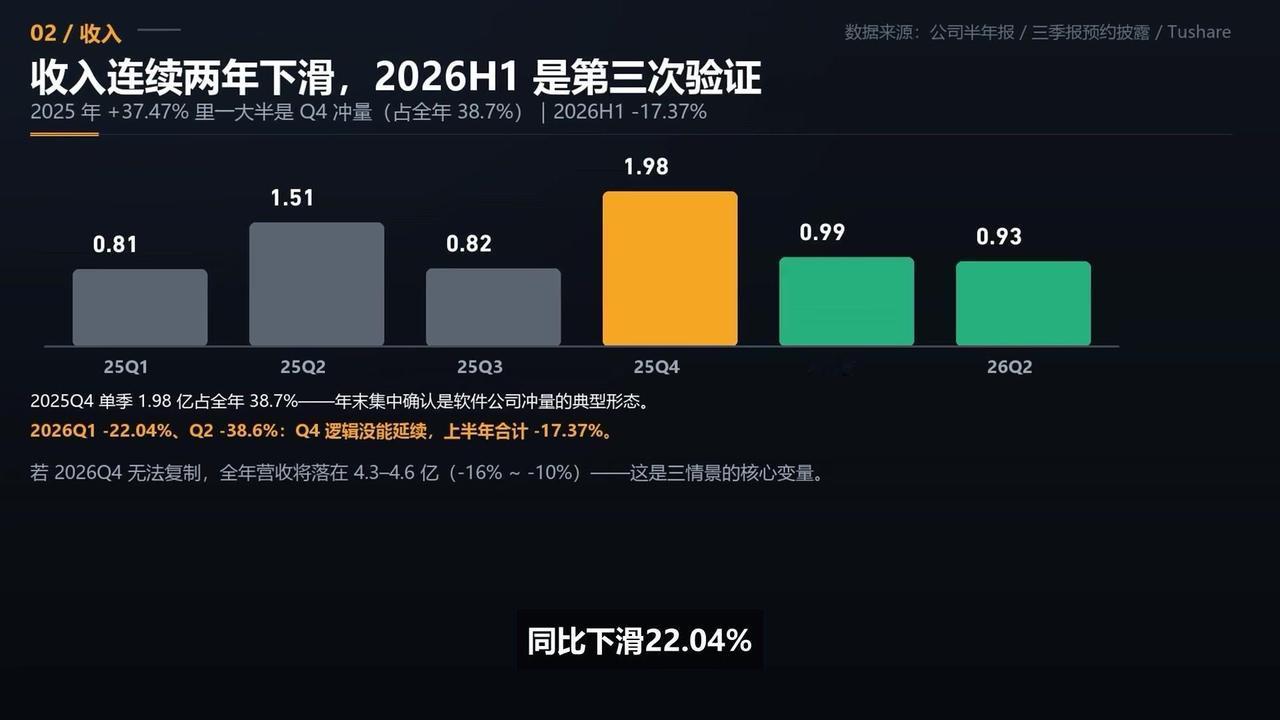
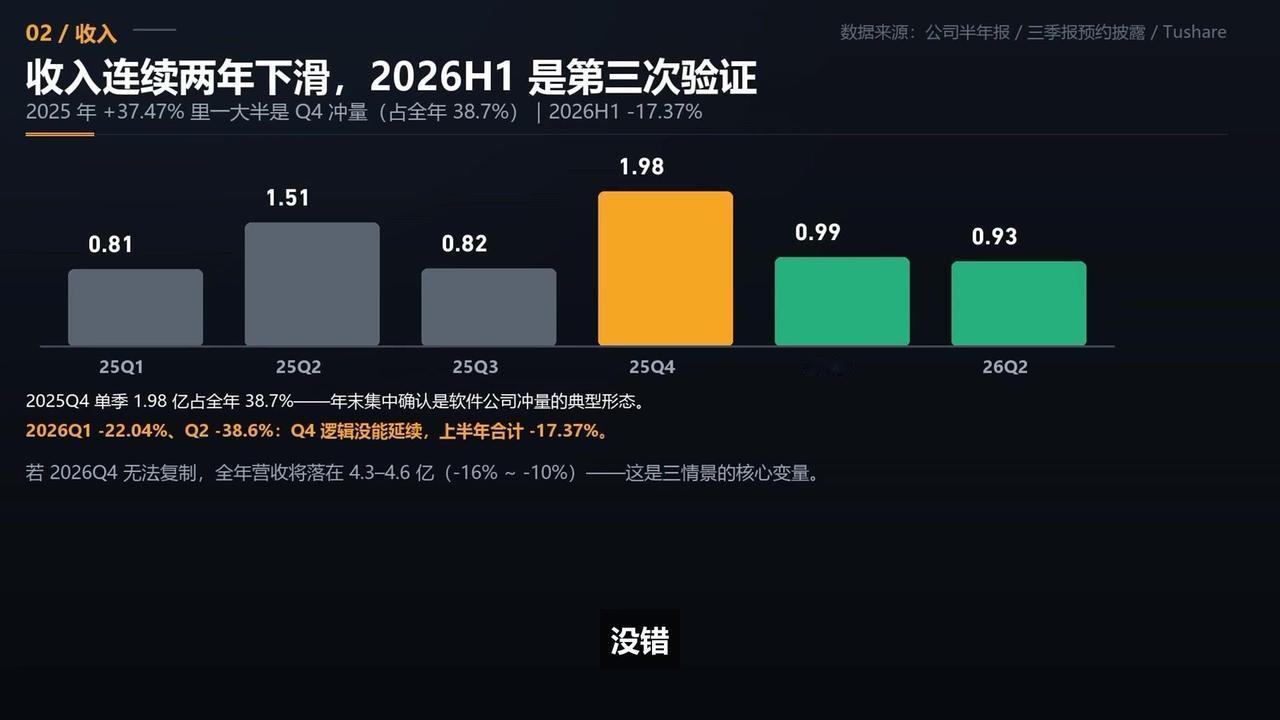
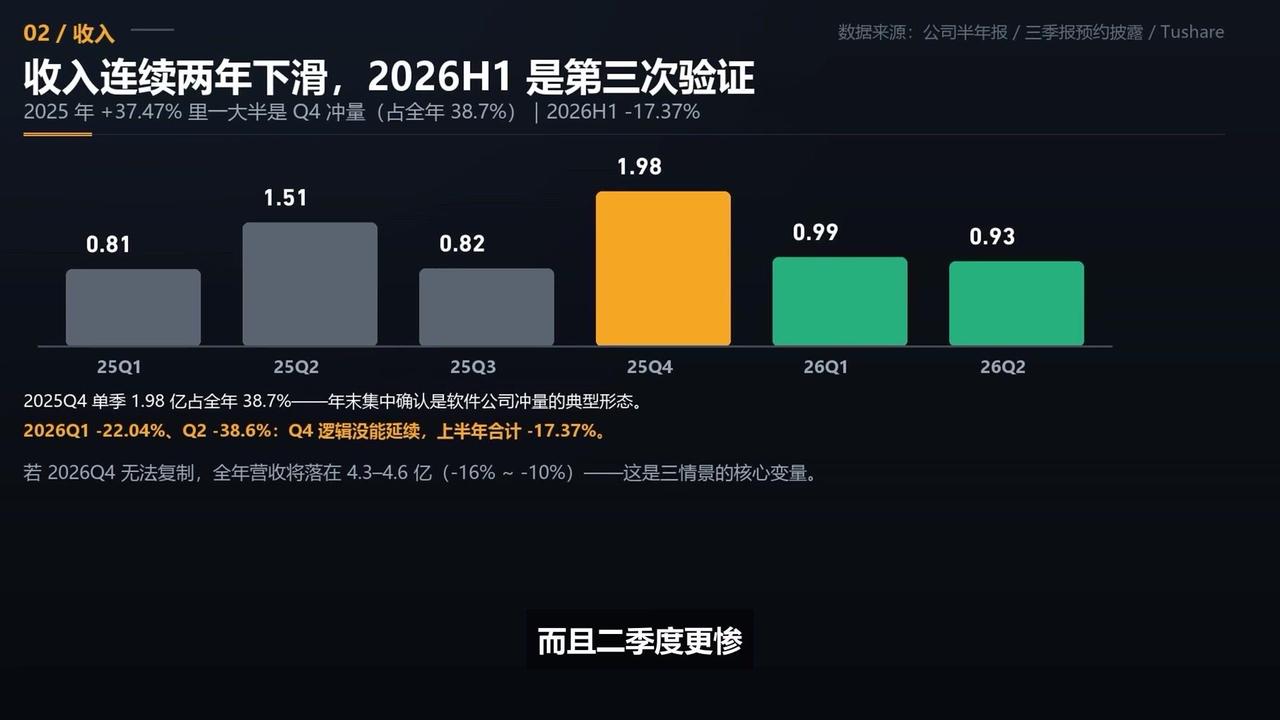
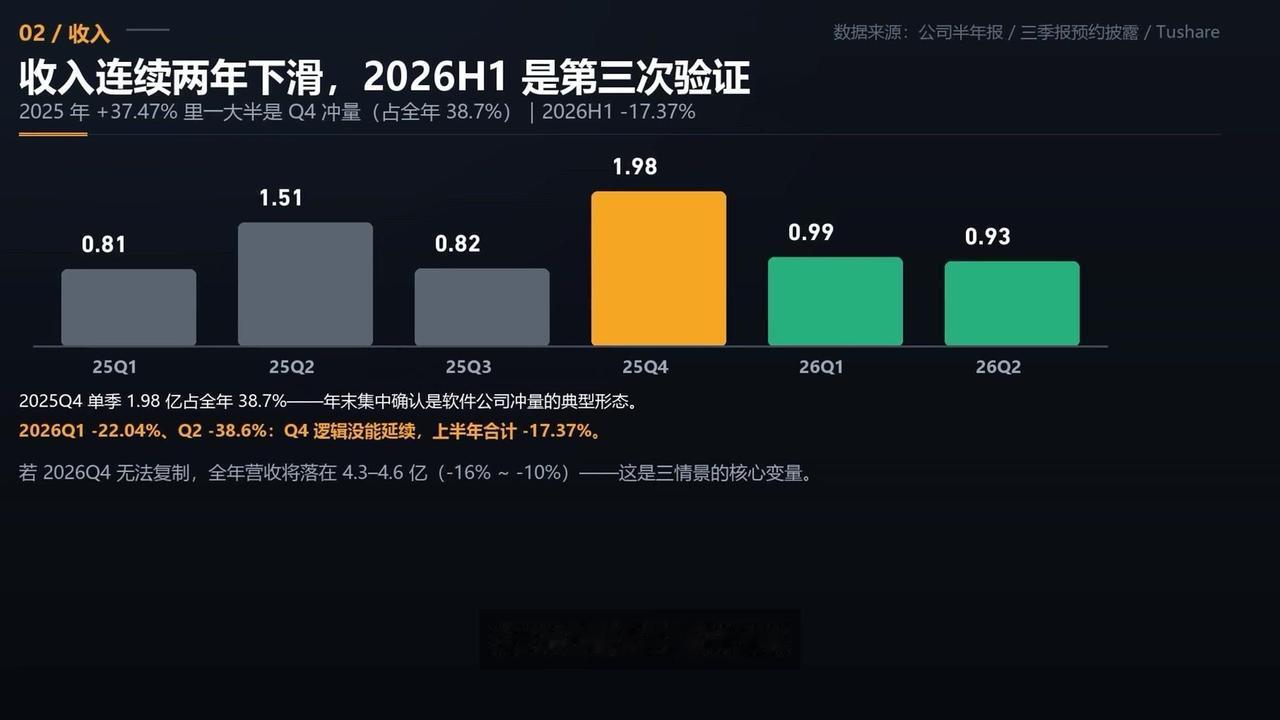
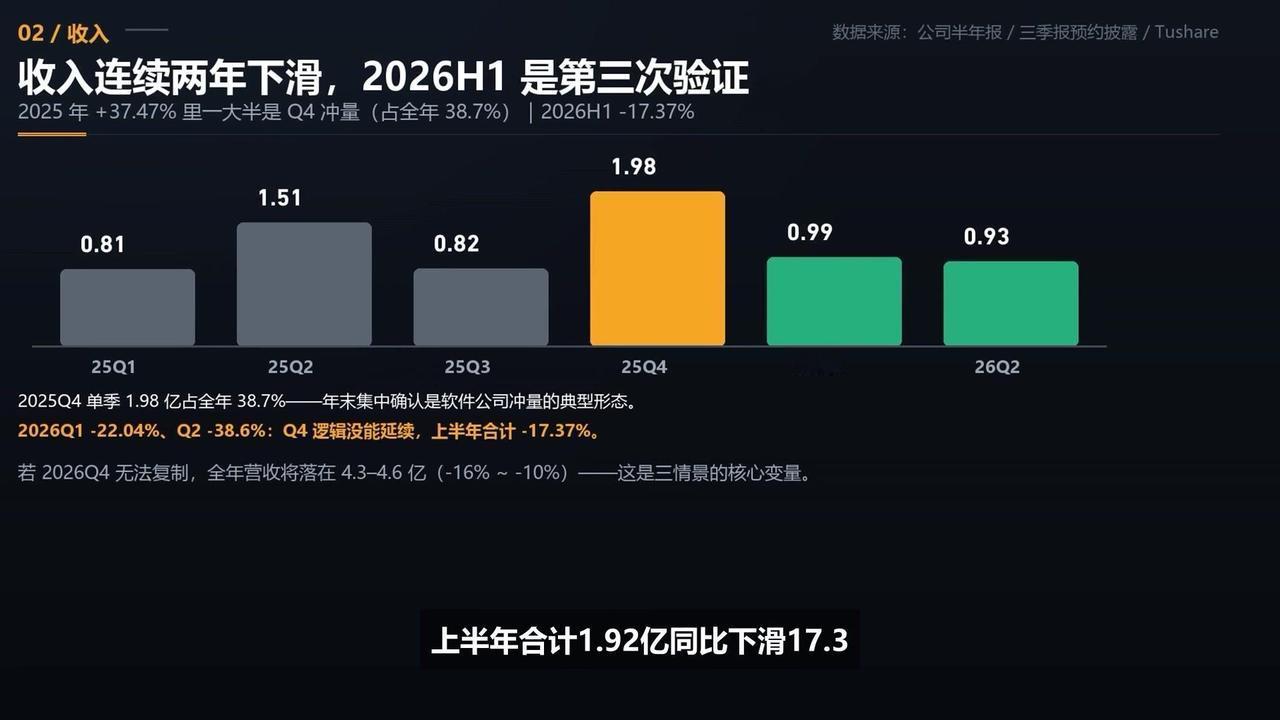
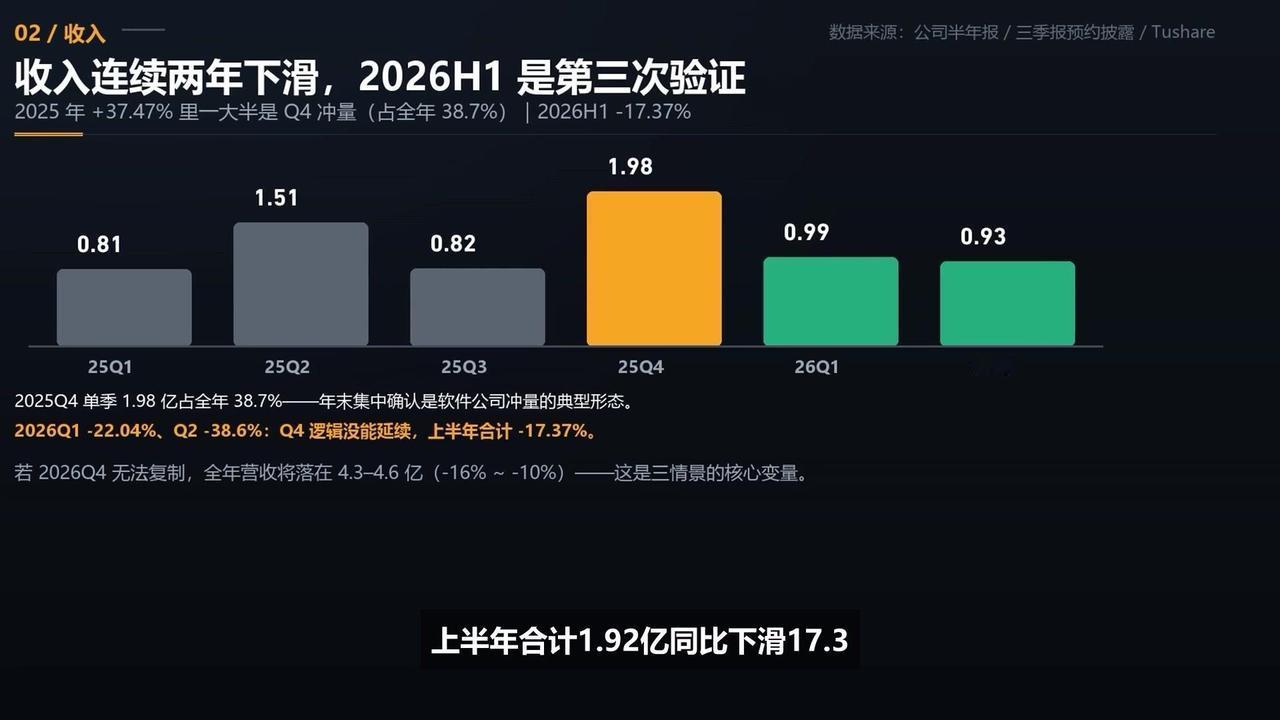
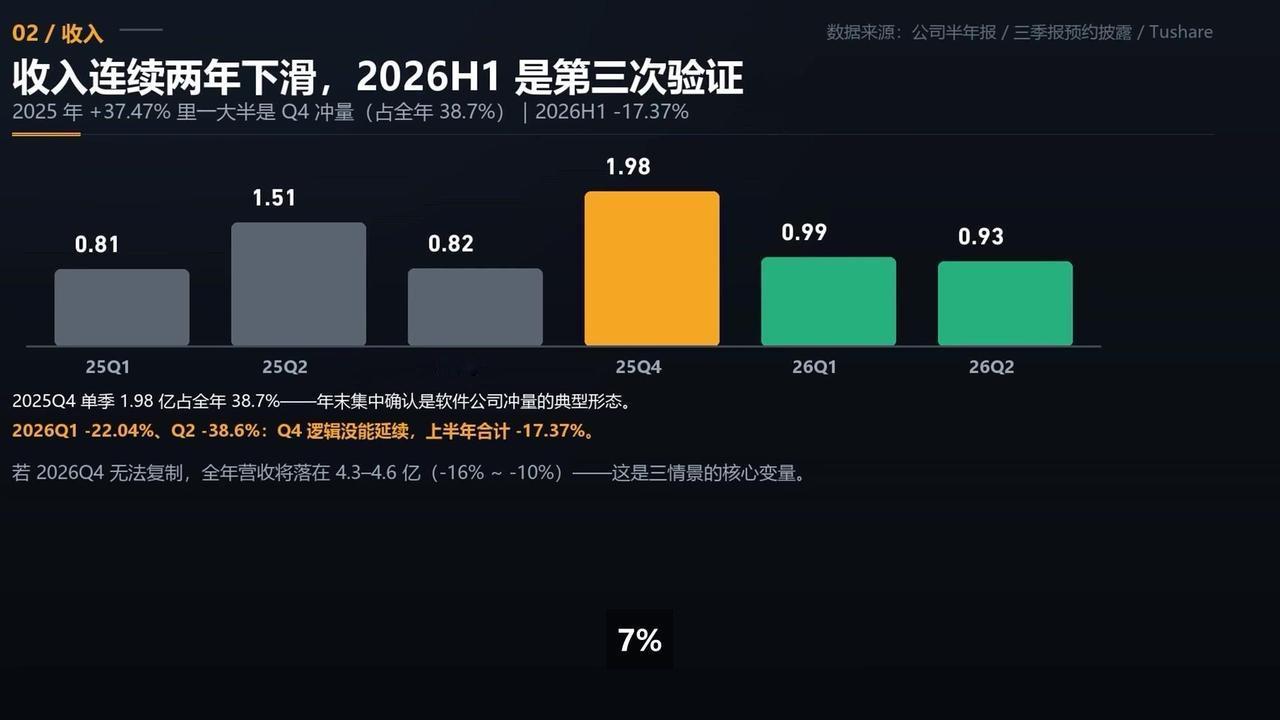
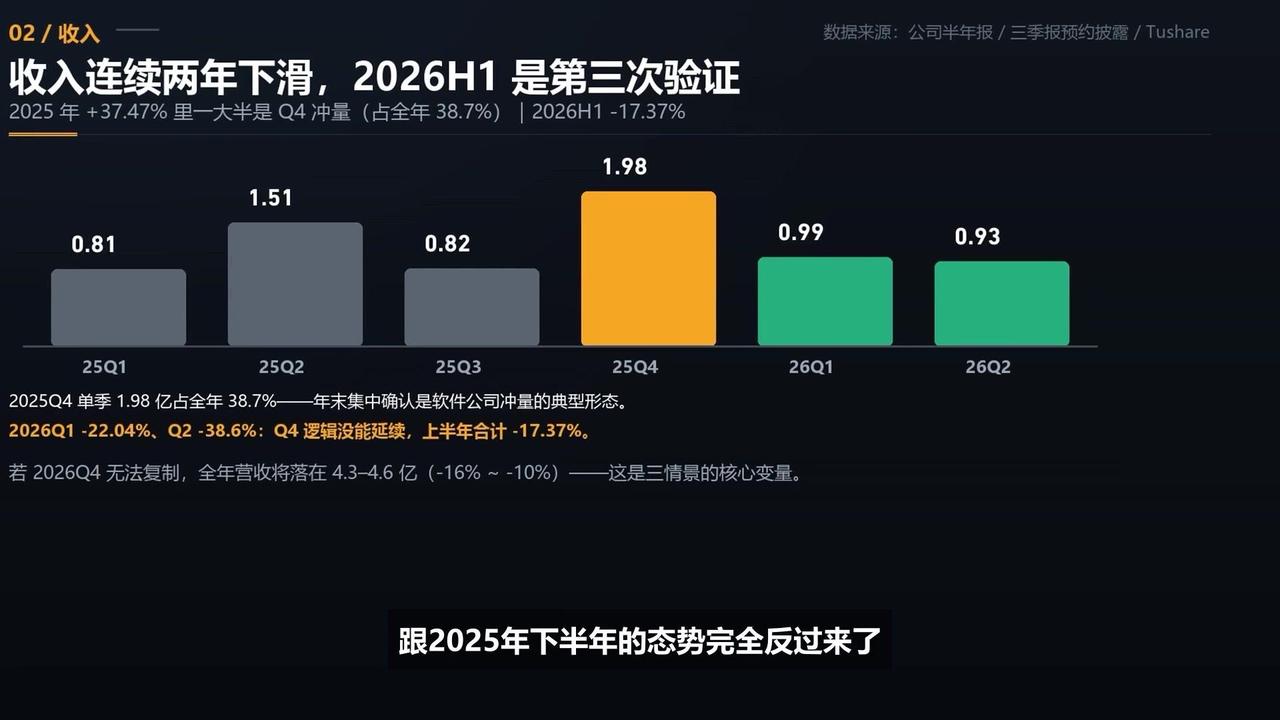
📊上半年营收同比下滑17.37%,归母净利润亏损同比扩大112%,单靠年末集中确认收入撑业绩的模式,后续难以为继。
💸销售费用率大幅飙升,每收入100元要花57元做销售,营收萎缩下持续高额投入属于投入换活命式消耗,研发投入反而同比微降,产品竞争力不足。
💴数据库自主产品毛利占比达84%,但集成业务毛利率仅11%左右,为保收入产品端被迫降价,后续盈利难度极大。
💰现金流消耗速度持续加快,虽短期无流动性危机,但如果营收不能止跌,两年后就得通过融资维持运营,还可能面临股权稀释。
🧮通过可比公司PS估值和三情景模型测算,加权目标价仅略高于现价,属于典型彩票型赔率结构,小概率大赚,大概率小亏,不适合作为组合底仓配置。