加拿大 LNG 产能翻倍,争抢亚洲长协市场
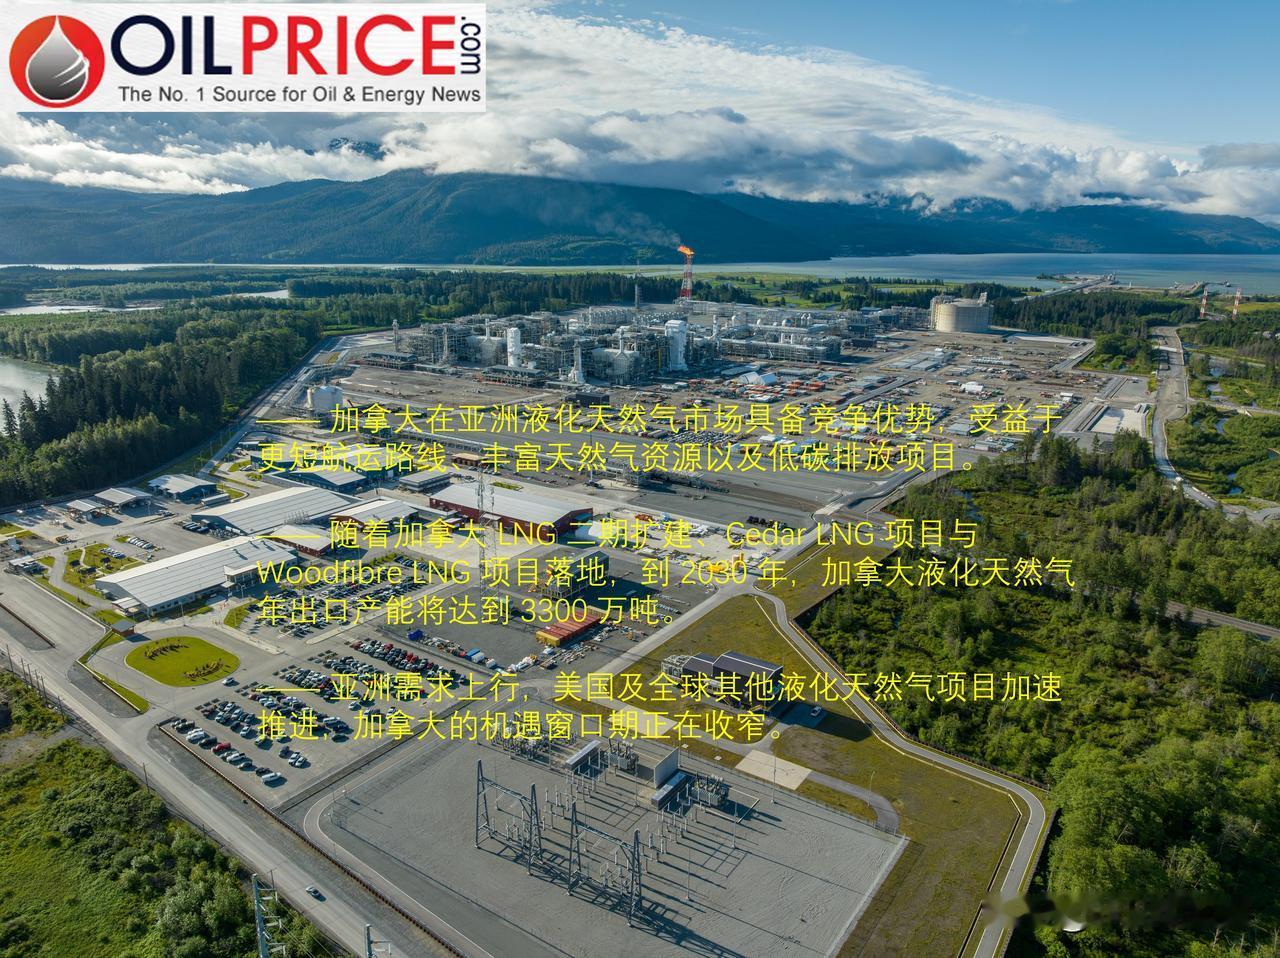
上月,壳牌联合马来西亚国家石油、中国石油、三菱商事以及韩国天然气公社,正式批准加拿大 LNG 二期扩建项目的最终投资决定。项目获批后,该基地总产能翻倍至每年 2800 万吨,进一步夯实加拿大作为亚洲市场重要长期供应方的潜力。叠加目前在建的Cedar LNG 与Woodfibre LNG 项目,预计到 2030 年末,加拿大液化天然气年出口产能可达 3300 万吨。伍德麦肯兹认为,依托庞大的资源体量、地理邻近性以及太平洋短途航运线路,加拿大能够很好地承接亚洲市场对长期低碳液化天然气不断增长的需求。但伍德麦肯兹同时警示,全球资本与市场份额的竞争持续加剧,加拿大的机遇窗口正在收窄。
伍德麦肯兹亚太区副主席约书亚・恩古表示:“对亚洲买家而言,加拿大拥有在全球 LNG 市场愈发稀缺的组合优势:资源规模充足、可接入太平洋盆地、航运路线短。加拿大的资源优势真实存在,但能否充分释放潜力,取决于项目竞争力、执行能力以及能否按期交付。”
伍德麦肯兹预测,亚洲液化天然气需求将从当前约 2.6 亿吨 / 年增长至 2060 年的约 5 亿吨 / 年,为加拿大 LNG 提供现成市场。加拿大在抢占这块市场上拥有几项清晰优势。首先是区位优势。加拿大 LNG 基蒂马特终端坐落于太平洋沿岸,LNG 运输船无需绕行巴拿马运河,也避开了曾制约卡塔尔供气的中东航运咽喉要道。标普全球的数据显示,从不列颠哥伦比亚省出发的货船抵达东京约需 8–9 天,而从美国墨西哥湾沿岸出发则需要 16–18 天。亚洲对北美 LNG 的需求同样在攀升:2026 年上半年,受霍尔木兹海峡周边形势影响,亚洲买家争相采购非中东气源,美国发往亚洲的 LNG 运量较 2025 年同期翻倍有余(+108%)。
加拿大建成了沿海天然气输送管道,用以开发这部分价格优惠的锁定气源,每天向不列颠哥伦比亚省基蒂马特的加拿大 LNG 出口终端输送 21 亿立方英尺天然气。出口商将加拿大上游廉价天然气直接输送至太平洋沿岸的液化生产线,绕开成本更高、挂钩亨利港基准价的墨西哥湾沿岸基础设施,在向高利润的亚洲市场外运液化天然气方面形成结构性成本优势。
其次,加拿大 LNG 的碳排放更低,契合日本、韩国采购方的净零目标。Cedar LNG 项目设计完全依靠不列颠哥伦比亚水电公司的可再生水电供电,替代燃气轮机,大幅削减温室气体排放。加拿大 LNG 项目依靠天然气驱动液化生产线,同时约五分之一的能源由不列颠哥伦比亚水电供应。
即便如此,伍德麦肯兹指出,即便计入年产能 1200 万吨的克西・利西姆斯 LNG 等新项目,加拿大的总产能仍远达不到总理马克・卡尼提出的长期 “能源超级大国” 目标 —— 实现 1 亿吨 / 年 LNG 出口产能。与此同时,亚洲 LNG 增量需求里尚未签订长协的份额,留给加拿大争夺的空间持续缩小;美国今年已有 CP2 LNG、Commonwealth LNG、Delfin浮式 LNG 1 号等项目拿到最终投资决定,将进一步巩固美国在全球 LNG 出口市场的主导地位。
此外,非洲、拉美、澳大利亚各地新建基础设施与 LNG 出口项目推进迅速,给对价格敏感的亚洲买家提供多元化气源组合。例如,莫桑比克、尼日利亚、毛里塔尼亚–塞内加尔等新兴供应国正在开发大型海上气田与浮式 LNG 装置,非洲有望同时成为欧洲和亚洲的主要气源。墨西哥项目利用廉价的美国管道天然气,从本国太平洋海岸出口;阿根廷开发瓦卡穆尔塔页岩盆地,这类项目也将开辟通往亚洲市场更快捷的航运通道。