科技股的困境。
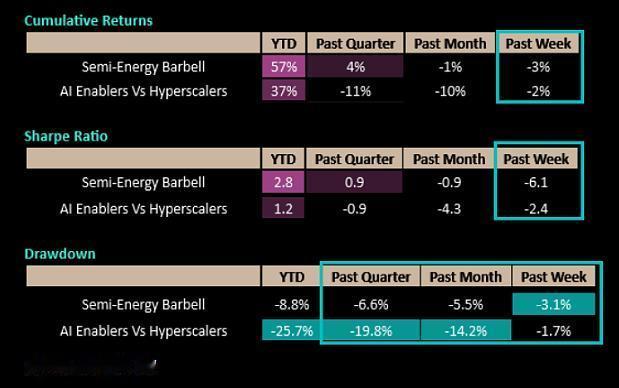
AI投资叙事正面临自身逻辑的内在矛盾。市场对超大规模云计算厂商资本开支路径的判断,已从此前的“正面无论如何都赢”演变为当前的“两害相权”困境——加速则自由现金流承压,减速则需求前景存疑,两条路均指向AI相关资产遭到抛售。更大的问题是任选其一都是毒药:
其一,若超大规模厂商资本开支继续加速。正如Meta最新财报所揭示的趋势,市场将高度聚焦于自由现金流的持续消耗,并进一步质疑整体融资可持续性。这一路径具有非线性风险,意味着需以更大规模、更高利差发行债务,AI交易因“不可持续”叙事而承压。
其二,若超大规模厂商资本开支出现实质性减速,则意味着市场此前已定价的"最优情景",涵盖AI需求、技术采用、盈利能力及终端用户生产率提升等核心论题正在失守,AI交易将面临更为猛烈的冲击。
因此,AI科技股,正在从“资本开支神话”走向“报表利润兑现”的阶段,国内80%以上的AI科技股报表利润,根本无法匹配过度透支的估值,所以可能继续杀跌,不排除再次腰斩的可能。