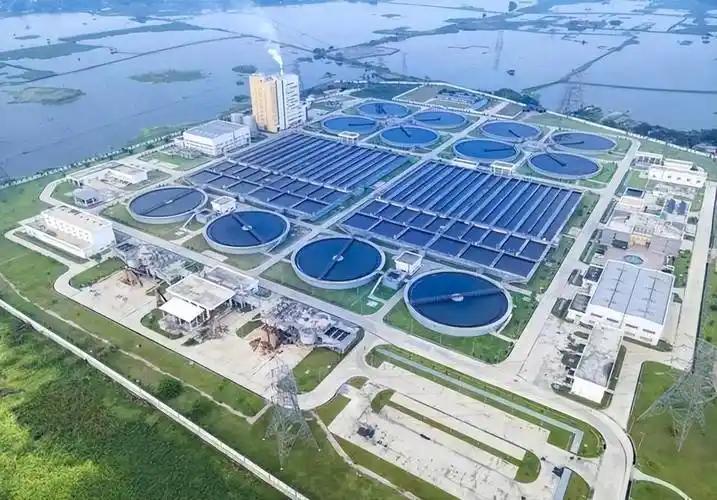
[浮云]沙特是全球最大的海水淡化水生产国,居然开始大量买中国设备。
按常理,最大生产国该是最强技术持有者,现在反过来成了中国制造的采购方。沙特国际电力和水务公司中国区负责人说得直白,中国制造商两三年就能追上国际先进水平,他们自己花了15年。
沙特是全球最大的海水淡化水生产国,这个头衔挂了几十年,按理说它应该是卖设备、卖技术的那一方,可现实是,沙特国际电力和水务公司把大约七成的水务设备订单给了中国供应商,可再生能源设备更是超过九成从中国采购,还打算未来三年每年至少花一百五十亿美元买中国设备。
它自己的中国区负责人讲得很坦白:沙特花了十五年才走到的技术水平,中国制造商两三年就赶上来了,一个把海水淡化做到全球最大规模的国家,反过来成了中国制造的采购方,这事本身就说明,海水淡化这行的竞争重点变了。
过去海水淡化最烧钱的地方,是那层反渗透膜,海水加压挤过去,盐分留下,淡水透出来,膜的价格和寿命几乎决定一个项目赚不赚钱。
高端膜长期被少数国外企业攥着,进口价一度到每平方米两千块,缺水国家没多少还价的余地,换膜周期、售后价格,基本是卖方说了算。
国产膜把成本压到每平方米八十块,脱盐率还能稳在99.8%,这不是某个参数追平的问题,是把整条成本线的起点往下拉了一大截。
膜便宜了,高压泵和能量回收装置也跟着国产化,吨水综合成本落到三到五块钱,沿海工业用水和大型市政项目的账本都得重新算,沙特人看的不是一台设备便宜多少,是长期跑下来总共能省多少。
海水淡化也不是买张膜插上就能出水。取水、预处理、高压泵组、能量回收、膜阵列、管网输送,哪个环节松了,整条线都转不顺。
沙特真正在意的,是整套系统能不能在沙漠高温、沙尘和连续运行的压力下稳住,山东电建在拉比格四期做的项目,日产六十万立方米,实测吨水电耗二点七千瓦时出头,把全球海水淡化项目的最低电耗纪录刷新了一遍。
这个数字有分量,是因为它在业主全程盯着、合同标准卡着的情况下跑出来的,电耗降下来,一座日产几十万吨的厂一年省出的电费是实打实的财政空间,这笔账沙特人算得比谁都清楚。
再往深看,供水这件事的玩法也在变。红海沿岸那个项目把光伏、储能、海水淡化、供水管网和污水处理捆在一起,整个系统不靠国家电网,靠沙漠里的太阳驱动海水变成淡水,再送到城市和工业节点。
中国企业在这里已经不是卖几台设备,而是把能源和水打通,交出一套能整体运行的系统方案,光伏和风电出海攒下的工程组织能力和成本控制经验,被用到海水淡化上,效果就出来了,沙特看中的,正是这种把电便宜和水便宜连在一起的能力,而不是某一件单品的报价。
有人会纳闷,沙特自己就是海水淡化大国,运营经验比谁都丰富,为什么装备环节反而往外买,这里头的缝隙在于,产能大国和装备强国不是一回事。
沙特的海水淡化产能全球第一,但产业重心长期放在项目开发和运营上,膜材料、高压泵、能量回收装置这些核心装备依赖外部供应链。
沙特自己也在推能量回收装置的本土化生产,计划建厂、减少进口依赖,说明它很清楚装备环节的分量。
当中国把膜、泵、能量回收和工程集成同时做到有竞争力的价格和可验证的性能时,继续维持原来那条供应链的经济理由就变弱了。
这不是技术能力全面逆转,而是制造和工程这一环在海水淡化产业里的分量变重了,谁能在保证质量的前提下把规模化制造和工程交付的成本压到最低,谁在采购决策里就更有话语权。
当然,现在就下结论说格局已经定型,还太早,中国海水淡化设备出口的绝对规模放在全球市场里仍然只是开始,国产膜在大型项目里连续跑三五年之后的性能衰减、中国总包商在海外把管网和运维体系一起稳住的能力、超大型项目对供应链响应速度的考验,这些都还需要时间给出答案。
沙特在推装备本土化,其他海湾国家也在做类似布局,未来的竞争不会只停留在谁更便宜这一个维度上。
说到底,全球水资源的供给逻辑正在调整,过去缺水国家向少数掌握核心装备的供应商买单,价格里含着技术垄断的溢价,选择空间很窄。
现在一个更完整的制造和工程体系把海水淡化的成本往下拉,把项目交付周期压缩,把水从一种受制于外部技术的稀缺品,逐步推向一种可以规模化组织生产的工业品。
这个变化不会一夜完成,但它对全球缺水地区意味着的选择余地,比任何一份单笔合同都更重要,沙特这个最大海水淡化生产国开始大量采购中国设备,真正说明的是竞争重心已经从少数装备供应转向规模化制造和系统交付,海水淡化的门槛和成本正在被重新定义。
信源:
央广网,《沿着水网看山东丨一片膜的突围!国产技术改写海水淡化成本版图》,2026年3月23日
中国日报网,《两项世界纪录加持 沙特拉比格四期海水淡化项目转入质保期》,2026年5月27日