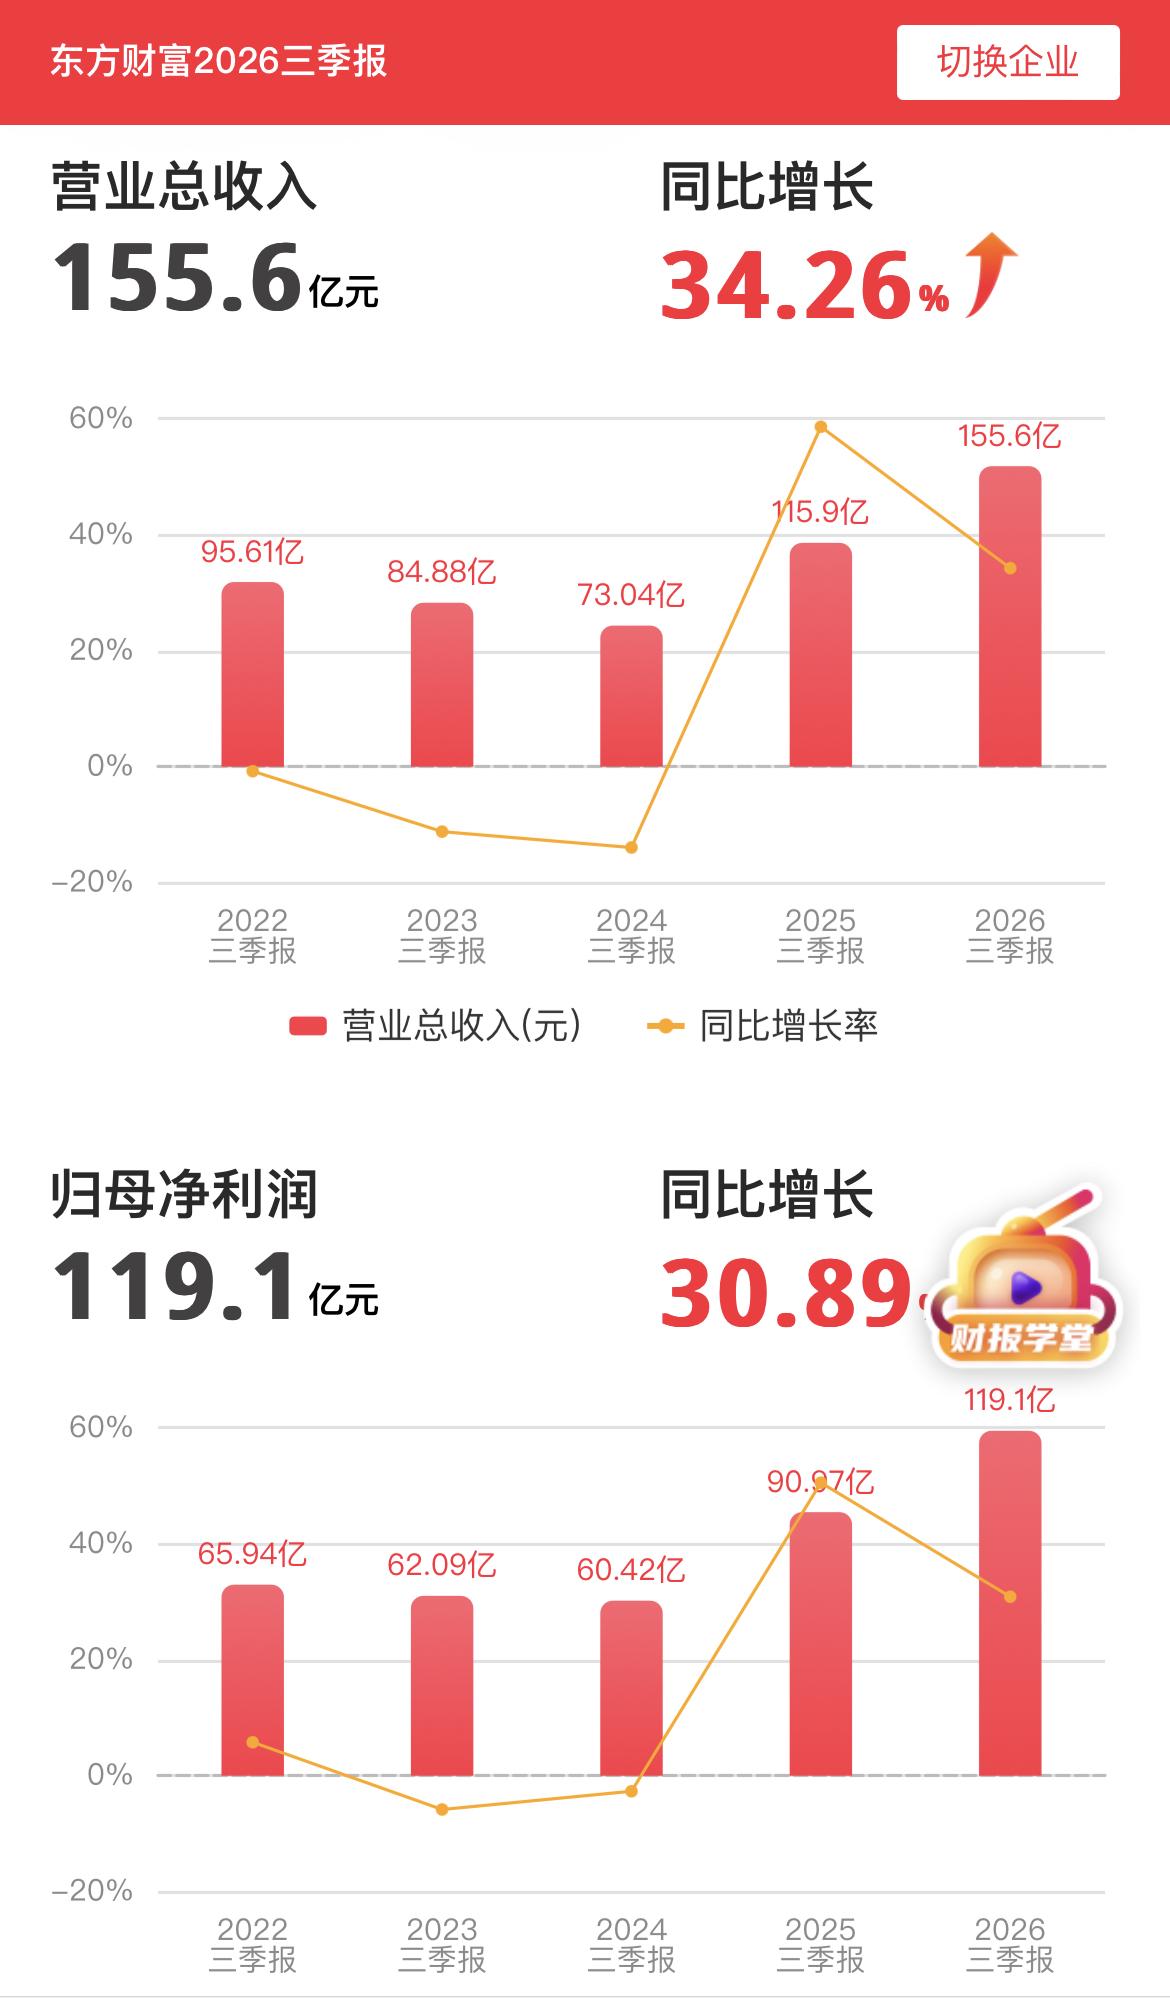
东方财富2026年三季报点评。
……………………………….
前三季度营收155.60亿元,同比增34.26%,归母净利润119.07亿元,同比增长30.89%,整体保持稳健增长。
不过节奏上明显分化,第三季度单季增速放缓,营收同比仅增6.80%,归母净利增8.86%,相比上半年景气度有所回落,贴合近期市场震荡、交投降温的环境。
…………………………………
业绩支撑主要来自经纪佣金、两融利息与基金代销三条主线,线上流量优势持续兑现,经营现金流大幅改善,资金底子扎实。
但它的盈利高度依赖A股成交量、市场风险偏好,属于典型的贝塔型标的。
行情回暖时弹性突出,市场持续低迷则业绩容易承压。
………………………………..
这份财报算是符合预期,没有超预期惊喜。
后续核心看点,依旧是两市成交活跃度、两融规模和基金发行回暖情况。
对于投资者而言,不必单纯看增速高低,要把它当成市场情绪的观测窗口,理性看待周期波动。
…………………………………….
闲聊证券板块。
机构们预测证券板块2026年前三季度净利润同比约增30%,第三季度单季同比小幅增长,但受市场交投回落、自营波动拖累,环比大约下滑三成。当前板块估值处于近十年极低位区间,头部券商股息率大约4%附近。
券商属于强周期板块,业绩高度绑定市场成交量与指数表现,三季度环比回落,也是行情降温的直接反映。低估值与不错的股息构筑了安全垫,只是估值修复非一蹴而就,仍待市场春风来催化,静候周期轮转。
…………………………..