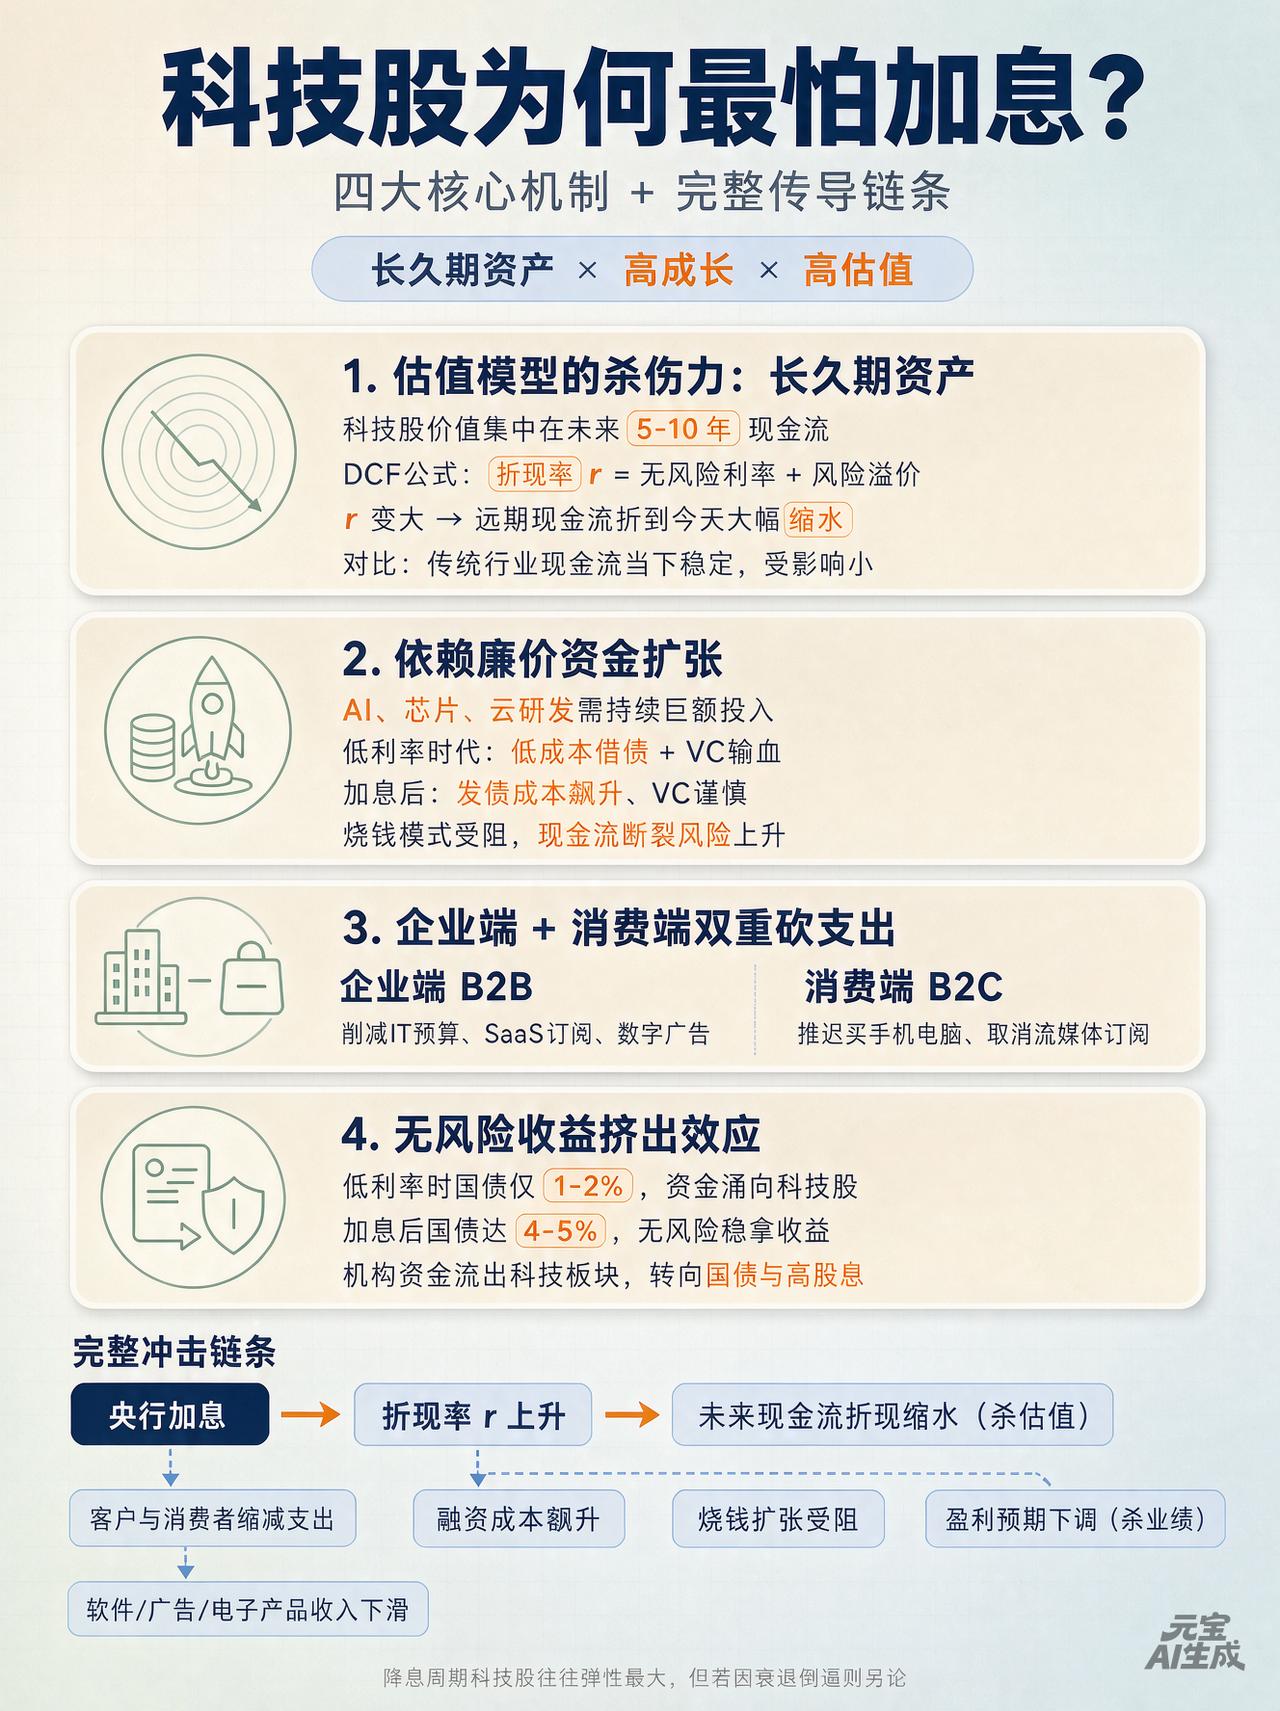
加息对科技企业的影响
科技企业(尤其是高成长、高估值的科技巨头和初创公司)之所以对加息和物价变化最为敏感、受到的冲击最大,主要是由科技行业的商业模式、资金结构和估值计算方式决定的。
这背后的逻辑可以归结为以下 4 个核心原因:
1. 估值模型的杀伤力:“未来的钱”最怕高利率
这是科技股在加息周期中最受打击的数学本质。
在金融学中,科技股通常被归类为“长久期资产”(Long-Duration Assets)。因为很多科技公司当前的盈利很少甚至处于亏损状态,它们的大部分价值(现金流)都建立在对未来 5 年、10 年甚至更长远的乐观预期上。
股票估值采用的是DCF(现金流折现模型):
* 公式中的 r(折现率) = 无风险利率(基准利率/国债收益率)+ 风险溢价。
* 当央行加息导致基准利率飙升时,分母上的 r 会显著变大。
* 分母越大,分数的最终结果缩水越严重。特别是对于 t 很长(遥远未来)的现金流,经过高利率的逐年折现,折算到今天的价值会被大幅稀释。
> 对比:传统行业(如能源、银行、必选消费)每年有稳定且当下的现金流(高股息),分母变大对它们的影响较小;而科技股绝大部分价值在于未来,因此“杀估值”杀得最惨。
>
2. 商业模式依赖“廉价资金”进行扩张
科技行业的成长机制极其依赖大规模的研发(R&D)投入和市场拓展:
* 高研发与高烧钱:研发 AI 大模型、芯片、云计算或自动驾驶,需要持续投入巨额资金。在零利率/低利率时代,企业可以低成本借债或进行股权融资(烧钱拉新、抢占市场)。
* 加息打破低成本循环:加息后,银行贷款利息变贵,企业发债成本飙升,风险投资(VC/PE)也变得极其谨慎。缺乏“廉价资金”输血后,依靠烧钱驱动的高成长模式难以为继,甚至会引发现金流断裂。
3. 消费者与企业客户双重削减支出
科技公司的收入来源主要分为企业级服务(B2B)和消费者服务(B2C),这两端在加息和高通胀下都会遭遇直接打压:
* 企业端(B2B,如 SaaS、云计算、广告):当宏观经济降温、借贷成本上升时,全社会的普通企业都会精打细算。企业会首先削减IT 预算、软件订阅费用以及数字广告投入(广告是 Google、Meta 等科技巨头的主要收入来源)。
* 消费端(B2C,如消费电子、娱乐订阅):通胀导致物价上涨、借贷利息变贵,普通人的可支配收入变少,会推迟购买新的智能手机、电脑,或取消各类流媒体和娱乐订阅。
4. 机构资金的“无风险收益”挤出效应
在低利率时期,国债收益率只有 1%~2%,资金为了追求高回报不得不流向风险较高的科技股;
而当央行加息将无风险利率推高到 4%~5% 时,资金的避险偏好大幅上升:
> “既然买无风险的政府国债就能稳拿 5% 的年化收益,我为什么还要承担巨大风险去买估值极高、分红极少甚至不分红的科技股呢?”
>
这种资金偏好的转移,会导致大规模机构资金从科技板块流出,转向国债、货币基金或高股息的避险板块。
总结:科技股受冲击的完整链条
央行加息 ➔ 折现率(r)上升 ➔ 科技股未来现金流折现大幅缩水(杀估值)
│
├─➔ 融资成本飙升 ➔ 烧钱/研发扩张模式受阻 ➔ 盈利预期下调(杀业绩)
│
└─➔ 客户/消费者缩减支出 ➔ 软件/广告/电子产品收入下滑
这也解释了为什么在加息周期中,科技股往往跌得最凶;但反过来,一旦物价见顶、央行停止加息或开启降息周期时,科技股也往往是反弹最迅猛、弹性最大的板块。