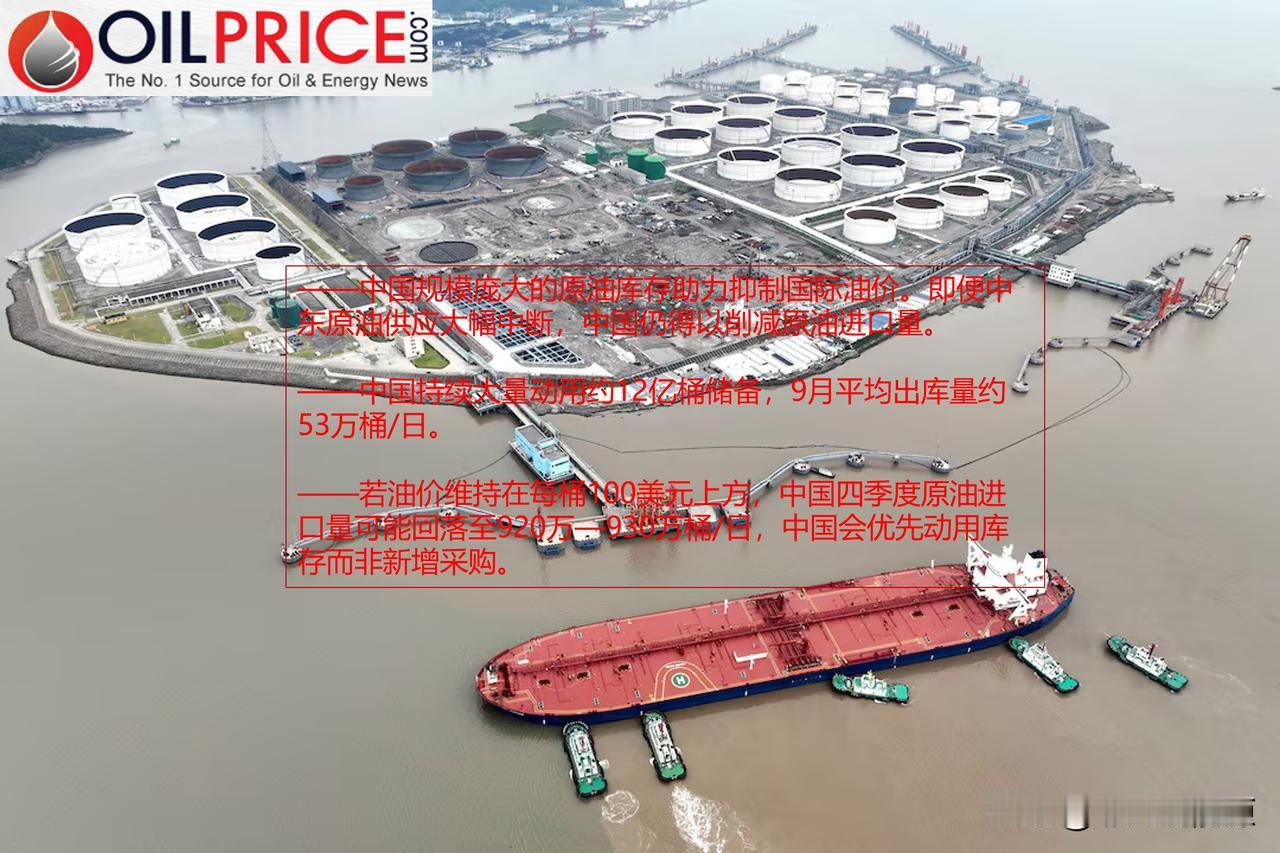
原油进口回升,中国减少动用库存的需求
自伊朗冲突推高油价至每桶100美元以上,中国便开始依托巨量原油库存调节供应。作为全球最大原油进口国,3月之后的多数月份里,受油价飙升影响,中国压缩进口,持续从13亿桶的库存中取油。
尽管中东原油流通遭遇重大扰动,但春季与夏季的库存释放、进口缩减,稳住了国际基准油价。自冲突爆发以来,中国这套原油供应调节机制,是石油市场最重要的缓冲手段之一。
如今,这也是市场仅剩的缓冲垫。年初全球原油供应过剩的局面已经消化殆尽,其他地区的持续出库也消耗了原油与成品油库存。
伊朗冲突前,中国商业库存加战略储备的原油总量预估最高达14亿桶。有这层厚实的安全垫,霍尔木兹海峡运力受阻、油价暴涨时,中国可以直接削减进口。
中国向来是伺机而动的采购方。中东危机爆发后不久,中国就减少现货采购。通过压低进口需求,中国单独抵消了一部分全球供应缺口。
春季这套原油进口策略成功压住国际油价:4、5、6三个月,中国炼厂每日减少约400万桶原油到货。
6月,中国原油进口总量降至十年低点。高油价叠加中东供应受限,进口量已经连续三个月处于低位。中国有底气大幅减少原油采购,估算来看,6月进口量较2025年均值减少440万桶/日。
7月,进口有所回暖,但炼厂开工率偏低,中国原油库存预计增加约20万桶/日。
这也是过去五个月里,唯一一个预估库存实现回补的月份。
路透专栏作家克莱德·拉塞尔依托进口、炼厂加工量与国内产量的官方数据测算,这个全球最大原油进口国在8月、9月再度动用库存,9月出库量约53万桶/日。
和美国不同,中国不对外公布库存数据。分析师依靠总供应量(国内产量+进口量)以及炼厂加工负荷,估算原油入库储备量和加工成成品油的数量。
根据拉塞尔的测算,9月中国原油总供给(进口+国内产出)约1346万桶/日,而炼厂加工量达到1399万桶/日。
尽管今年大部分时间都在出库,中国商业库存和战略储备中的原油存量预估仍至少有12亿桶。
——油价与中国原油进口
外界无法掌握精确库存规模,但可以确定:丰厚的库存缓冲,让中国能够根据下单、安排油轮货载时的油价,灵活调整原油进口策略。
拉塞尔引用凯普勒的数据称,10月中国原油进口量有望回升至1000万桶/日以上,为3月以来最高水平。
这并不意外:10月到港的这批货载,大多是8月采购,而8月布伦特油价大部分时间稳定在每桶80美元附近。
今年,每桶80美元的油价会刺激中国加大采购。相比之下,今年布伦特原油均价接近95美元/桶,并且油价已经连续一个多月站稳100美元上方。
中东原油供给增加、8月约80美元/桶的油价、加上中国成品油出口恢复,共同推动10月原油进口走高。
进口增加,意味着动用巨量库存的紧迫性下降。中国更愿意把库存留到后续月份——9、10月油价冲高之后,进口量可能再度回落。
高盛在9月底表示,如果油价维持高位,中国四季度原油进口量相较三季度仅会小幅上升。该行分析师称,一旦布伦特油价处于100美元/桶及以上,短期内中国不太可能大幅增加进口。
其他分析师也持相同看法:油价再度上涨、伊朗原油货源近乎枯竭,国内独立炼厂难以买到低价原油,预计年底前中国原油进口不会显著抬升。
FGE NexantECA与Energy Aspects的分析师下调了此前对中国四季度原油进口的预测,下调幅度约40万桶/日。目前预估四季度进口量为920万—930万桶/日,远低于去年1160万桶/日的均值。
如果油价持续高于100美元/桶、中东冲突继续扰乱原油贸易,中国可能进一步释放库存、再度压减进口。中国进口需求走弱,对于深陷库存枯竭、柴油紧缺、成品油价格创历史新高的全球石油市场而言,能起到一定缓解作用。