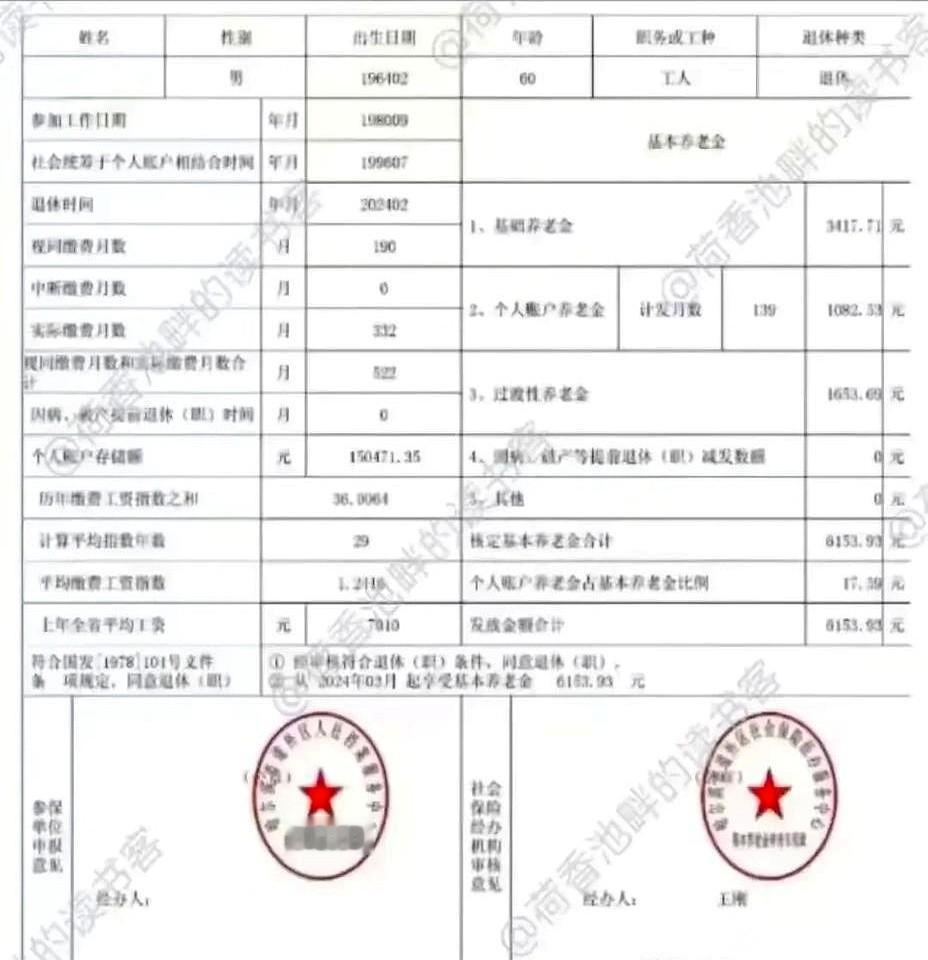
黑龙江一位工龄干了43.5年的男工人办完退休,核定表上的每月养老金最终定在了6153.93元。
很多人看到工龄四十三年半,第一反应是这六千多块钱到底是怎么拼出来的。把核定表上的细账翻开看,整整522个月的缴费时间里,有190个月是当年认定的视同缴费,实际缴费则是332个月。黑龙江的表跟别处不大一样,不用年带小数,全按月核算,甚至特意单列了历年缴费工资指数之和与计算年数,他的平均缴费工资指数算出来是1.2418,按当地核定用的上年全省平均工资7910元计发。
这笔钱分成三块落了地:基础养老金3417.71元,过渡性养老金1653.69元,个人账户养老金1082.53元。核定表里专门留了提前退休减发额的栏目,但他属于正常退休,减发额是零,没有扣减。
表里还专门统计了一项多数省份不单列的数字——个人账户养老金占基本养老金的比例。他个人账户里总共存了150471.35元,除以对应的139个月计发月数,每个月摊出来1082.53元,在六千多的总数里只占了不到两成。
这其实把普通人养老金的底细摆得很实在。如果一个人打算先拿几年高薪按顶格基数交,后面一旦断缴、工龄没熬够,后一步想单纯靠个人账户里多攒的那点钱把月待遇拉起来,代价会非常高,因为基础养老金和过渡性养老金都是直接拿缴费月数去乘基数;反过来,如果一个人哪怕每个月交的基数只是略超平均线的1.2418,但他先把工龄一步不落地拉满到522个月,后一步即便个人账户每月只能发出一千出头,光靠前面190个月视同工龄的过渡部分和四十来年的大盘子,底子就稳稳托在了五千块钱以上。
四十三年半的生活变成这522个月,账单算到最后,个人账户里的十五万是一笔明细,剩下的四千多块,全是那几十年的工龄一步一步叠出来的分量。