谁都能卖,唯独不能卖给中国?蒙古头号铜矿交到澳洲手里,协议特意上锁:矿石严禁转销我国!中国近在咫尺,运输成本最低,更是全球头号铜进口国,蒙古却执意讨好西方舍近求远 —— 放着上门的收益不要,这盘棋到底藏着什么算计?
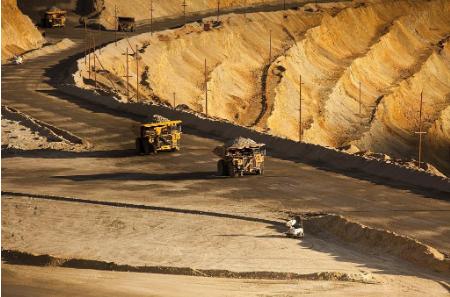
说的就是蒙古的奥尤陶勒盖铜矿,这座号称全球顶级的铜金矿床,就埋在蒙古南戈壁的荒漠里,距离中国边境线直线距离不到 80 公里。矿脉铜储量超过 3000 万吨,伴生上千吨黄金,按当前市价估值超万亿美元,说是撑起蒙古半壁财政的 "国家宝藏" 一点都不夸张。
按正常商业逻辑,这么大的矿挨着全球最大的铜消费国,简直是老天爷喂饭吃。矿石拉到中国口岸,一吨运费几十美元,买家排队上门,躺着就能把钱赚了。可蒙古偏不,2009 年敲定合作的时候,直接把 66% 的控股权交到了澳大利亚力拓集团手里,自己只留 34% 的股份。
更让人看不懂的是,蒙古还在协议里专门加了约束条款:矿石不能直接销往中国,甚至连开采用电都尽量不用中国电网。等于把送到家门口的最大客户硬生生推了出去,宁可绕路走俄罗斯西伯利亚铁路,再从远东港口装船出海,多花几倍运费也要绕开中国。
很多人说蒙古这是被西方忽悠傻了,放着近钱不赚非要舍近求远。其实没那么简单,这背后是蒙古根深蒂固的 "第三邻国" 战略焦虑。作为被中俄两个大国夹在中间的内陆国,蒙古一直有一种强烈的不安全感,总觉得经济上过度依赖邻国,政治上就会失去话语权。
所以从十几年前开始,蒙古就有意识地在能源、矿产这些核心领域引入西方资本,想用第三方力量来平衡地缘格局。奥尤陶勒盖项目就是这个思路的典型产物 —— 宁可少赚钱,也要把西方拉进来,让矿业这条经济命脉不掌握在邻国手里。
而且蒙古还有更深的产业盘算:它不想只当一个廉价原材料出口国。限制原矿直接出口中国,本质上是想逼着投资方在蒙古本地建冶炼厂,把加工环节留在国内,从卖矿石升级成卖精炼铜,既能提高附加值,还能培养本土产业工人,摆脱单纯的资源输出国定位。
想法很美好,可现实很快就打了脸。为了不用中国电力,力拓砸了十几亿美元在戈壁滩建燃煤电厂,发电成本直接涨了三成。运输就更夸张,原本 80 公里陆路就能到中国,现在要绕几千公里走俄罗斯铁路再海运,每吨矿石的运费从 50 美元飙升到 350 美元,整整翻了七倍。
成本涨了这么多,矿产品定价权却不在蒙古手里。国际铜价一波动,项目利润就被吃掉一大块。结果就是这座万亿级的矿山运营了十几年,蒙古作为持股 34% 的股东,几乎没拿到什么像样的分红,反而因为当初借了力拓的钱开发项目,背上了沉重的债务。
更讽刺的是,蒙古千防万防不想让矿石直接卖给中国,可绕了大半个地球之后,相当一部分铜精矿最终还是辗转流进了中国市场。无非是多了几道中间商,多花了几倍运费,钱被物流和贸易商赚走了,蒙古自己反而没落到多少好处。
这两年蒙古明显回过味来了。2026 年以来,蒙古政府一直在跟力拓谈判,要求把贷款利率降到 6% 以下,削减项目管理费,还提出要把蒙古从项目获得的总收益份额提升到 60% 以上,甚至要求 2030 年之后项目运营管理权要逐步独立。
另一边,蒙古自己也在加紧建铜冶炼厂,投资 7.72 亿美元的铜精矿冶炼项目正在推进,设计年处理 56 万吨铜精矿,生产 12.4 万吨阴极铜。有意思的是,这个冶炼厂的战略投资者,选的恰恰是中国企业。
兜兜转转十几年,蒙古终于发现一个最朴素的道理:地缘位置是搬不走的。你可以在协议里写满限制条款,可以在股权上引入西方资本,但市场、物流、产业链都摆在那里,中国近在咫尺的优势,不是靠政治意志就能抵消的。
其实蒙古真正该算的账,从来不是 "卖给谁更安全",而是 "怎么卖才能利益最大化"。与其抱着不切实际的地缘幻想舍近求远,不如好好利用毗邻全球最大消费市场的区位优势,把资源优势真正转化成发展优势。毕竟矿石不会自己长脚跑到欧洲去,生意终究要按经济规律来办。
说到底,国家之间的合作,安全感从来不是靠刻意疏远换来的,而是靠深度绑定、互利共赢堆出来的。越封闭越脆弱,越开放越安全,这个道理蒙古早该想明白。