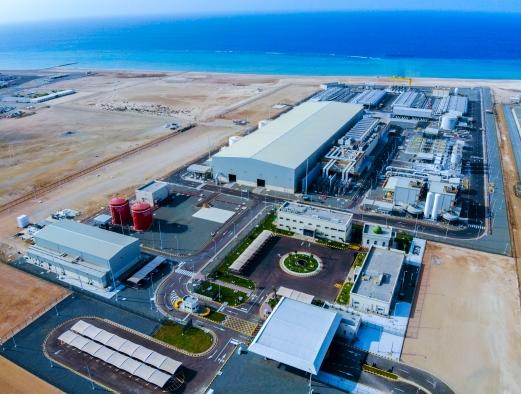
沙特建了全球最大的海水淡化工厂,但心脏不是自己的。日产淡水接近三千万立方米,吉尼斯认证的全球最大反渗透淡化厂,绵延五千公里的输水管网——这些数字摆出来,沙特的"世界第一"看起来无可争议。
但我个人判断,这个第一是一座空心王座。因为沙特建了最大的工厂,却没有任何一件核心设备是自己造的。而现在帮沙特建工厂的,是中国人。
先把沙特的家底说清楚。沙特七成以上的自来水从海水里提炼,这不是临时凑合,是举国依赖的基础设施。
红海边的拉比格三期,是吉尼斯认证的全球最大反渗透淡化厂,单日产水六十万立方米,造价超过七亿美元。东海岸还有一座混合淡化厂,日产水超过一百万立方米,同时给电网供电。
数字确实让人压力很大。但我认为,这些数字背后藏着一个致命的结构性问题——反渗透膜、能量回收装置、高压水泵,这三件核心部件全靠进口,买自美国、日本、法国的大企业。
沙特本土企业能干的,只是工程总包和日常维护。说白了,是在搭积木,不是在造积木。
更让我觉得问题严重的,是技术路线的选择。
沙特全国八十多座大型淡化厂,绝大多数用的是"多级闪蒸"热法工艺——这个技术诞生于二十世纪五十年代末,相当于用炉子烧开水然后收蒸汽,是快七十年前的思路。
每生产一立方米淡水,要烧掉差不多十二升原油,全国淡化厂每天要"喝"掉八万多桶油。
这为什么能维持下去?因为沙特给淡化厂供油的价格,大约只有国际市场的二十分之一。整个水务体系,本质上是石油补贴在撑着。
我认为这才是真正的风险所在。2022年全球能源危机,沙特淡化水的吨水成本一口气涨了近四成。一旦外部条件变化,这套体系根本扛不住。
沙特并非没尝试过做出调整,曾落地太阳能淡化相关试验项目,五十摄氏度高温下光伏板发电效率降幅超三分之一,夜间用水高峰储能供给不足,几番试错最终还是得依靠烧油。
中国走的是一条完全不同的路。
当年中国也是被卡脖子的一方。反渗透膜这一项,美国陶氏、日本东丽、日本日东电工三家企业就把持了中国市场七成的份额。想扩产,先得问外国企业愿不愿意卖、卖多少、卖多贵。
在我看来,这种仿佛被扼住脖颈的感受,最终转化成了研发方向上最强大的推动力。
国家863计划投入真金白银,多家机构联合攻关。到2012年,国产膜的脱盐率做到99.8%,达到国际先进水平。
能量回收装置的转换效率做到97%以上,把一家瑞士企业垄断这个领域长达三十年的局面彻底打破。高压泵运行效率突破87%,完全不需要依赖进口。
三大核心部件,一件一件拿下来。
能耗这边,沙特最新膜法项目吨水电耗大约三度半,中国自主技术项目已经能压到每吨两度出头,比沙特最先进的工厂低了将近四成,吨水成本做到三块多人民币。
最戏剧性的一幕,发生在沙特的拉比格四期项目上。
就是那个拉比格——吉尼斯认证的全球最大反渗透淡化厂所在地。沙特启动四期项目建设,将该项目交付给中国电建负责承建,项目的吨水电耗指标再度刷新最低数值。国产反渗透膜也开始批量进入沙特的采购清单。
曾经被卡脖子的那个人,现在在替对方建工厂。
我个人认为,这个细节比任何数字都更能说明两国之间真实的技术位置。
但我认为,中国真正的底牌,是沙特完全没有意识到的方向。
海水淡化有一个无法回避的副产品——浓盐水。每生产一升淡水,大约同时产生一升半的高浓度盐水。沙特的处理方式是直接排回海里,完全没想过要改变。
中国不一样。浓盐水里有锂、溴、镁——锂是电池核心原料,溴是化工原料,镁是轻量化金属。青岛有一家淡化厂,2023年签下全球第一个海水提锂项目,每年从浓盐水里提取四十吨碳酸锂。
河北有项目把浓盐水、光伏发电、化工原料提取、高端养殖全部打包,搭出一套循环经济体系。
触动我的关键数据显示,只要能从浓盐水中持续稳定提取出锂与各类稀有元素,相关产出的商业价值很可能高于淡化水本身。
翻译一下就是:卖水只是顺便的,真正的生意在"废水"里。
沙特的模式是用资源换水,越用越贵,越用越依赖;中国的模式是用技术造水,再从水里挖矿。
在我看来,时至今日这两条路径的差距,并不体现在工厂规模的大小之上,核心区别是由谁把控规则,谁处于受雇打工的位置。
全球范围内仅有一个国家拥有完整的工业门类,覆盖从基础化工原料到精密制造设备的所有范畴,所有相关产品都可以自主完成生产。这个底子,是沙特用再多石油美元都买不来的东西。
世界第一的淡化规模,撑不起一座真正的王座。王座的支柱,从来是技术,不是产量。