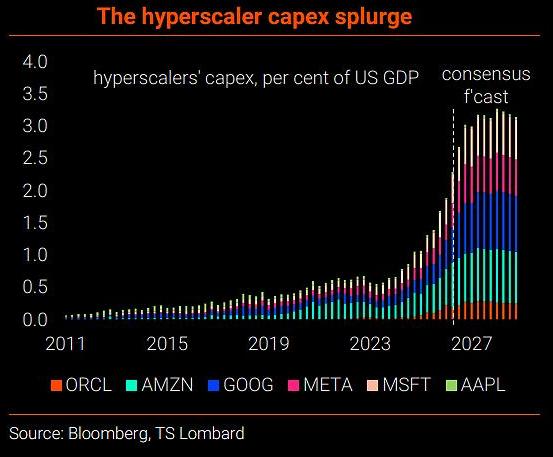
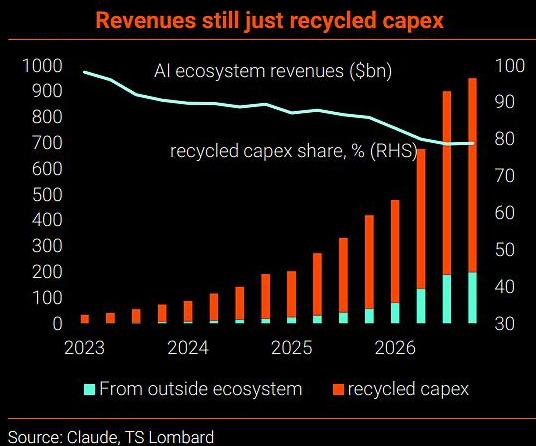
AI泡沫的分析与未来路径解读。
要使当前的资本支出获得合理回报,AI行业到2030年的年收入需达到2.5万亿至3万亿美元,约为当前水平的14倍。这一增速在如此短的时间内几乎难以实现,尤其是在中国开源(开放权重)模型迅速抢占市场份额的背景下,普通消费者对付费AI服务普遍抵触。
超大规模云服务商此前主要依靠自有现金流投资,但债务已成为AI建设的边际融资来源。仅2027年一年,AI公司预计将发行约7000亿美元新债券,其中超大规模云服务商占4000亿美元,其余来自AI生态系统其他参与者——这一数字超过了欧元区所有政府债券发行总量。更令人担忧的是"表外负债"的快速膨胀。
AI繁荣与互联网泡沫的关键区别在于:这场科技热潮高度集中于少数美国和亚洲公司,而互联网泡沫涉及欧洲在内的广泛发达市场参与。韩国作为AI供应链核心,过去12个月科技出口占GDP比重上升了10至30个百分点,将在崩盘中遭受重创。
但欧洲等未深度参与AI繁荣的市场,在初期恐慌性抛售过后,将显著跑赢美国市场。这些经济体承受了AI繁荣的负面影响(高通胀、高利率),却未能充分享受其红利,AI繁荣结束反而可能带来解脱。