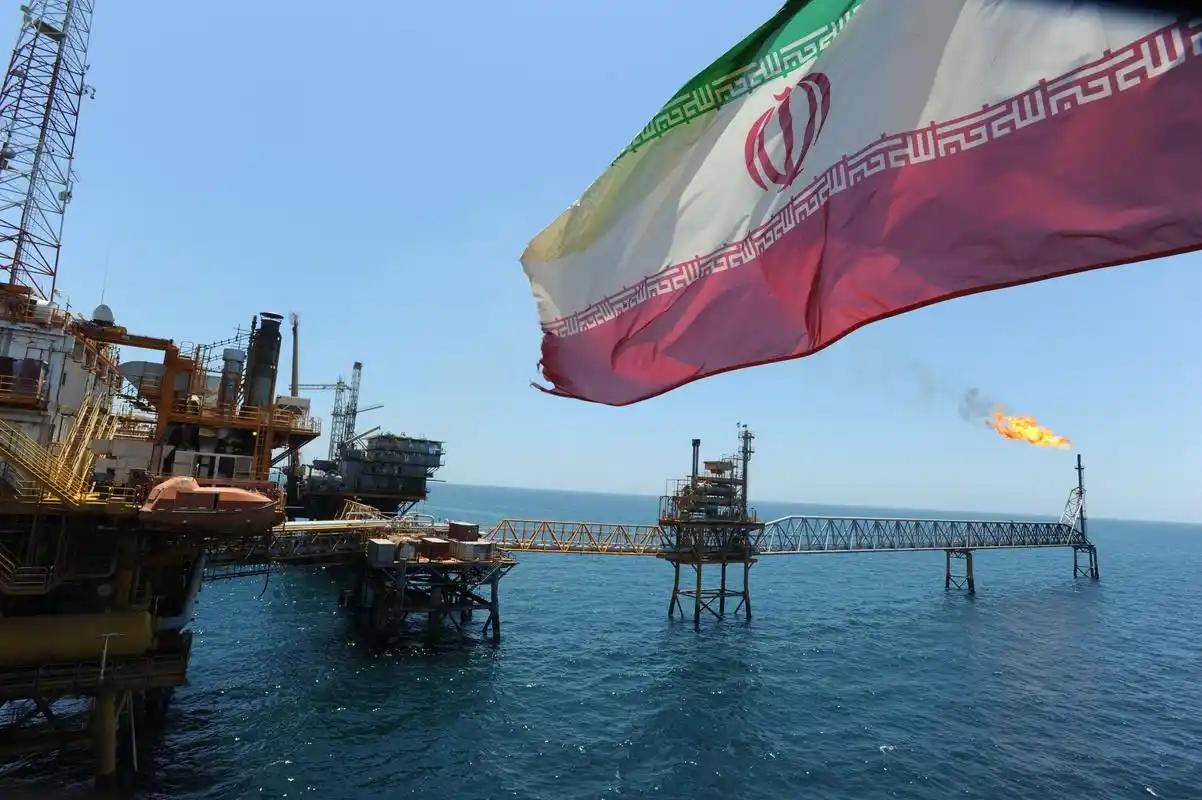
伊朗海上1.3亿桶油卖完了,中国这单生意也到头了
10月中旬,马来西亚和新加坡外海那片锚地,几十艘伊朗油轮陆续排空。跟踪数据里,这批“海上浮仓”从年初的一亿三千多万桶一路掉到零。Kpler的原油分析主管法拉克沙希给出的说法很干脆:能卸给中国的油,已经没有了。
很多人把这事当一条油价新闻看。我觉得它更像一张账单到期。
伊朗过去大半年靠什么撑着?靠躺在海上的存货一船一船变现。这批油在2月冲突爆发前就囤在东南亚海域,最贵的时候值一百多亿美元,是德黑兰绕开制裁的“活期存折”。
4月美军封了伊朗港口,新油出不来,只能吃老本;6月谈判有个窗口,伊朗抢运,把库存又补回近9000万桶;7月封锁重启,水位就只降不升。
到10月5日剩不到100万桶,十几天后彻底见底。所以“被中国买光”这个说法只对了一半:买是真买,根子在上游——港口被堵,这个海上池子只有出水口,没有进水口。
据我了解,这批油九成左右最终卸在了中国港口,主力是山东那批独立炼厂。它们买的理由很朴素:便宜、能用、还能用人民币记账。
伊朗给过每桶比布伦特低七八美元的贴水,结算走以物易物的闭环,油款记在账上,回头买中国的设备、零件、日用品。对伊朗来说,这是战争状态下唯一还算稳定的现金流;对中国炼厂来说,这只是一笔划算的原料采购。两边的分量,从来不对等。
现在油没了,生意自然也就到头了。9月中国从伊朗进口的原油已经腰斩到每天59万桶左右,月底到港基本中断,10月干脆归零。同一时间,山东炼厂转身去抢伊拉克和卡塔尔的货,每桶多掏十几到二十美元也认。
这个动作很说明问题:炼厂要的是开工,不是站队。再往远看,今年从南美进口的原油同比涨了三成多,占比创了新高;俄罗斯的管道油一直稳着。中国这套供应体系,早就不是靠某一家撑着的。
这里我要说个可能不太顺耳的判断:中国能给伊朗的经济收益,基本就到此为止了。不是不愿意帮,而是结构上就这么多。
2025年中伊贸易额99.6亿美元,中国出口69.3亿,从伊朗进口30.3亿。这个体量放在中国外贸盘子里,几乎可以忽略。25年合作协议里那个4000亿美元的愿景,外界估算真正落地的只有一成上下。
除了买油,中国能提供的空间其实很窄:基建投资要过制裁和伊朗营商环境两道关,金融通道就那么几条,非油贸易撑不起财政。油一断,剩下的东西立刻显形——原来这么薄。
我认为,伊朗这些年在战略上有个误读,就是把中国当成可以依靠的“后方”。中国的中东逻辑一直很清楚:不结盟、不选边、按商业规则办事,能源安全的关键词是“多元”,不是“绑定”。
伊朗原油在中国进口里占一成上下,是边际供应,不是命门;反过来,中国却是伊朗九成出口的去处,是唯一的大买家。
这种依赖是单向的,单向依赖的一方,筹码也是单向流失的。指望中国为了伊朗去承担额外的制裁成本,本身就不现实。商务部对五家炼化企业发阻断禁令,护的是本国企业的正常交易,不是替谁兜底。
德黑兰现在的账本很难看。石油收入占政府财政收入三到四成,浮仓卖完之后,收入从“卖存货”变成“没得卖”。
里亚尔跌穿269万兑一美元,年度通胀逼近70%,食品价格一年翻倍还多,全年经济预计萎缩6%以上。
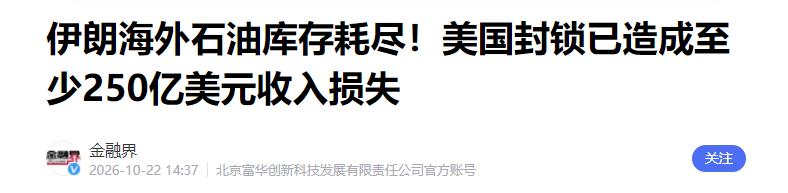
美中央司令部说,封锁让伊朗少收了至少250亿美元,这个数字未必精确,但方向不会错。中国买家的尾款还有一两个月的账期,能让它多喘几周,也就仅此而已。
我不觉得这是“谁赢了”的故事,更像一堂关于供应链的课。过去十几年,总有人相信只要卡住一条航线、一个港口,就能让一个大国跪下。
现实是,被卡的一方只要有替代方案,封锁的效果就会迅速衰减;而把国家财政押在单一买家、单一灰色通道上的那一方,反而最先撑不住。伊朗的油轮排空,排空的不只是原油,还有它对中国市场最后一点议价能力。
生意做到这个份上,剩下的就是各自算账。中国会继续买便宜油,哪儿便宜从哪儿买;伊朗得重新去找能付现金、又能扛制裁的买家——可这样的买家,世界上数不出几个。