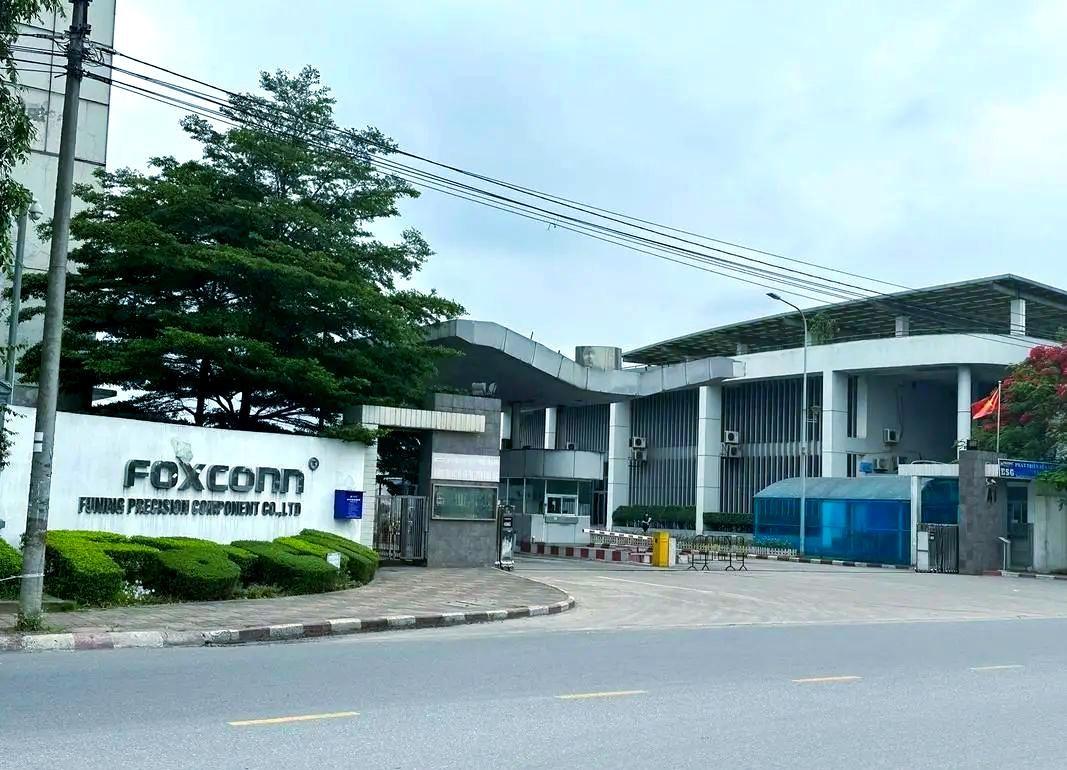
越南那桌“两头通吃”的饭,快端不住了。港媒最近盯上了一组动向:从沿海省份外溢的制造产能,正在绕开越南,把泰国当成新的落脚点。钱没有长腿,但账本上的数字比任何表态都诚实。
2025年中国对泰国的直接投资冲到53.3亿美元,对越南是24.6亿美元,差了不止一截,截至2025年末,中国在泰国的投资存量达到219.5亿美元,越南那边是182.1亿美元。
泰国投资促进委员会一年收到982份中资促投申请,涉及资金约53亿美元,曼谷东南边的工业走廊上,冲压机在压汽车车架,机械臂在喷涂车身,配套厂在几十公里内就能把零件凑齐。
越南海防港外货柜车还在排长队,不少厂房里的工序却停在拆包、组装、贴标这一层,印刷电路板和螺丝钉从北边运过来,工人拧完再装箱上船,本土赚的只是一道组装费。
越南不是没吃到过红利,过去几年“中国—越南—对美”的三角路径养活了大量代工企业,半成品拉过去贴个“越南制造”的标签就能绕开关税。这条路现在被堵得越来越窄。美国对经越南转运的中国商品加了40%的转运关税,叠加46%的对等关税,原本利润就薄的纺织、鞋帽、低端电子代工,从微利直接滑向亏损。
用工这一头也在收紧,越南总工会废除最低工资制、周工时缩到40小时,人工成本往上走,工厂的利润空间被两头挤。
2026年上半年越南新设外资里中资占比掉到不足5%,排名从第二滑到第四,同期退出企业接近2.52万家,比前一年翻了近乎一倍。美国海关人员还突查过在越南的中资背景工厂,查原材料来源、查增值比例,所谓“洗产地”的空间被一寸一寸压缩。
泰国接住的恰恰是越南接不住的那一层,越南的制造业底子长期停在浅层组装,约四成外资工业企业的投入品靠进口,本地私营企业挤进外资供应链的比例只有四分之一左右,研发、设计、关键零部件这些环节始终薄。
泰国不一样,给跨国车企打工几十年,发动机、模具、线束这套供应链是现成的,比亚迪罗勇工厂2024年就投了产,年产能15万辆,泰国纯电市场里中国品牌占了八成五以上。越南那边比亚迪2024年公布的建厂计划,到现在还卡在慢车道上。
泰国东部经济走廊吸引的全球投资超过3.8万亿泰铢,中国资本占了32%,电动车、电池、电机、电控供应商是成群结队搬过去的,不是一家一家试探。
政策上泰国投资促进委员会给电动车、半导体企业的所得税减免最长拉到13年,还允许100%外资持股,越南那边新《投资法》虽然简化了注册,但监管加码、合规成本往上抬,北宁、海防的厂房租金和工资也在逐年爬。
说“中企放弃越南”并不准确,低毛利的组装单子留在越南仍然算得过账,越南不会一夜之间出局。变化在于,新增的中高端产能不再默认往越南放,电子零部件、新能源汽车、智能硬件这些需要成熟配套和稳定政策预期的环节,泰国成了更顺手的选择。
越南想在中美之间同时攥住两头的红利,一边接北边的产能、一边换太平洋对岸的出口配额,可当美国把转运关税和原产地审查的螺丝一圈圈拧紧,两头吃的空间就被压得越来越窄。港媒给泰国贴了个标签,叫“新时代China plus one的样板”。
样板不样板另说,企业用脚投出来的账本已经摆在那里:谁有现成的供应链、谁的政策不来回翻烧饼、谁能把零件在几十公里内配齐,钱就往谁那边走。越南的压力,不在口号上,在港口排队变短的货柜里,在工业区不再扩产的流水线上。