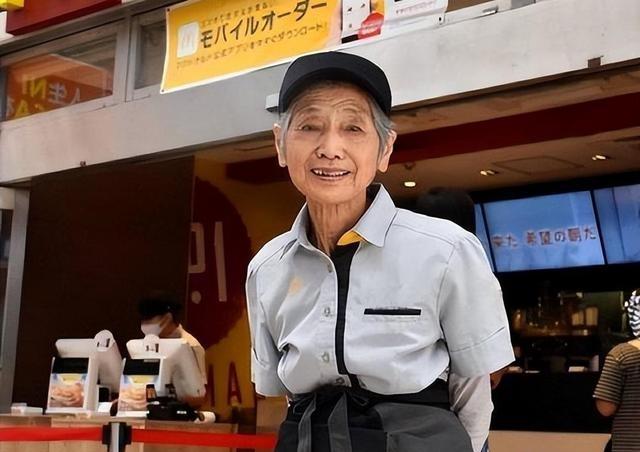
关于日本老年人还要打工就业的问题
萨沙简单的说一说:
第一,日本老年人就业率高,是客观现象。
日本老人实际上是65岁退休(法定为60岁,但2025年企业有法定义务确保所有员工工作至65岁),而65岁以上就业率高达26.0%。
其中,65到69岁为 54.5%,70到74岁为36.2%,75岁以上为12.6%。
这个就业率自然是高的,但我国其实也不低。
我国第七次全国人口普查(2020年)数据显示,65到69岁就业人口占 27.49%(其中六成是务农老人)。
第二,日本老年人为什么要在65岁以上继续就业?
主要是因为养老金不够用。
日本总务省2024年家计调查显示,65岁以上老年无业夫妇家庭的平均月收入约25.3万日元(平均每人为5000元人民币),支出每月平均赤字约3.4万日元(平均每人700元人民币),平均赤字为14%。
这部分收支缺口,主要依靠消耗个人储蓄来弥补。
不愿坐吃山空的日本老人,多会选择继续打工。
但这是平均数字,而日本养老金也是有区别的。
其中的传统"终身雇佣制",也就是终生在企业上班的职员和公务员的养老金较高(占总人数的27%),他们每月退休金为8000元人民币左右,不存在收支赤字问题。
而退休金较低的老人,主要是来自三种职业:自营业者(中国的个体户)、非正规雇佣从业者(中国的灵活就业)、家庭主妇。
而日本老人的养老金,主要由基础年金和厚生年金构成。
基础年金类似于中国的城乡居民基本养老保险,每月交700多元人民币(根据收入比,相当于中国每月交纳100多元人民币),缴满40年就可以在退休后每个月拿3300元人民币。
厚生年金则类似于中国城镇职工基本养老保险,是针对上班族,只要上班就会由企业或者政府强制缴纳保险金(自己要承担一部分)。他们退休后,就可以每月多拿3000元到6000元人民币,足以应付每月开销,还会有一定剩余。
而日本收支严重赤字的老年人,主要是只有基础年金的群体,类似于中国的城乡居民参保者和灵活就业人士。
他们要么没有上过班(职业太太),要么是打零工的和个体户(经营不到4个人的小铺子),根本就没有交过厚生年金,退休时候自然拿不到,只有区区3000多元基础年金。
如果按照贫困率来看,日本全国统一贫困线为单人月收入低于约5000元人民币(日本单人维持最低生存标准)。
那么,日本有20%的日本老人低于贫困线。
如果他们没有积蓄的话,就只能通过打工来贴补。
话虽如此,我国也好不到哪里去。
学术界与社科院追踪数据显示,中国 60 岁以上老年人的相对收入贫困率约为 17.5%,每月收入低于1400元。
第三,日本出现养老金问题的原因是什么?
原因很复杂。
一是日本经济长期停滞。
日本上世纪90年代经济泡沫破裂后,经营困难的日本企业为了节省开支,改变了终生雇佣制度,很多人被挤出传统的企业福利体系,不能得到厚生年金,养老金出现锐减。
二是人口严重的老龄化。
日本同我们一样,采用养老金现收现付制度,让今天的年轻人养今天的老人。日本早在70年代就完成工业化和城市化,比我们要早了三四十年。
代价是,日本老龄化也早得多,目前1.9个劳动人口供养1位老人,抚养比几乎到达了世界公认的警戒线(2:1),无法维持高标准的养老金。
三是日本家庭关于养老的托底不足。
随着家庭原子化以及年轻人负担加重,日本传统的家庭养老大体瓦解。
日本63.5%的老人不和子女住在一起,子女基本不承担养老费用。
对于这三点,我国的情况也不太好。
一来,我国经济还在持续增长,但距离日本人均经济水平还有很大差距,导致养老金体系单薄。
按照日本的标准,中国60岁以上老年人口中,领取职工社保养老金的群体占比约为47%,超过一半的老人领取的是待遇偏低的城乡居民养老金。
而城乡居民养老金每月大多不到500元,比日本只拿基础年金(每月3000多元人民币)的老人要少得多。
二来,目前我国人口老龄化较好,抚养比是4.3:1,比日本的压力小得多。这也是为什么我国是发展中国家,还能维持一半老人领取职工社保养老金,大体可以维持生活。
但我国老龄化并非不存在,只是延后了而已。我国到2035年抚养比达到2.7:1,2050年追平日本的1.9:1。
关键在于,我国社保覆盖率、替代率(衡量退休前后生活水平落差的核心指标)比日本要低,必须在未来10多年内有很大进步,才能实现全面兜底。
三来,中国家庭养老模式也难以为继。
全国老龄委第五次抽样调查数据,中国完全依靠子女经济供养、没有独立稳定养老收入的老年群体,占比为20%。
更要命的是,在需要专人照护的失能老人群体中(中日比率相同),47.6%的中国老人的主要照料者是子女(日本为22%)。
这些造成了中年家庭的沉重负担,又没有其他办法改变。
我们要好好的借鉴日本养老问题,不然最多20年后就会重蹈覆辙,甚至更严重。