铜博士和黄金分化!底层逻辑完全不同,看懂轮动节奏
很多做大宗商品的朋友容易把铜和黄金混为一谈,觉得都是有色,涨跌节奏应该同步。但最近一段时间,两者走势持续分化,一个是工业周期的风向标,一个是货币信用的避险资产,驱动逻辑根本不是一回事。看懂二者的差异,才能避开交易里最大的误区。
先说铜,市场叫它“铜博士”,是实打实的工业晴雨表,它的核心矛盾一句话概括:矿端供给硬紧缺,但是终端需求偏弱,高位宽幅震荡,底部支撑扎实。
判断铜矿紧张与否,最核心的指标就是铜精矿加工费TC。当前现货TC已经落到负230至负240美元/干吨的历史极低位,加工费转负,意味着冶炼厂想要拿到矿石,反而要倒贴成本给矿山。这直接说明,全球铜矿货源紧张到什么程度,冶炼端被动承压,不少冶炼企业已经安排检修、主动压减产量,精炼铜短期增量很难释放。
铜矿紧张不是短期事件,是多年资本开支不足种下的结果。大型铜矿从勘探、建设到投产,周期长达十几年。前些年行业资本投入低迷,现在进入新增产能断档期,短期很难开出大量新矿来缓解缺口。智利、印尼这些核心产铜区,劳资纠纷、环保、地缘扰动不断,进一步放大供给的不确定性。
库存上很多人会被表面数字误导,以为库存充足就没有风险。COMEX仓库库存持续累积,但货源大量集中在美国;LME海外非美区域持续去库,流通现货偏紧;国内上期所和社会库存整体中枢偏低。简单讲,总库存看着尚可,真正可以随时拿来交割、流通的现货弹性很小。一旦下游企业集中补库,现货升水会快速拉升,现货紧缺会马上显现。
需求端是铜最大的拖累项。传统地产、家电、普通制造业订单偏弱,高价铜持续压制下游接货意愿,产业链普遍采取低库存、随用随采的模式,不愿意提前囤货。但是也有托底力量,电网升级、AI算力配套线缆、新能源车、充电桩,这些中长期增量需求稳定存在,慢慢承接一部分传统行业的减量。
短期来看,铜很难走出单边暴涨行情,高价格本身就会抑制消费,叠加美元、美债收益率波动带来的金融扰动,大概率维持高位震荡。回调之后,矿端紧缺的支撑逻辑还在,中长期铜价中枢有抬升基础。最大风险就是全球经济深度衰退,需求快速崩塌。
再看黄金,它不跟着工业需求走,定价核心是美债实际利率、央行购金、地缘避险,本质是无息的货币资产。
持有黄金没有利息收益,美债实际收益率越高,持有黄金的机会成本就越高,金价就容易承压,这是黄金第一主线。近期金价持续震荡调整,根源就是美国通胀韧性超预期,市场不断延后美联储降息预期,美债实际收益率反弹,投机多头集中减仓,带来价格回调。
但黄金有一个长期的底牌:全球央行持续购金。我国央行已经连续多月增持黄金,不少新兴国家央行持续配置黄金,目的是降低美元资产依赖,优化外汇储备结构。央行买盘属于长线配置资金,不会因为短期涨跌频繁买卖,给金价筑牢长期底部。只不过央行购金是慢变量,很难推动短期快速大涨,只能托底,不能立刻催生趋势性牛市。
地缘冲突属于脉冲式利好,只会带来短期反弹,很难改变中期节奏。没有降息落地、实际利率明显下行之前,黄金很难开启新一轮趋势大行情,大多是震荡磨底,消息刺激下出现短线脉冲。一旦后续通胀回落、美联储确认进入降息周期,实际利率下行,黄金的上行空间才会真正打开。
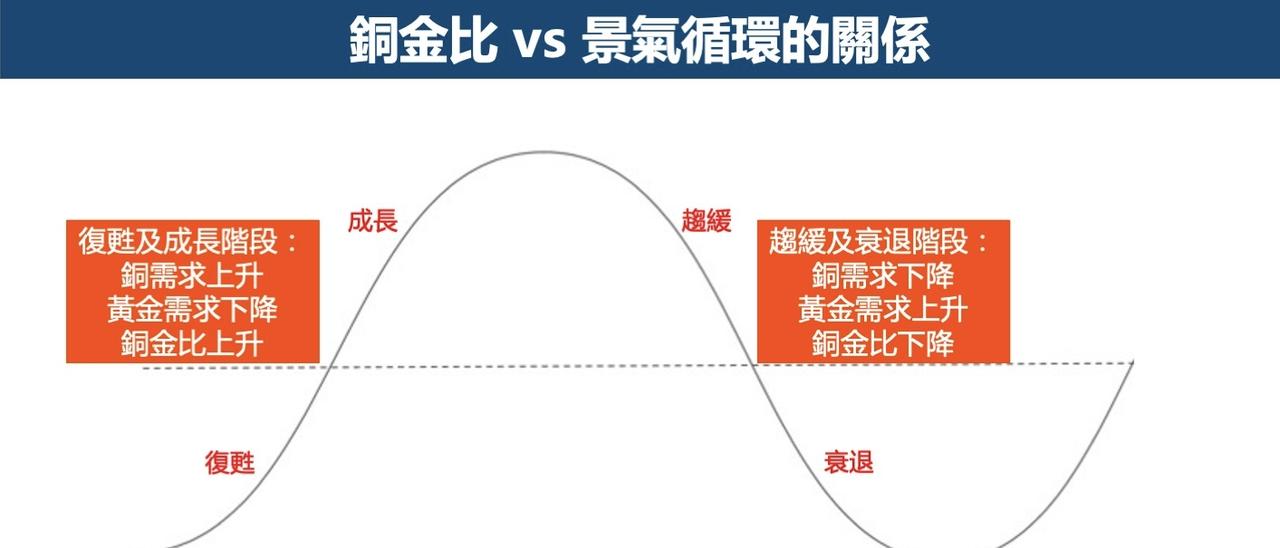
金铜比,是理解当前市场情绪一个非常好用的工具,也就是金价和铜价的比值。金铜比走高,代表黄金更强、市场偏向衰退和避险;比值回落,代表铜走强,市场风险偏好提升,看好经济回暖。当前金铜比处在历史偏高区间,清晰反映当下市场矛盾:一边担忧长期美元信用弱化,愿意拿黄金做底仓;另一边对实体经济复苏信心不足,不敢全力押注顺周期工业品。
两者轮动规律很清晰。如果经济回暖、稳增长政策落地、降息初期,铜的弹性往往更大;如果经济走弱、债务风险、地缘危机发酵,黄金的避险价值会凸显。不要简单看到铜涨就去追黄金,也不要黄金回调就判定铜走弱,二者经常走出反向行情。
最后梳理我们跟踪的核心观察指标,方便大家持续验证逻辑。铜重点盯铜精矿TC、三大交易所库存、现货升贴水、国内开工率、电网和新能源车订单;黄金重点跟踪美国CPI、非农就业、10年期美债TIPS实际收益率、央行月度购金数据、黄金ETF持仓变化、地缘消息。
大宗商品没有永远上涨或者下跌的品种,所有行情都是供需、宏观互相博弈的结果。当下铜是供给约束下的结构性机会,黄金是等待降息拐点的配置资产,分清主线,不盲目追涨,才是长久生存的关键。