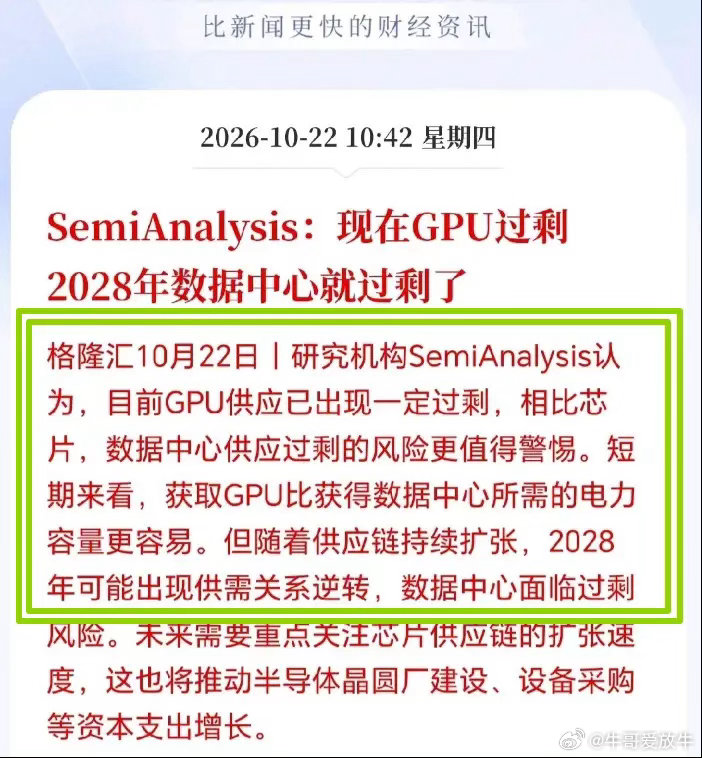
怪不得A股大跌!终于知道今天A股的AI硬件被砸得这么惨,原来是支撑高预期的底层逻辑变了,一份研报不仅挑明了GPU已经过剩,还捎带上了2028年数据中心过剩的远期警告,如果连核心算力都不缺了,整个芯片端面临的库存与价格压力,自然会引发市场对AI投资全面放缓的担忧。
10月22日这根大阴线,砸的不只是股价:GPU堆在仓库里没人装,电力卡住了脖子,2028年还有一道坎在等着算力硬件。
10月22日这天,A股近五千只股票收绿,创业板指跌了四个多点,光模块、电路板、半导体设备这些AI硬件方向跌得最重。盘后很多人才看到一份报告,SemiAnalysis说GPU已经出现了“一定过剩”,更远的判断指向2028年,数据中心本身也可能面临供给过剩的风险。
股价先动了,消息后到,这个顺序本身就说明市场里有一部分钱跑在了前面。
GPU过剩这件事,和很多人脑子里“芯片永远缺货”的印象拧着来。但细看会发现,过剩的不是“算力”本身,是还没有插上电、没有装进机架的那部分芯片。
亚马逊中转仓库里躺着几十亿美元的最新英伟达芯片,另一边通电的GPU租金过去半年反而涨了大约四成。芯片造出来了,电供不上,机房建不快,于是仓库里的货越堆越多,能用的算力依然紧。卡住脖子的地方从芯片厂挪到了电网和工地。
这给上游卖铲子的公司出了一道不太好算的账。芯片在仓库里放着,机器的折旧不会停。一台加速卡的经济寿命按五年算,闲置一个月,就等于白白折掉一个月,一分钱收入也产生不了。
量堆上去了,价格却撑不住,库存跌价的压力迟早会从报表里透出来。Citadel的格里芬在前一天就公开讲过,GPU产能一旦跑过需求,价格出现快速回落的可能性并不小。
SemiAnalysis那份报告里还有一个数字值得多看一眼:10GW。 到2028年底,数据中心的供应超出需求的部分,可能达到这个量级。眼下的短缺让人容易忘记,建设是有周期的——今天抢着开工的机房,三五年后集中交付,如果那时候AI带来的真实收入没有跟上资本开支的脚步,空置的机柜就会从“不可能”变成需要面对的事。
A股这轮调整,表层看是海外科技股走弱和筹码拥挤的共振,底层其实是定价的尺子换了。过去市场愿意按“缺货持续多久”给AI硬件估值,订单越排越长,股价越走越高。
现在有人开始按“过剩什么时候来、价格什么时候松动”来重新打量这门生意。尺子换了,同样的业绩数字,得出的结论可以差出很远。
对普通看盘的人来说,这里不需要急着站“AI结束了”或者“AI还早”的队。一个产业从“什么都缺”走到“部分环节开始松”,中间往往不是一刀切,是一截一截地冷热不均。
光模块、PCB、GPU、电力设备、液冷,各自踩的节奏并不一样。把“AI硬件”当成一个整体去看涨看跌,反而容易漏掉最要紧的那层分化。
2028年那个时间点,与其当成预言,不如当成一个提醒:任何一轮建设,供给的释放总比需求的增长慢半拍,而市场往往在两三年前就开始为那个“慢半拍”定价了。
今天跌下去的东西里,有多少是情绪,有多少是账本上迟早要面对的事,各人有各人的算法。你手里那几只算力方向的票,你觉得它卡在“电”上,还是卡在“价”上?