最近,蚂蚁消金把36.45亿元逾期贷款被打包转让,14.78万户借款人涉及其中,债权能转手,但是债务还在。
信息来源:网易新闻
事情起于三份公告。
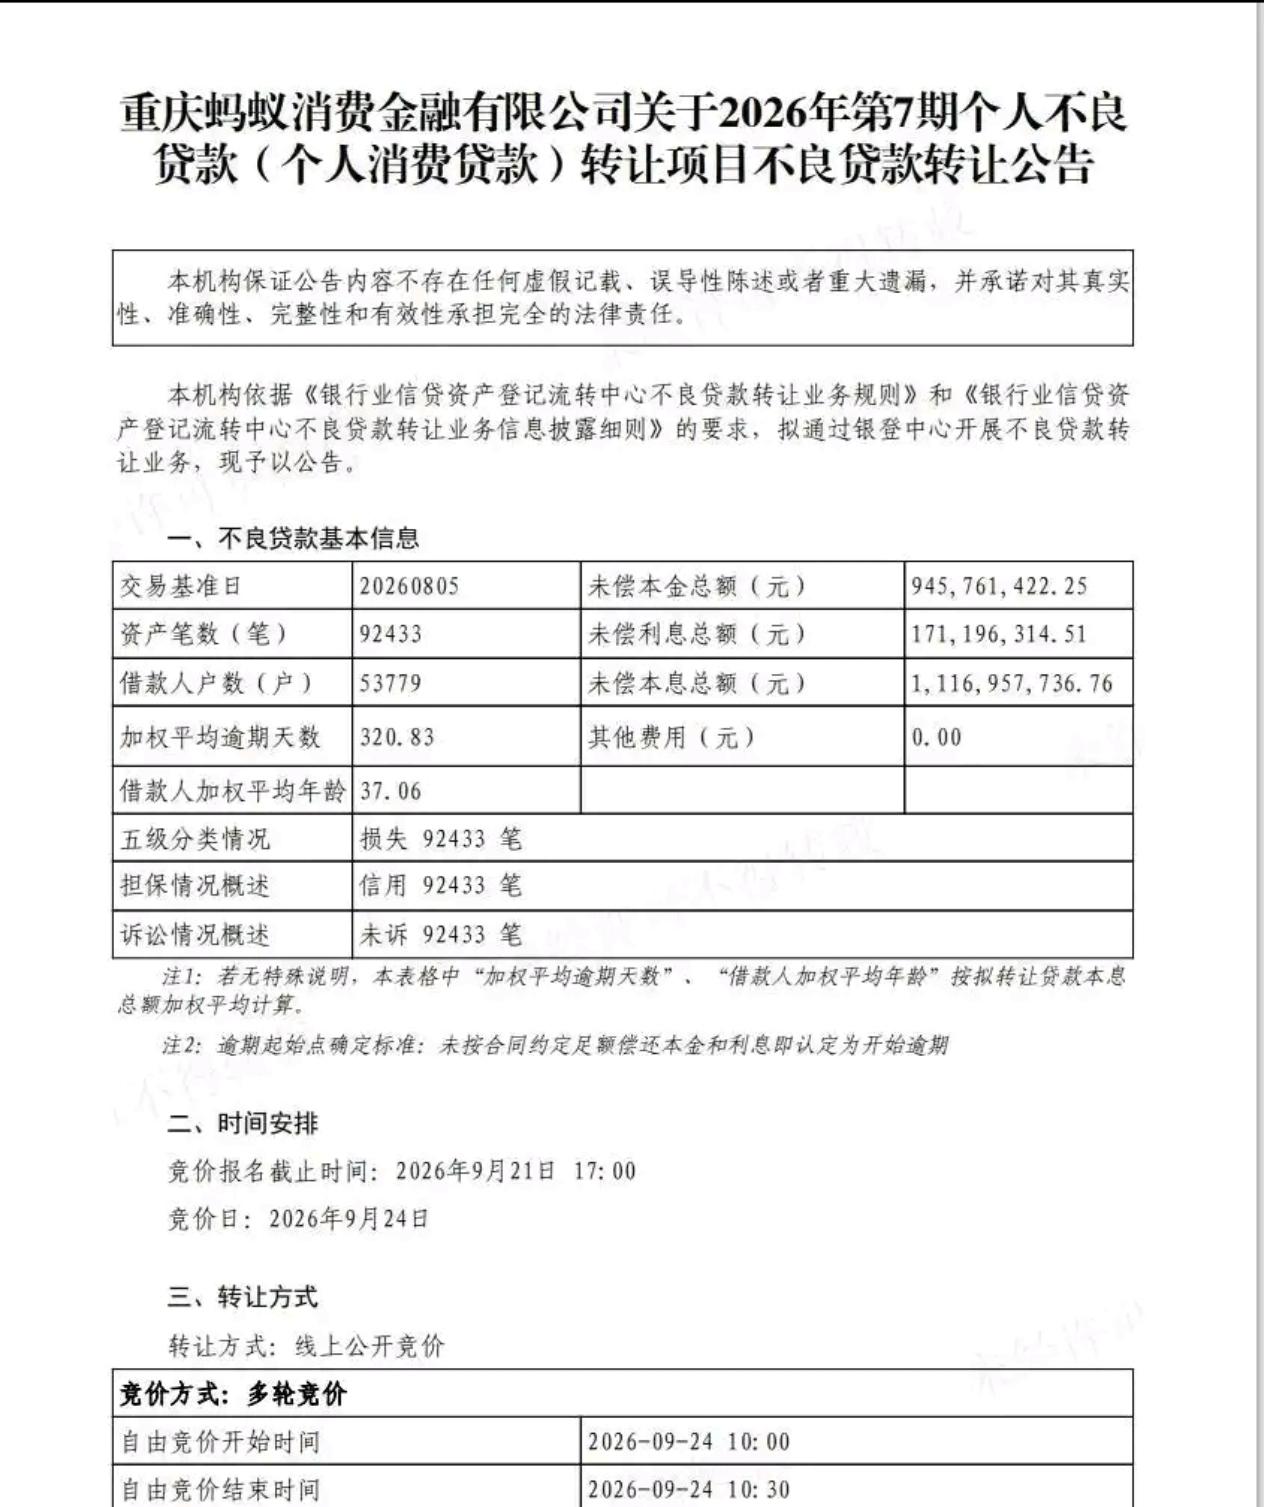
2026年9月10日和11日,重庆蚂蚁消费金融有限公司在银行业信贷资产登记流转中心,接连发布了第6期、第7期、第8期个人不良贷款转让项目。
三个资产包加起来,未偿本息共36.45亿元,其中本金30.64亿元,涉及借款人14.78万户。
第6期对应3.56万户,第7期5.38万户,第8期5.84万户。
到了9月23日,三个项目完成竞价,找到了接盘方。
公告里的贷款也有一些共同点:都是没有抵押物的信用贷,按贷款五级分类被列为“损失类”,加权平均逾期天数超过300天,目前尚未进入诉讼程序。
借款人的平均年龄在37岁到38岁之间。
这么大的数字摆在眼前,对金融机构来说,是一次逾期资产处置;
对欠款人来说,最关心的可能只有一句话:“我的贷款被卖了,是不是就不用还了?”
还真不是。
不妨把它想成一张欠条:原本是甲拿着欠条,现在甲依法把它转给了乙。
欠条没有被撕掉,欠款也没有被免掉,只是以后有权收款的人变了。
《民法典》允许债权人在符合法律规定的情况下转让债权。
债务要终止,则得有履行、抵销、债权人免除等相应情形。
“卖掉债权”和“免除债务”,是两回事。
这次打包转让,也不是给14.78万户借款人群发一张“免还通知”。
还有人琢磨:接盘方通常是折价买的,能不能照着折扣少还一些?
也不能这么算。
接盘方花多少钱买,是它和原债权人之间谈的交易价格;借款人该承担多少,仍要看原合同和法律规定。
好比一张标着金额的欠条被低价转手,转手价并不会自动改写欠条上的内容。
当然,换了债主,不等于对方想收多少就能收多少。
新债权人取得债权后,催收和追偿仍要守规矩。
本金、利息、违约金和其他费用,都得有合同及法律依据。
借款人原本可以向蚂蚁消金提出的抗辩,在接到债权转让通知后,也可以向受让方提出。
对不合法的收费,可以依法提出异议;违约金过分高于造成的损失,也可以请求调整。
因债权转让增加的履行费用,不能随手转嫁给借款人。
如果收到陌生机构的还款通知,先别因为“债主换了”就不理,也别只凭一条短信就把钱转到陌生账户。
把债权转让通知、对方身份、债务明细和收款信息核实清楚;对金额有疑问,就留好合同和还款记录,要求对方说明计算依据。
蚂蚁消金为什么要卖?
从这批贷款的情况看,逾期时间长,又被列为损失类,继续留在账上也需要投入精力处置。
打包转让,是把后续追偿交给接盘方,自己收回一部分资金。
至于最后能追回多少、怎么追,是买卖双方要面对的事,并不是借款人突然等来一次“打折清账”。
一则资产转让公告,容易让人先看到“卖了”两个字,心里跟着松一口气。
可翻到自己的借款合同,那笔账还在那里。
真正变了的,是该向谁核实、向谁还款;没变的,是该还的要还,不该多付的也不用认。