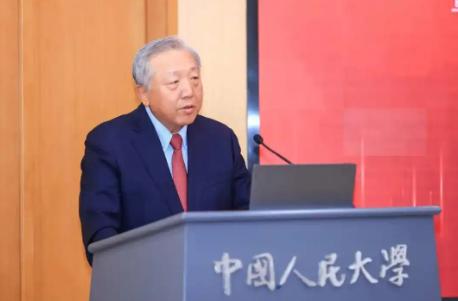
“这才是敢说真话的专家!”经济学家吴晓求教授直言:民众收入都下滑了,还一味刺激消费!这套思路本身就错了!网友感慨:句句戳中普通人的心声!必须提高居民收入,如若不然,各类矛盾只会持续累积。
这些年我们见过太多刺激消费的手段。
从发放各类消费券,到家电、汽车以旧换新补贴,再到各地轮番推出的促消费活动,招式层出不穷,但始终没能换来消费的持续回暖。
很多人都在疑惑,为什么政策力度不小,老百姓却还是不肯花钱?
吴晓求的话给出了最朴素的答案:不是不想花,是手里没钱,心里没底。
经济学里最基础的常识,就是消费是收入的函数。
说白了,收入是消费的源头活水,没有收入的稳定增长,再花哨的刺激政策都只是无源之水。
短期的补贴或许能撬动几笔提前消费,换来单月的数据好看,但普通人的收入水平没上去,消费能力就永远有天花板,总不能一直靠掏积蓄过日子。
在吴晓求的完整判断里,制约消费扩张的远不止收入这一道闸门。
存量财富的保值增值、社会保障的覆盖力度、税收制度的调节作用,每一项都在影响居民的消费底气。
可当下的很多促消费政策,都只盯着消费本身做文章,绕开了这些更深层的制约因素,自然治标不治本。
更现实的困境是,眼下不少人的收入不仅没涨,反而在下滑。
实体行业承压,互联网、金融等领域降薪消息不断,职场上“降薪保岗”成了很多人的无奈选择。
年轻人找工作越来越卷,上千人竞争一个岗位的新闻屡见不鲜,能有份稳定工作就已不易,涨薪更是成了奢望。
当大多数人都在为收入发愁时,刺激消费自然就成了空中楼阁。
除了增量收入上不去,存量财富的缩水也在压制消费意愿。
中国家庭的财富大半集中在房产上,过去几年房价持续调整,很多家庭的资产账面大幅缩水。
再加上资本市场波动,普通人理财、投资的收益普遍不及预期,手里的钱越变越少。
未来的不确定性又越来越大,大家本能地选择捂紧钱包,增加预防性储蓄,这是再正常不过的理性选择。
很多人误以为老百姓是“有钱不花”,其实是“有钱不敢花”。
房贷、育儿、教育、医疗、养老,随便拎出一项,都是压在普通家庭身上的大额支出。
在社会保障体系还没完全托底的情况下,没人敢把家底都拿出来消费。
今天花痛快了,明天遇到急事怎么办?这种对未来的焦虑,不是几张消费券就能化解的。
吴晓求的观点之所以珍贵,就在于他没有把问题归咎于民众的消费意愿,而是直指政策思路的偏差。
我们总在需求端使劲,想方设法让大家多花钱,却常常忽略了供给端和收入端的根本问题。
没有稳定的就业,没有增长的收入,没有完善的保障,再怎么刺激,消费也起不来。
说到底,拉动消费不能本末倒置。
想让老百姓花钱,首先得让老百姓能赚到钱。
而赚钱的机会,来自千千万万市场主体的活力。
民营经济吸纳了八成以上的城镇就业,只有营商环境持续优化,企业敢投资、能盈利,才能创造更多高质量的就业岗位,员工的收入才能水涨船高。
这才是消费增长最坚实的基础,也是经济良性循环的根本逻辑。
我们从不否认短期刺激政策的托底作用,但它只能解燃眉之急,成不了长久之计。
真正的扩大内需,应该把重心从“怎么让大家花钱”,转移到“怎么让大家有钱花、敢花钱”上来。
一方面通过收入分配改革,让普通劳动者更多分享经济增长的成果;另一方面补齐社会保障的短板,减少大家的后顾之忧。
网友的集体共鸣,本质上是对常识回归的期待。
这些年我们听了太多“消费升级”“潜力巨大”的说法,却很少有人直面普通人的收入困境。
吴晓求的这番话没有什么高深的理论,只是把大家心里都明白的道理说了出来,却显得格外有分量。
经济发展的最终目的,从来不是冰冷的数字增长,而是让普通人的日子越过越好。
当劳动者的收入稳步提升,当家庭的财富不断积累,当民生保障足够扎实,消费自然会成为水到渠成的事。
与其反复在消费端用力,不如沉下心来做好收入和保障这两篇文章,这才是真正的长远之计。