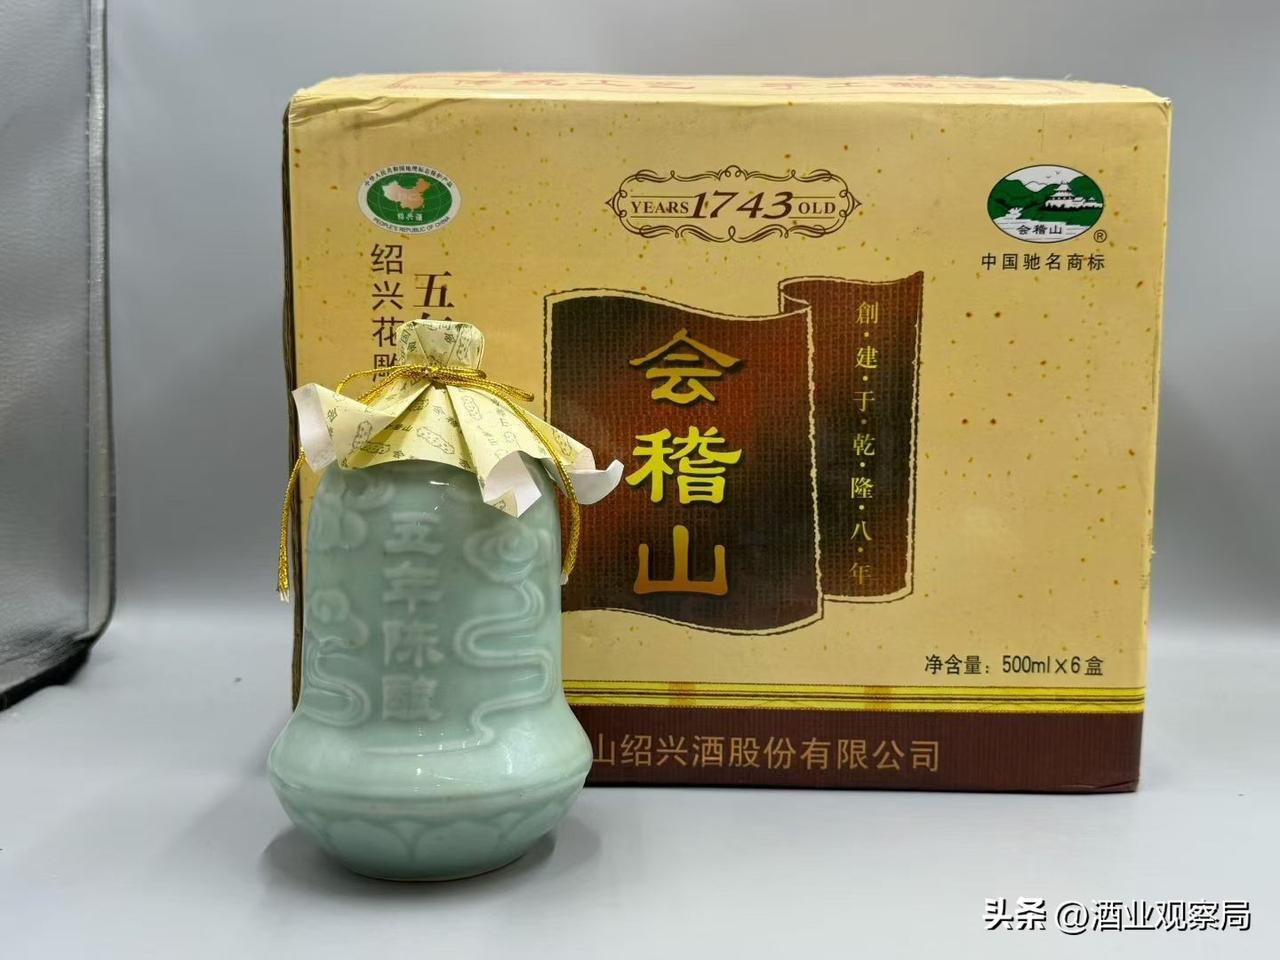
卖茅台的大商近期纷纷签约黄酒高端线,不少人看好黄酒接棒白酒,但我并不认同。黄酒全年行业规模仅200亿,而白酒二十家上市公司半年营收就超2000亿,体量差距悬殊,签下再多经销商也难以补齐。
黄酒度数14-20度,定位尴尬,不像白酒适合敬酒干杯、商务表态,缺少酒桌核心场景。厂家常宣传“液体蛋糕”,主打营养,但酒桌看重的是氛围与仪式感,营养卖点并不适配应酬。加上超市里黄酒长期和料酒同区摆放,大众根深蒂固把黄酒等同于烹饪调料,出了江浙沪,消费习惯很难打开。
大商签约本质只是占位,白酒行业调整、利润下滑,经销商需要新品类补充货架,高端黄酒盘子基数小,入局成本低,并非真正转型。资本炒作也印证这点,会稽山股价短期暴涨后快速回落,库存压货不等于真实开瓶消费。
黄酒优势集中在江浙沪本地,温酒配蟹是成熟场景,但跨区域缺少刚需场合。它不需要照搬白酒应酬逻辑,核心难题是撕掉“料酒”标签,培育全国性饮用场景,想成为下一个白酒时代并不现实。