中信证券给DeepSeek Harness定调:25万星开源项目,要做AI时代的App Store?
10月16号,中信证券发了篇研报:《DeepSeek Harness:从模型供给走向平台生态》。
这不是第一次有券商写DeepSeek,但角度完全不同。国金证券讲定价估值,中信这次讲平台生态。
核心判断:DeepSeek不止是卖模型的,它正在用Harness搭一个AI时代的应用商店。
几个关键数据:
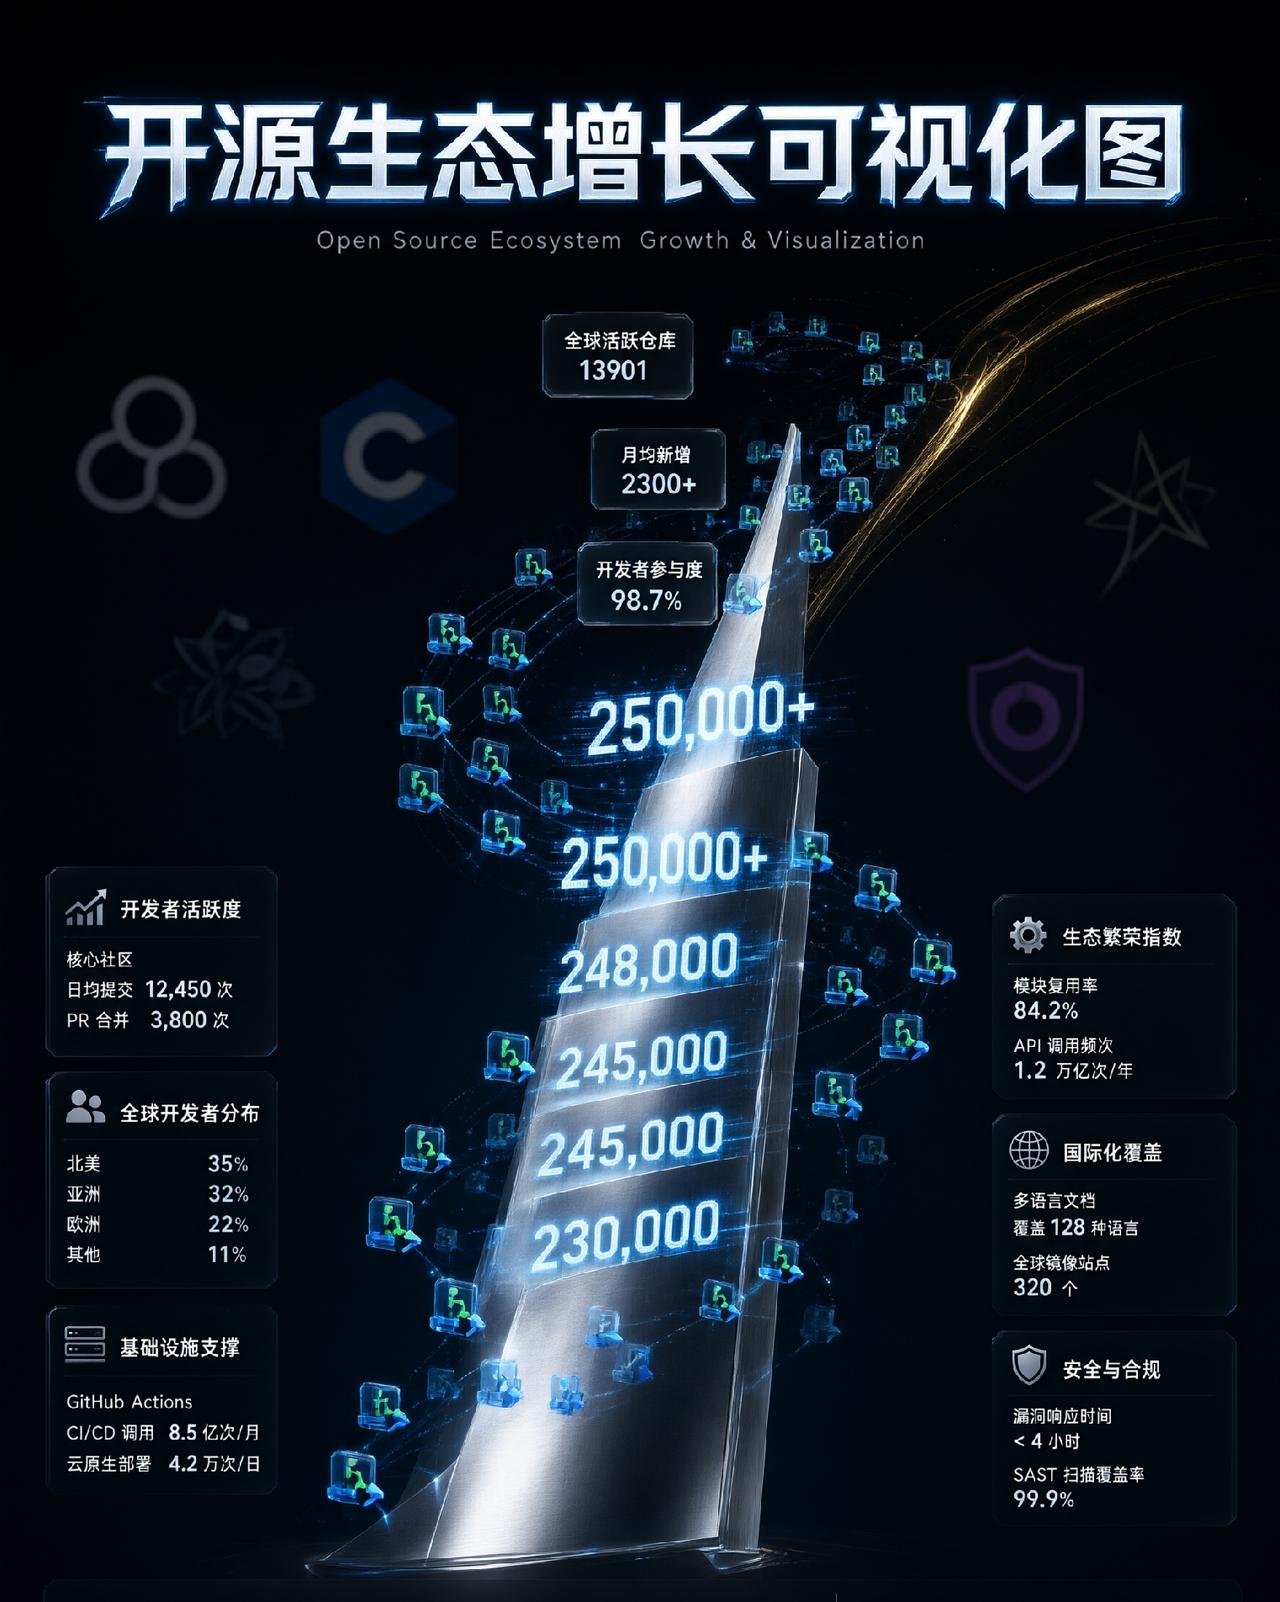
- 8月开源,9月下旬Star超23万,现在已冲到25万+
- 截至9月26号,生态目录收录13901个相关仓库
- 从开源到破20万星,只用了一个多月
一个多月干到25万星,放在开源史上都是炸裂级别。
为什么涨这么快?因为它解决了一个真痛点。
现在Agent圈,模型很强,但干活很弱。Gemini工具调用成功率91.2%,但开放式工作流成功率只有14.39%。差在哪里?差在Harness——上下文管理、工具编排、状态回滚这一整套执行系统。
模型是发动机,Harness是变速箱和底盘。发动机再猛,没有好底盘也跑不稳。
DeepSeek Harness核心架构就一句话:一切皆插件。模型、工具、会话、调度、甚至Agent主循环本身,全都是插件,随时插拔替换。
中信判断:这个架构让Harness同时具备"用户入口"和"生态底座"两个价值。往上抢用户,往下定标准。
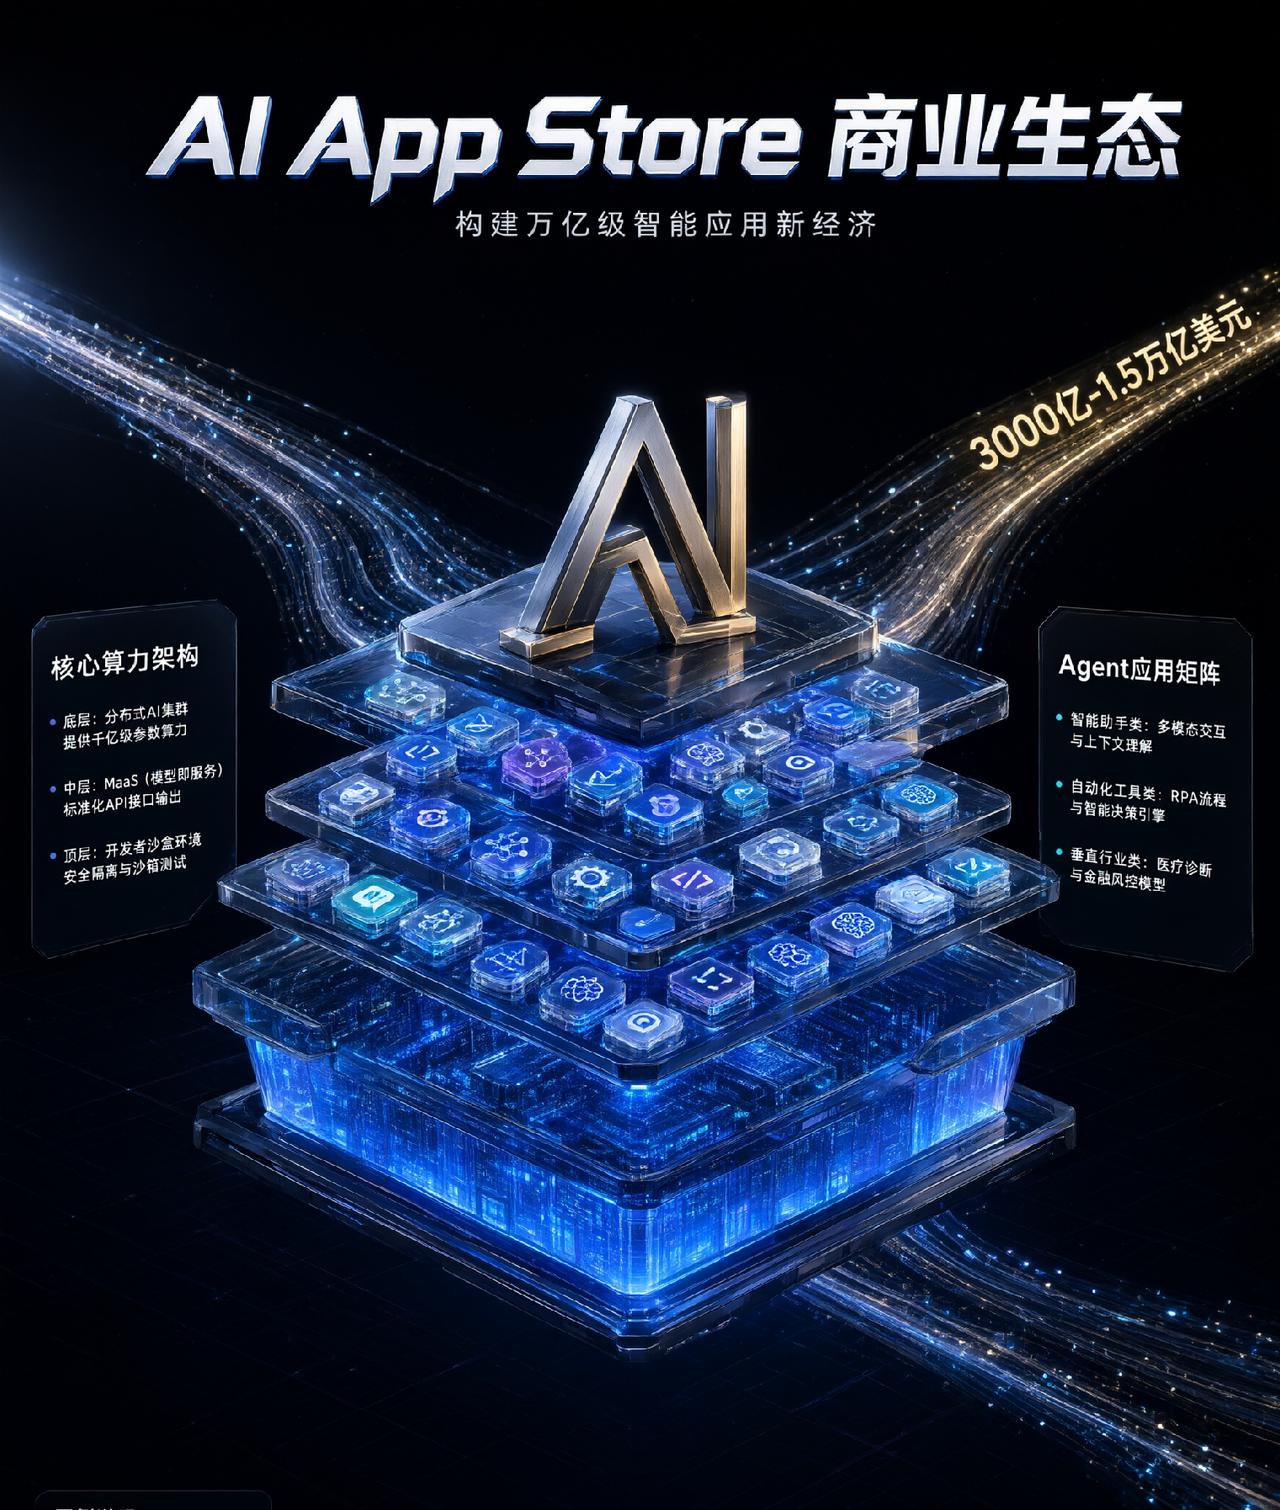
以前商业模式很简单:卖Token。现在多了好几层想象空间。第一层卖模型Token,第二层多模型聚合服务,第三层最性感——生态交易。插件市场、Agent商店,开发者赚钱DeepSeek抽成。
这不就是AI时代的App Store吗?
中信算了一笔账:知识工作场景下,AI供应商潜在可触达市场3000亿到1.5万亿美元。Harness如果真能成为入口,天花板比卖模型高太多。
风险也很现实。开源火不等于商业化成,Star≠用户,用户≠付费用户。大厂也不是吃素的,OpenAI有GPTs,Anthropic有MCP,阿里腾讯也做Agent平台。生态赢家通吃,要么成了大家都用,要么慢慢边缘化。
但信号很明确。从国金聊定价,到中信聊生态,券商对DeepSeek的叙事在升级。
半年前大家还在问:这么便宜能赚钱吗?现在大家开始问:能不能做成平台?
DeepSeek自己也在印证——Harness收编Web、App、Platform,崔添翼统管产品部,本质上就是把公司从"以模型为中心"改成"以Agent为中心"。
模型是发动机,但最终卖的是整车。这个道理,DeepSeek比谁都明白得早。
问题是:Harness能做成AI时代的App Store吗,还是会像大多数开源项目一样叫好不叫座?