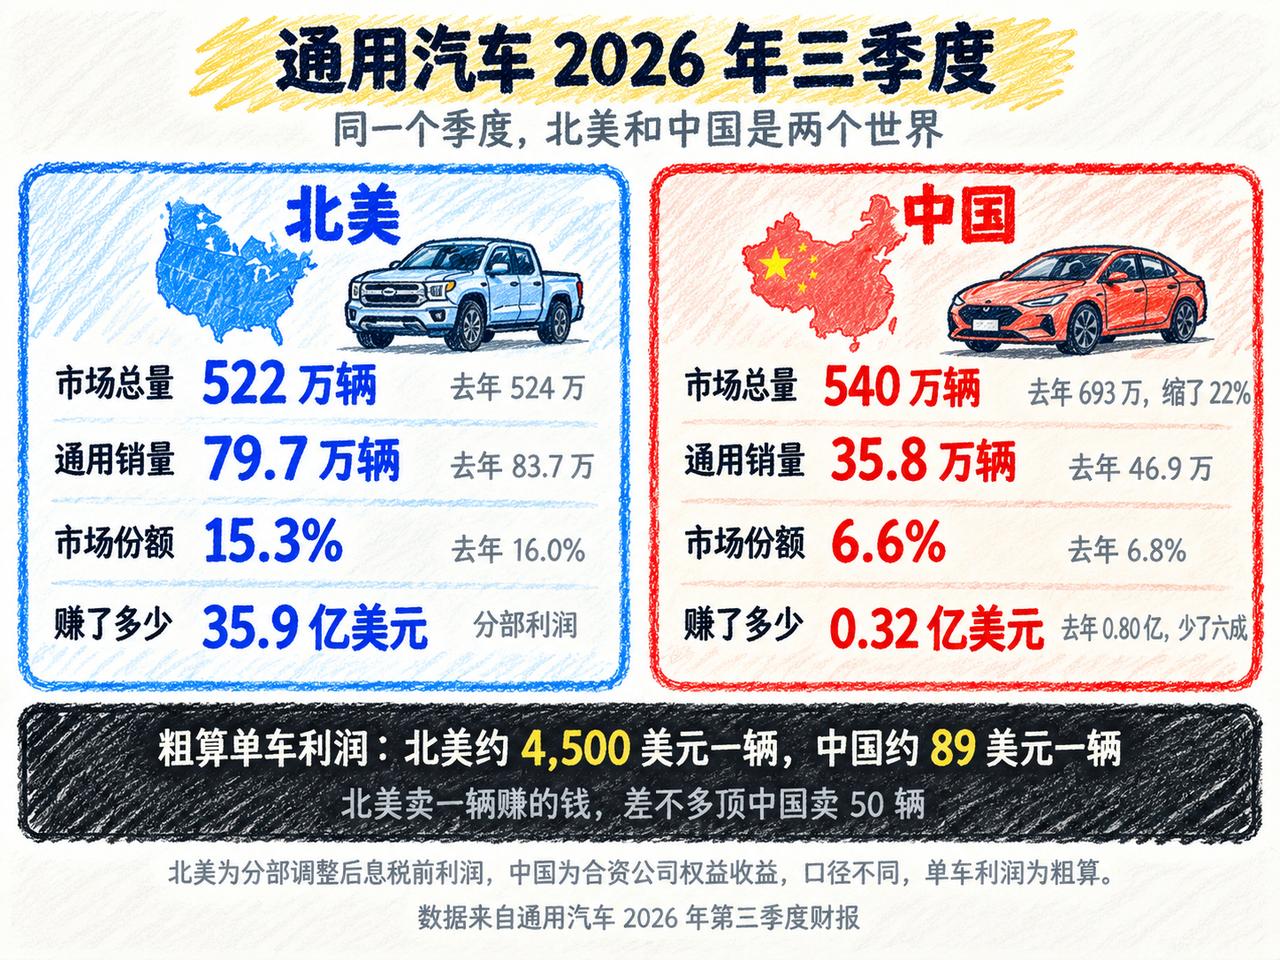
北美市场,通用卖一辆车能赚约4500美元;而在中国市场,卖一辆车只能赚约89美元。粗算下来,北美卖1辆车的利润,顶得上在中国卖整整50辆!
在中国,通用并不是卖不动车,而是真的不赚钱了。很多人以为通用在中国市场快要“玩不下去”了,但仔细看完财报细节,却会发现一个大吃一惊的事实。
今年三季度,中国汽车市场大盘从去年的693万辆直接缩水到540万辆,暴跌了22%。
大盘跌成这个样子,通用的销量自然也跟着往下走,三季度在华交付了35.8万辆车,同比少了23.7%,乍一看跌幅比大盘还猛,很容易让人得出“通用快撑不住了”的结论。
可有意思的是,就在这份财报发布的两个月前,通用刚和上汽把合资协议续了20年,直接签到2047年,半点要撤资跑路的意思都没有。
不仅没跑,通用在中国的合资公司还已经连续8个季度保持盈利,哪怕利润薄得像张纸,也愣是没亏过钱。
很多人可能没概念,89美元的单车利润到底是什么水平?折合成人民币也就六百多块,别说和北美市场的4500美元比,就连国内不少自主品牌卖一台车的利润都比这个高,甚至很多消费电子品牌卖一台旗舰手机的利润都能超过这个数。
放在十年前,谁敢想象曾经躺着赚钱的合资品牌,会落到卖一辆车赚不到一千块人民币的地步?说句调侃的,现在通用在中国卖车,赚的就是个辛苦搬运费,忙活大半天,还不如北美那边卖一辆全尺寸皮卡赚得多。
之所以差出这么多,本质上是两个市场的生存逻辑完全不在一个维度。北美市场说白了就是个老牌巨头的“舒适区”,通用手里攥着全尺寸皮卡、大型SUV这几张王牌利润产品,市场竞争格局早就稳定了,来来去去就是通用、福特、Stellantis这几家老对手,日系品牌也只能分走一小块蛋糕。
没有无休止的价格战,没有扎堆的新势力跨界搅局,消费者认品牌、认产品力,通用有足够的定价权。一辆大皮卡卖几万美金,成本里大部分是物料和人工,剩下的全是实打实的利润,再加上车载服务、辅助驾驶订阅这些额外的增值收入,单车4500美元的利润也就不奇怪了。
可中国市场完全是另一个剧本,说是“地狱难度”都不为过。今年三季度大盘直接跌掉22%,整体需求收缩的同时,行业价格战还打得热火朝天。
燃油车忙着降价清库存,动辄几万的优惠成了常态;新能源汽车更是卷到骨子里,十几万的家用车都开始配空气悬架、800V高压平台,配置堆得越来越高,价格却越打越低,整个行业的利润空间被压得一降再降。
通用在华的销量大头是上汽通用五菱,本来就是走极致性价比的路线,单车利润本就薄如蝉翼;另一边的上汽通用,曾经靠别克、雪佛兰的品牌溢价能赚得盆满钵满,现在自主品牌强势崛起,合资光环快速褪色,车型降价成了常规操作,溢价没了,利润自然就跟着跳水。
更关键的是,通用在中国的经营策略早就悄悄变了。放在五六年前,通用在中国的核心目标是冲销量、争市场份额,每年卖几百万辆车,一年能赚几十亿美元。
现在思路完全换了过来,不再死磕销量数字,核心目标变成了“活下去、保盈利”。说白了就是,不赚钱的车型直接砍,亏本的买卖绝不干,哪怕销量降一点,只要整体能稳住盈利就行。
所以你会看到,通用这两年不停收缩产品线,停产了不少叫好不叫座的车型,把资源集中在少数走量且有利润的产品上,同时跟着行业大趋势推进新能源转型,现在新能源车销量占比已经超过60%,好歹没被时代甩下车。
有人可能会问,既然赚这么少,通用干嘛不干脆退出中国市场?答案很现实:舍不得,也不能退。中国哪怕市场缩水,依然是全球顶级的单一汽车市场,体量摆在这,彻底退出就等于放弃了未来所有翻盘的可能。
更何况中国现在是全球汽车电动化、智能化的最前线,新车型、新技术、新玩法都先在中国市场验证迭代,通用要是撤了,就等于和全球汽车行业的最新趋势脱轨。
再加上中国成熟完善的供应链体系、相对可控的制造成本,哪怕只赚点辛苦钱,也能帮通用的全球业务降本增效。说白了,现在的中国业务对通用来说,更像个“保留火种”的阵地,不指望它赚大钱撑业绩,只要能稳住基本盘、跟上技术节奏,就算完成任务。
当然了,对比北美市场的风光,中国业务这点利润确实不够看。整个三季度,通用在北美赚了36亿美元,占了全球利润的八成多,而中国市场给通用贡献的权益收益只有3200万美元,连零头都不到。
可换个角度想,在这么卷的市场里,在大盘暴跌22%的大环境下,还能保持盈利不撤退,本身就已经赢过了一大批同行。
毕竟现在的中国车市,能活着就已经不容易,能赚钱,哪怕赚得少,也算是残酷竞争里的一种生存本事。