如果你以为技术领先就能躺着赚钱,那中国盾构机最近的遭遇,绝对会颠覆你的想象。全球七成市场、零部件自给率九成多,做到了和德国海瑞克叫板,国内却整天上演价格战,净利率低到只剩3%到6%。
更扎心的是,越南地铁100台盾构机的订单,竟然快成了“中国厂商互砍价格”的对决赛。
现在,国家商务部和海关总署突然一道管制令下场,盾构机出口立马改写规则。这背后,到底终结的是厂家的互掐,还是让利润真的回到技术手里?
越南河内这次准备一口气铺5条地铁线,招标100台盾构机,妥妥的大单。看起来是海外生意的金矿,实际上成了中国盾构企业的“互殴秀”。
中铁装备一报完价,铁建重工再砍一块,中交天和见势再让一条。价格不是越南压下来的,是一轮接一轮内部比拼拉下去的。
越南Vingroup这边表面上和德国海瑞克、日本等品牌做样子,还专门把采购来源藏得死死的,实际上手里拿着中国企业的报价单来轮流压价。
尴尬的地方在于,同一类型设备,德国那边要价能达到中国的两三倍,但就算这样产能根本做不出这么大单。越南盯上的,根本不是海瑞克的供货,而是吃准了中国厂家会自己下手狠砍。
全球市场里,头部三家中国盾构企业在国内市场份额超过八成,海外市场也撑起七成局面。
可每次到了标书桌前,“价格战模式”瞬间激活,谁都怕丢单,谁都抢着做“最后一跌”。等到利润摊到报表上,只剩下一地鸡毛。
你以为厂商个个有得赚,实际结局是海外采购满足了本地利益方的胃口,真正攻关20年攒下的核心技术,却被内耗消磨得只值个“白菜价”。
买家最省心的操作,就是玩价格接力赛——把A厂的价递给B,再让C厂见风使舵,结果不是最优技术的胜,而是最先松口气的低。
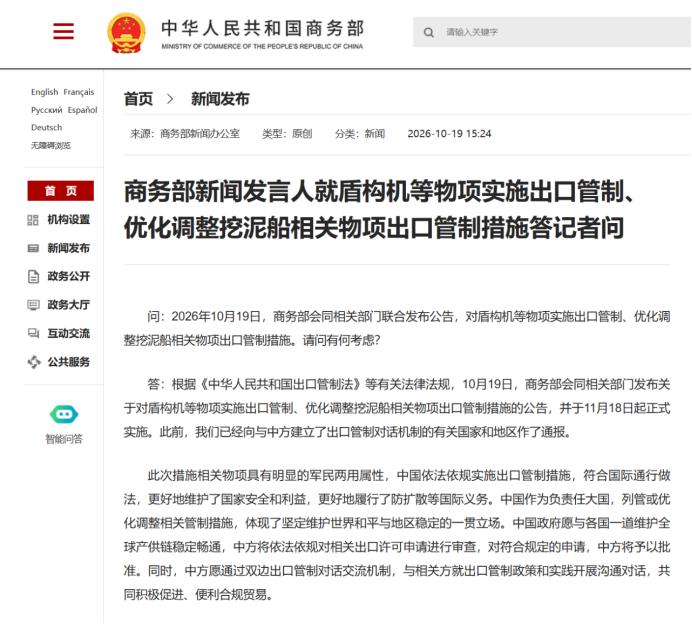
商务部和海关总署的第50号公告,几乎是踩着“越南订单案”的节点出台。
公告里没写“低价”两个字,光打“军民两用”旗号,把盾构机整机、刀具、刀盘、螺旋输送机、管片拼装机、主驱动系统、再制造技术都套进出口管制。明面上打的是国家安全,但实际瞄准的是定价主导权。
新的游戏规则来了,未来谁出口、出口多少、出口给谁,不再是单靠各自销售经理说了算,而是按统一通道审批。
合规的水利、地铁、隧道生意照样走,向敏感国家和地区要额外批准。
表面上这只是多了环手续,实际切断了过去那种“反正你不卖我便宜,别人一定卖我更便宜”的循环。买方市场的“团购砍价”玩不下去了,只能和一支统一队伍谈条件。
商务部发言人话说得很清楚,合规申请就批,但不得向敏感国家转手。你要出得去,必须经过许可,国家说了算。
这道闸门拦下的,不是生意,而是那个让中国企业只能“杀到底”、谁也不敢涨价的恶性循环。
价格战止血了,那多出来的利润怎么花才算真的“翻身”?盾构机是中国制造业里硬杠杠的逆袭典范。20年前还得掏3亿一台的高价找人进口,如今能和全球最顶级品牌一较高下。
可如果盈利只是报给总部那几个表格数字,管制就功亏一篑。利润空间修复只是第一步,接下来最值得关注的,钱得投进新技术研发、得补足一线工人薪资,别让自己的科技优势又在新一轮内卷里烧干净。
对比一下中铁工业2025年海外合同——36.86亿元,隧道装备和道岔这些高毛利产品占了大头。说明海外市场照单全收,只要不是自己“杀价”,大家愿意为好装备买单。
实话实说,稀土产业当年也差点被内斗卖成白菜价。后来真真靠出口配额和总量控制,才让行业有资本谈“价值”。
盾构机今天的变局,和稀土昨天的教训如出一辙,只有“出口有序”了才能往技术和生活上深挖。
看似一纸公告,改变的却是整条产业链的生死逻辑。越南一百台订单,其实想赌中国厂家继续“自己人打自己人”,再便宜都不怕。
可如今,买家面对的只是一道制度铁门,想包抄只能慢慢谈。中国制造业要赚就得站着把钱挣回来,不是靠内卷把自己拖垮。下轮再碰到大订单,经得起的是价格,也是姿态。
一台机器装进去了匠人、工程师、老板的梦想,技术能一步步拉齐世界差距。可利润终归要落在技术升级和工人保险上,不然这场出口管制也只能算一半的胜利。
中国盾构机用技术站起来了,生意也要学会抬头走路。至于未来会不会又有人想绕过这道门,那得看企业是不是把钱用在该用的地方,把饭碗端稳,也把饭勺往自己锅里盛得更多了。