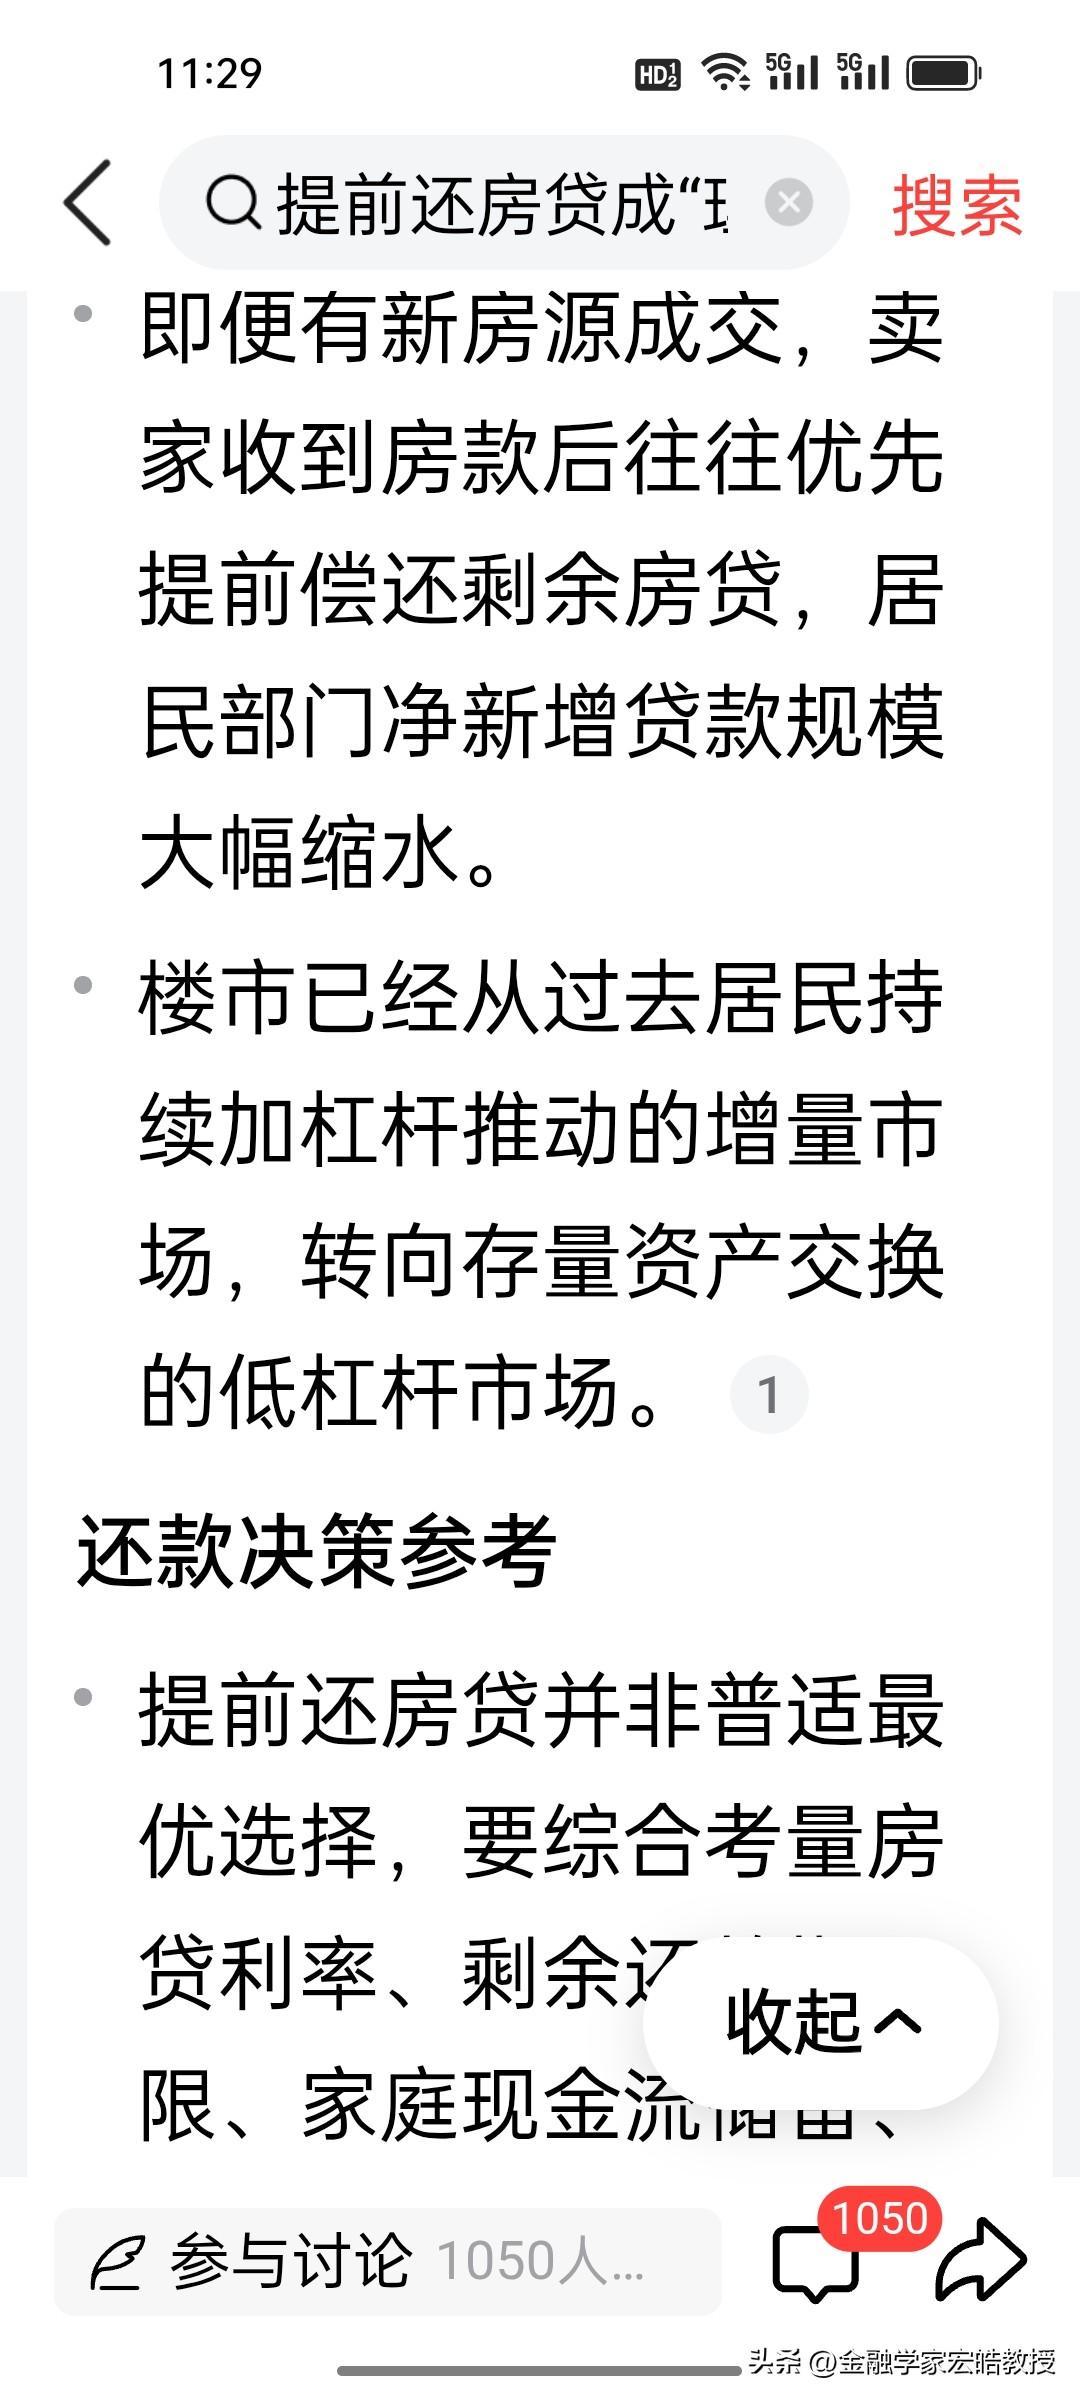
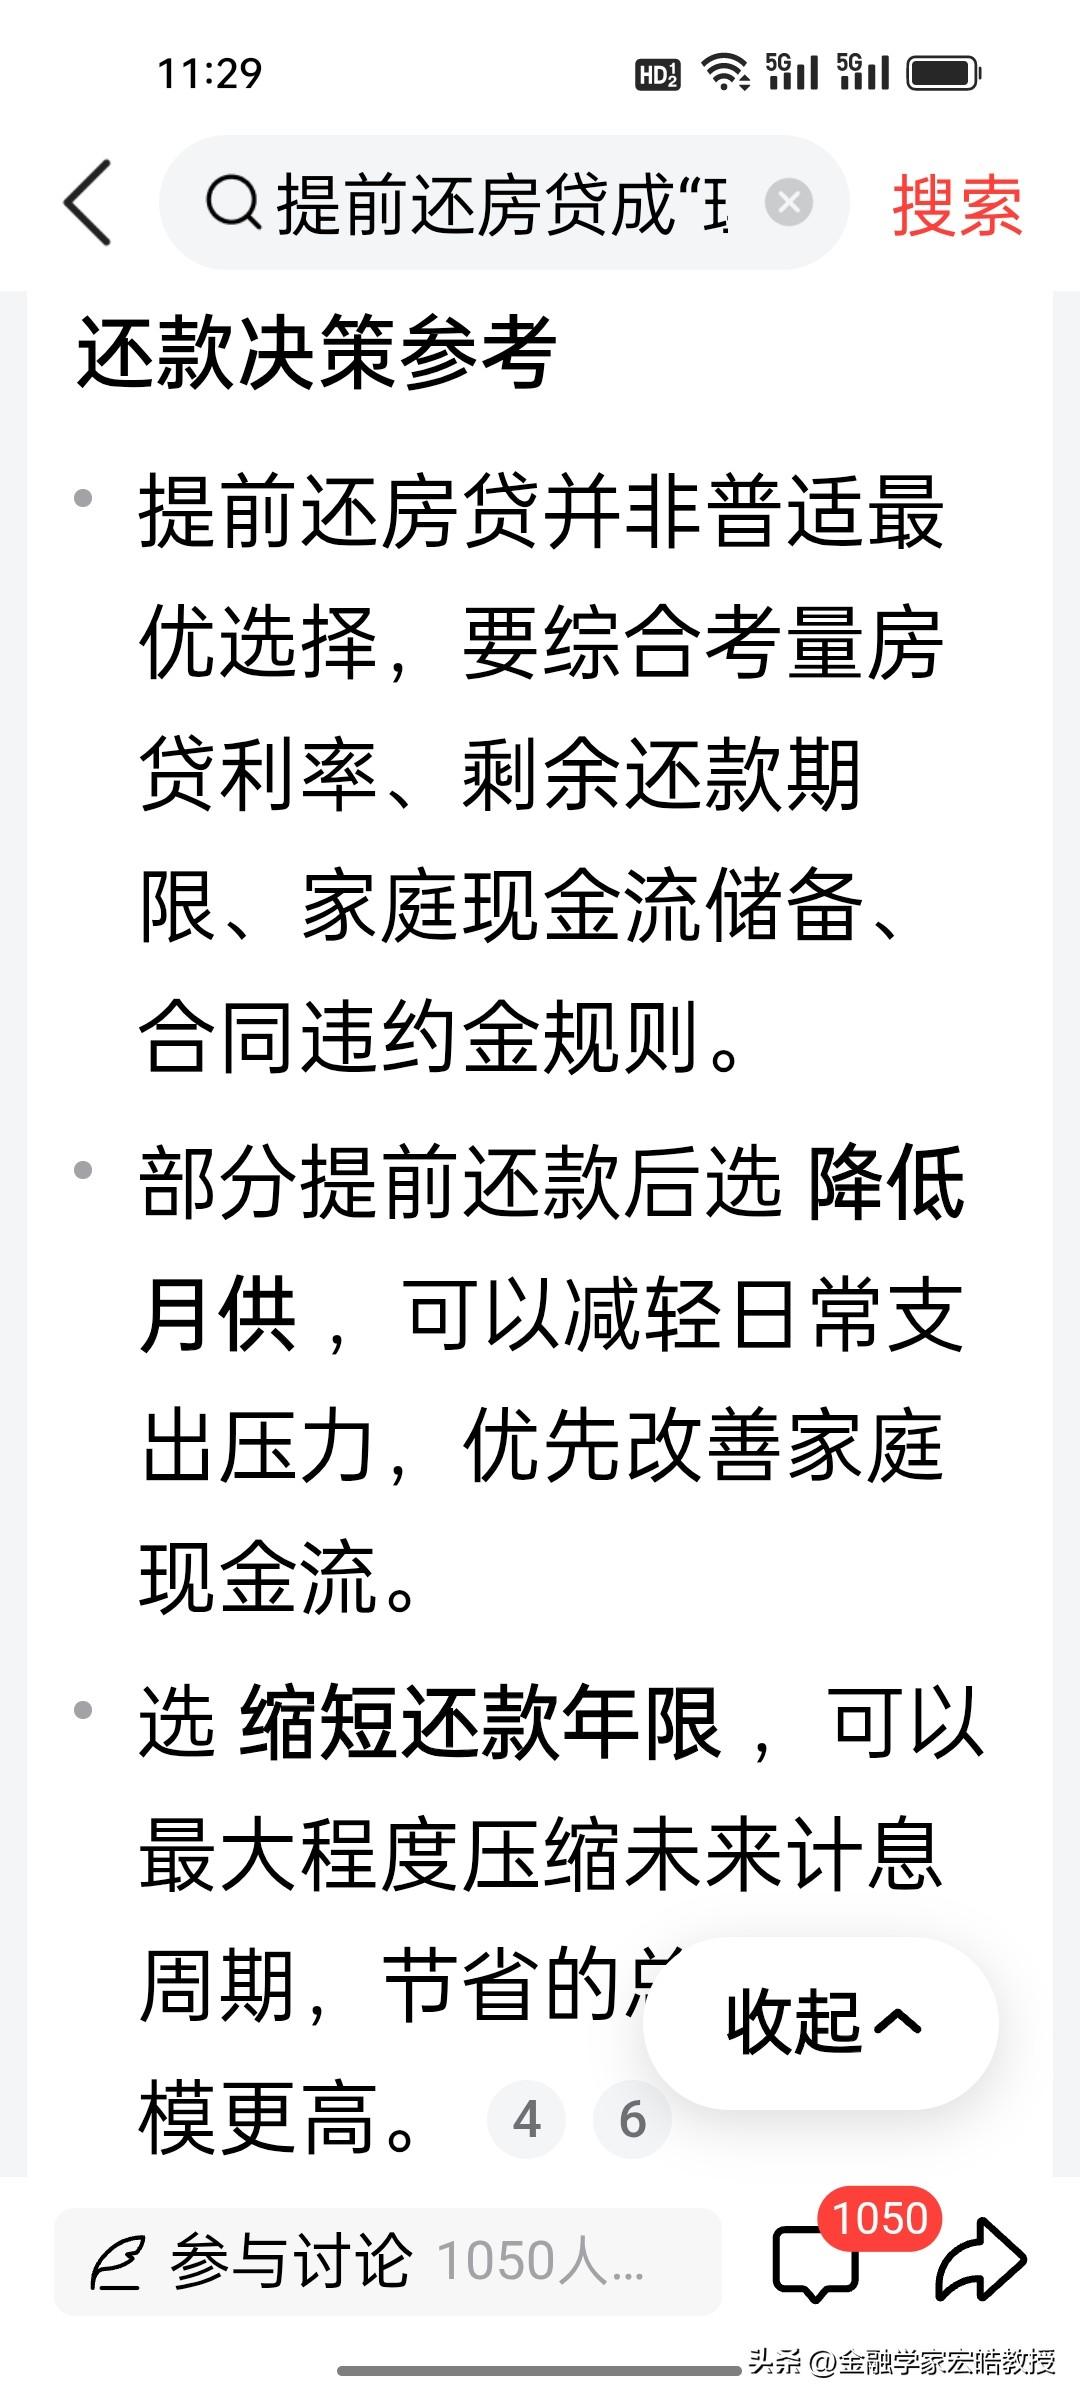
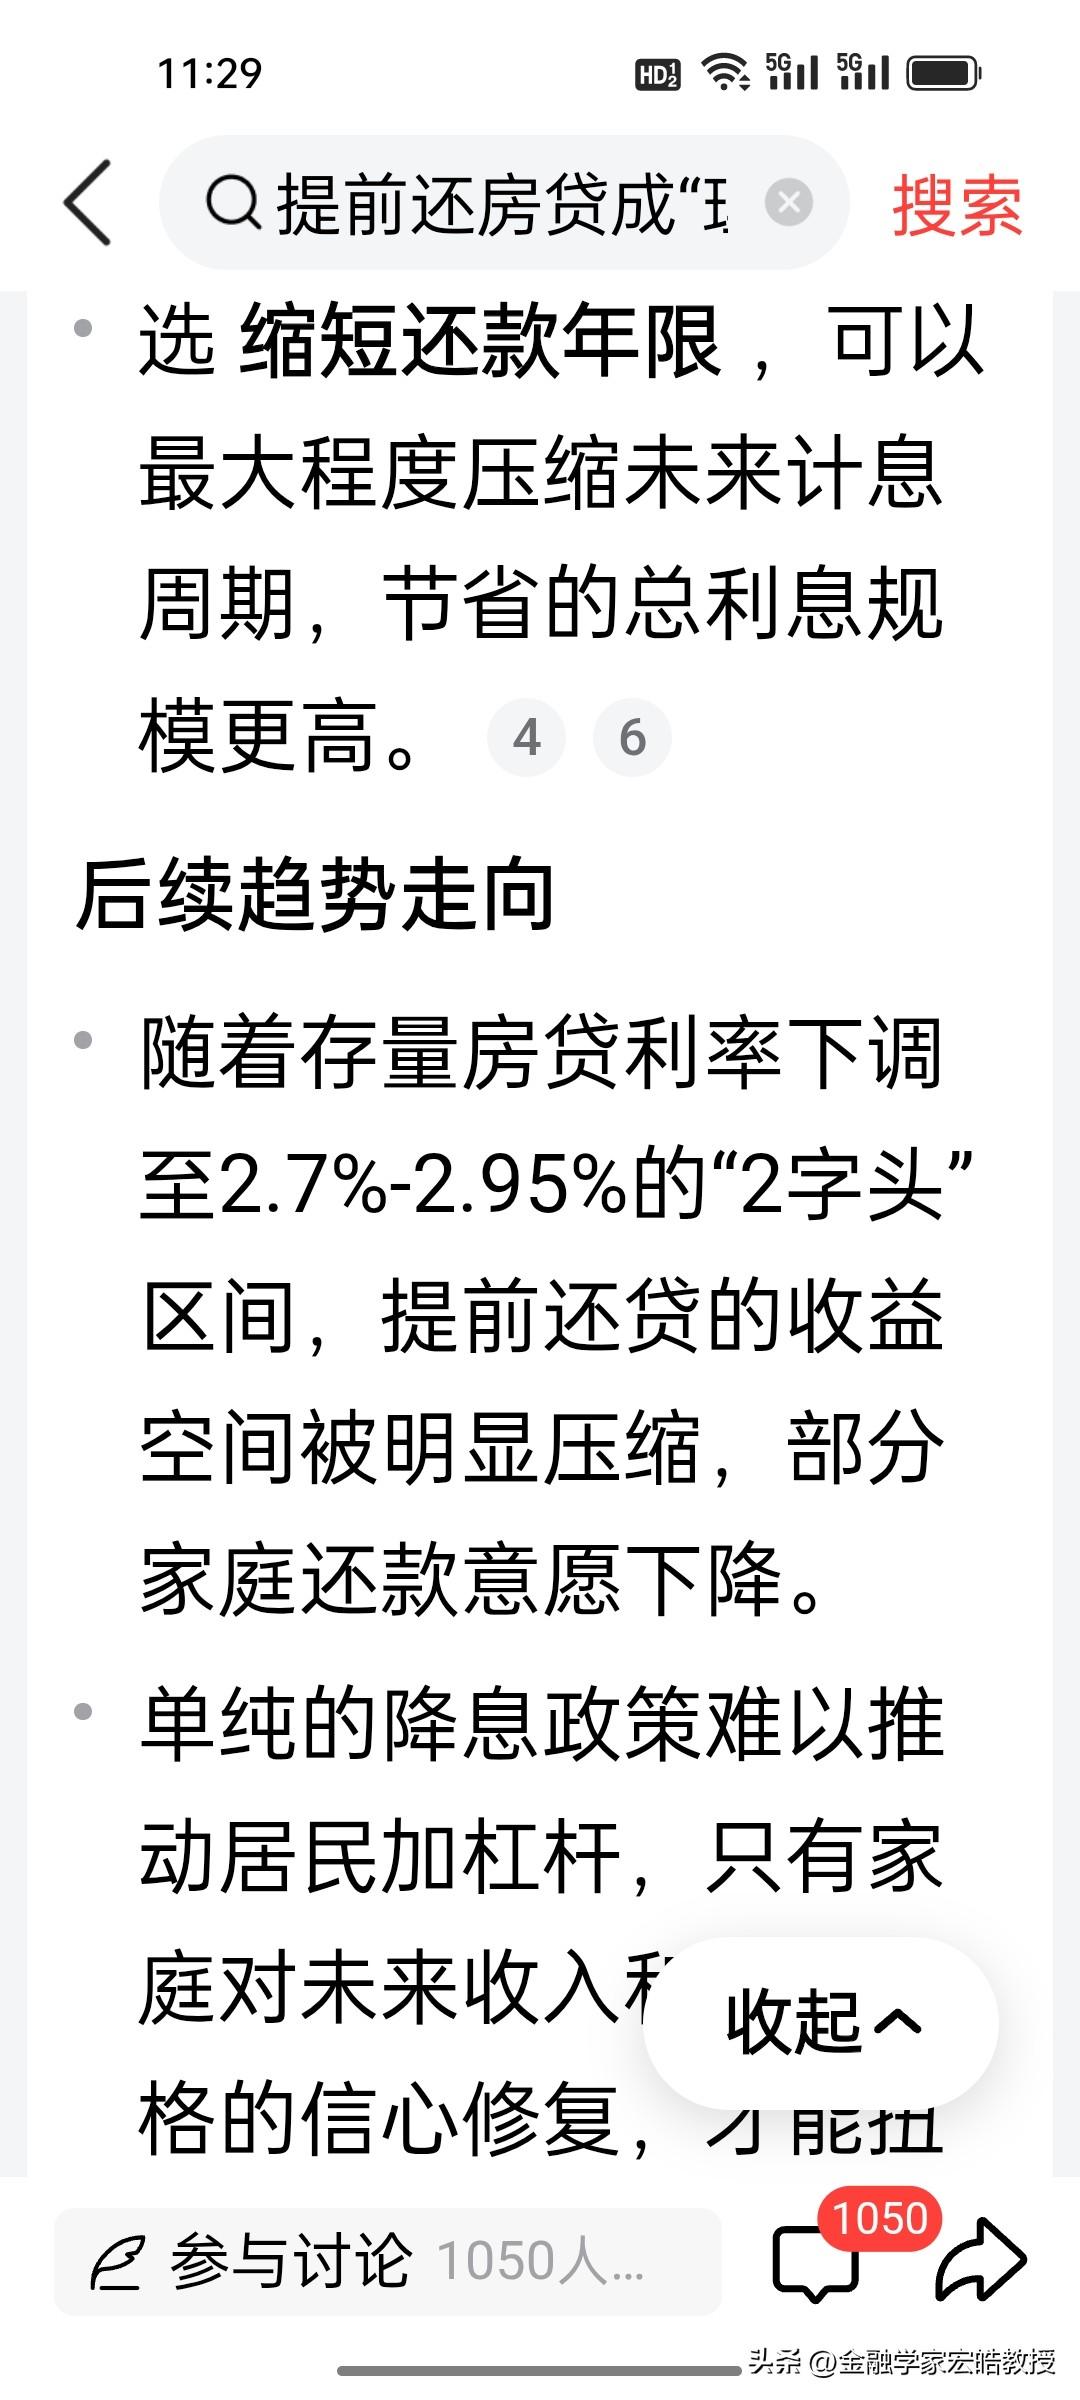
为什么消费起不来?原来现在很多有房贷的家庭,已经把提前还房贷当成了稳当理财。
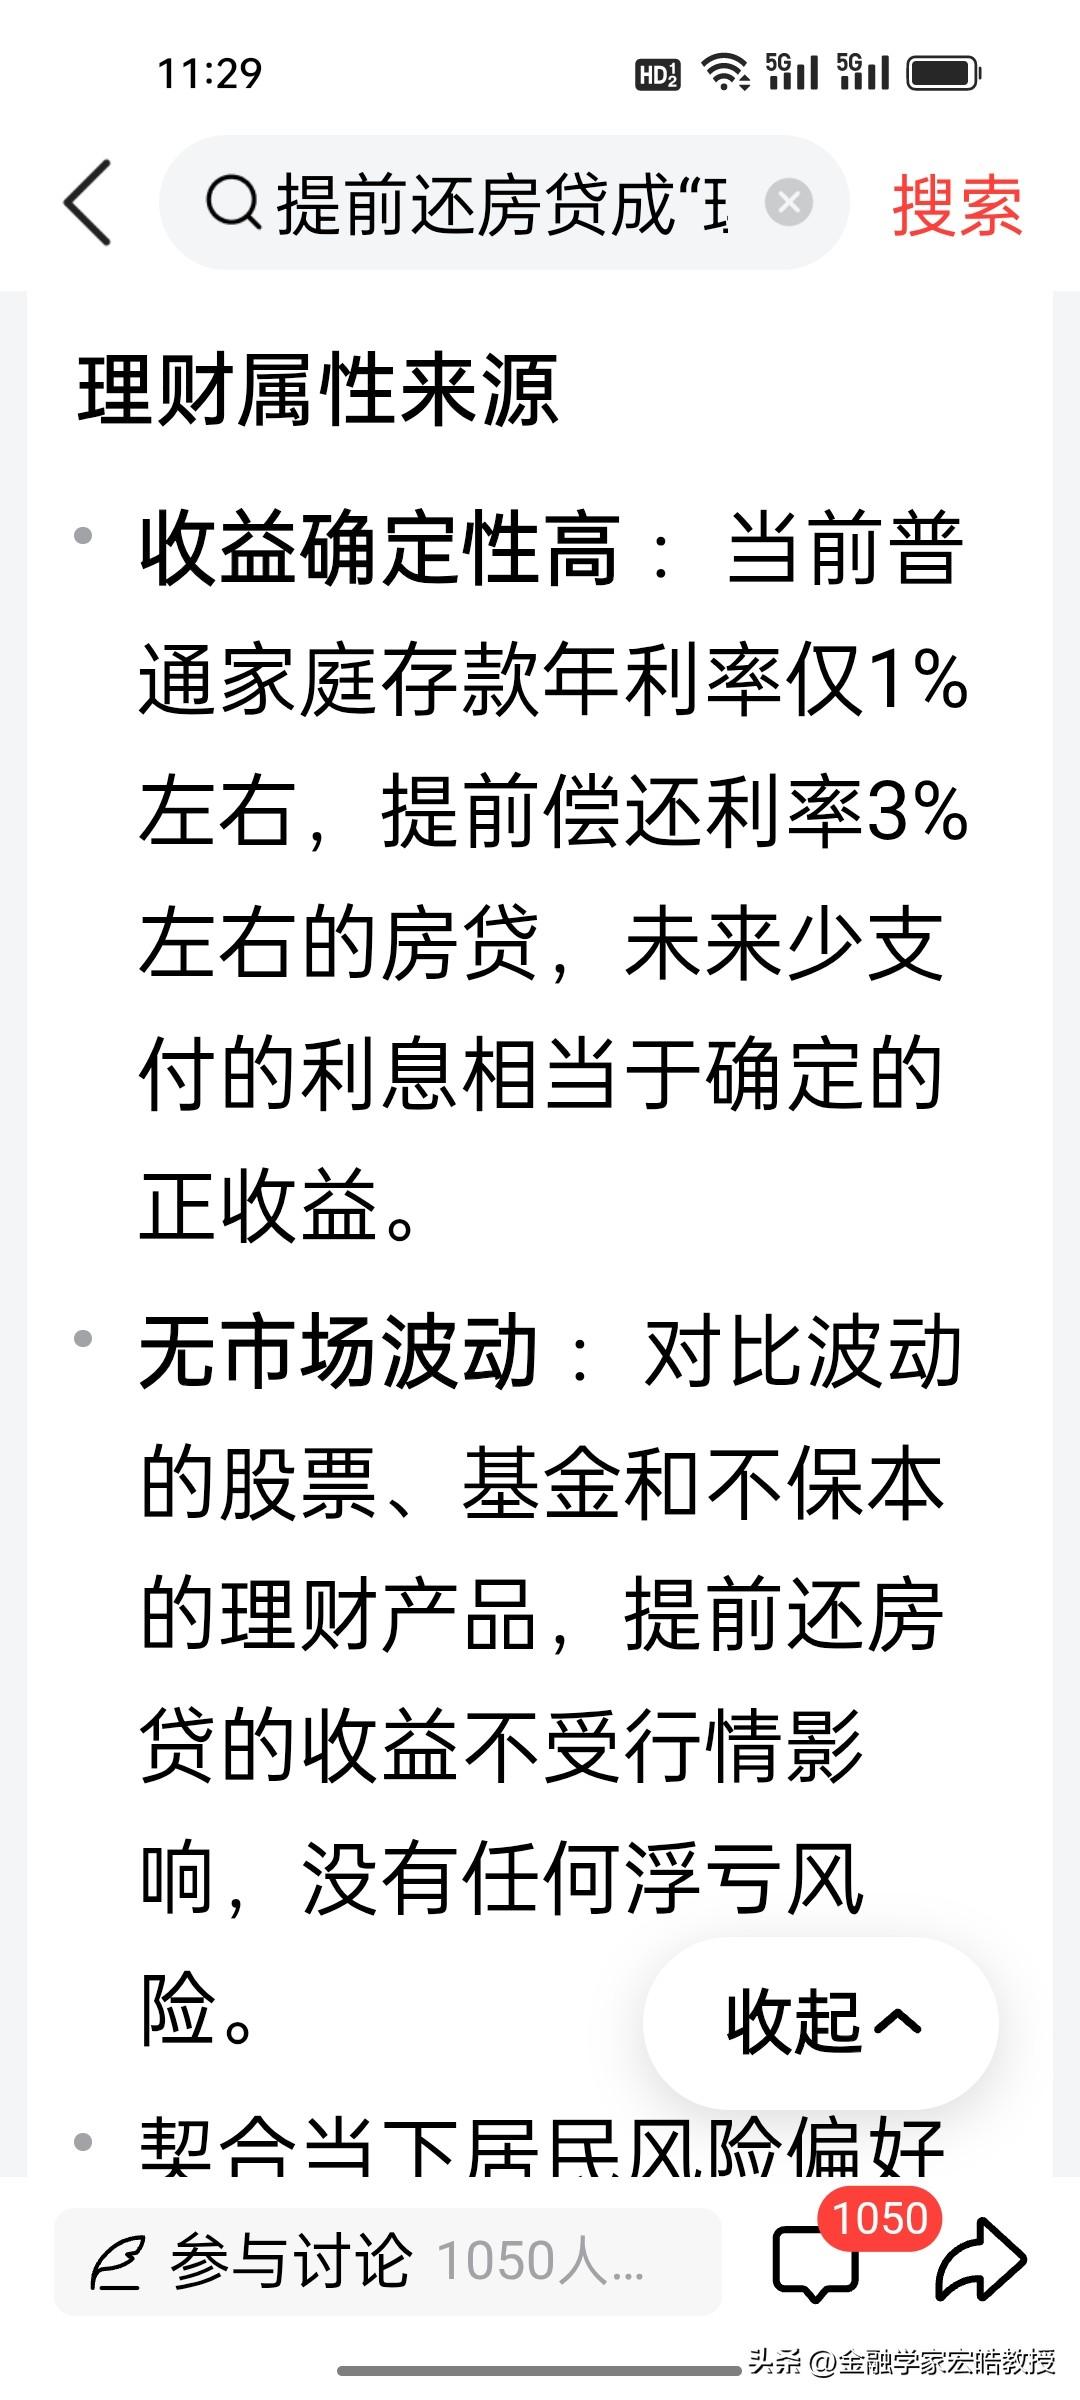
现在居民存款高企,接近173万亿,不少家庭手握现金,却不愿消费、不愿投资。当前存款年化大概1%左右,存量房贷不少还在3%上下,两相一对比,提前还贷锁定确定收益,没有波动风险,成了最优选择。
国内背负房贷的家庭数量有多少?根据中国政府网的数据,央行公开口径,国内符合调降条件的存量房贷一共5000万户家庭,覆盖约1.5亿居民,对应的个人住房贷款总规模接近37.8万亿,这是非常庞大的一个群体。
按照此前政策测算,平均贷款利率降0.5个点,一年合计能省下1500亿利息,也就是这5000万户家庭手里每年多出来1500亿可支配资金。居民边际消费倾向大概0.6-0.7,按这个系数预估,理论上每年能新增带动1200亿—1400亿左右的消费增量。
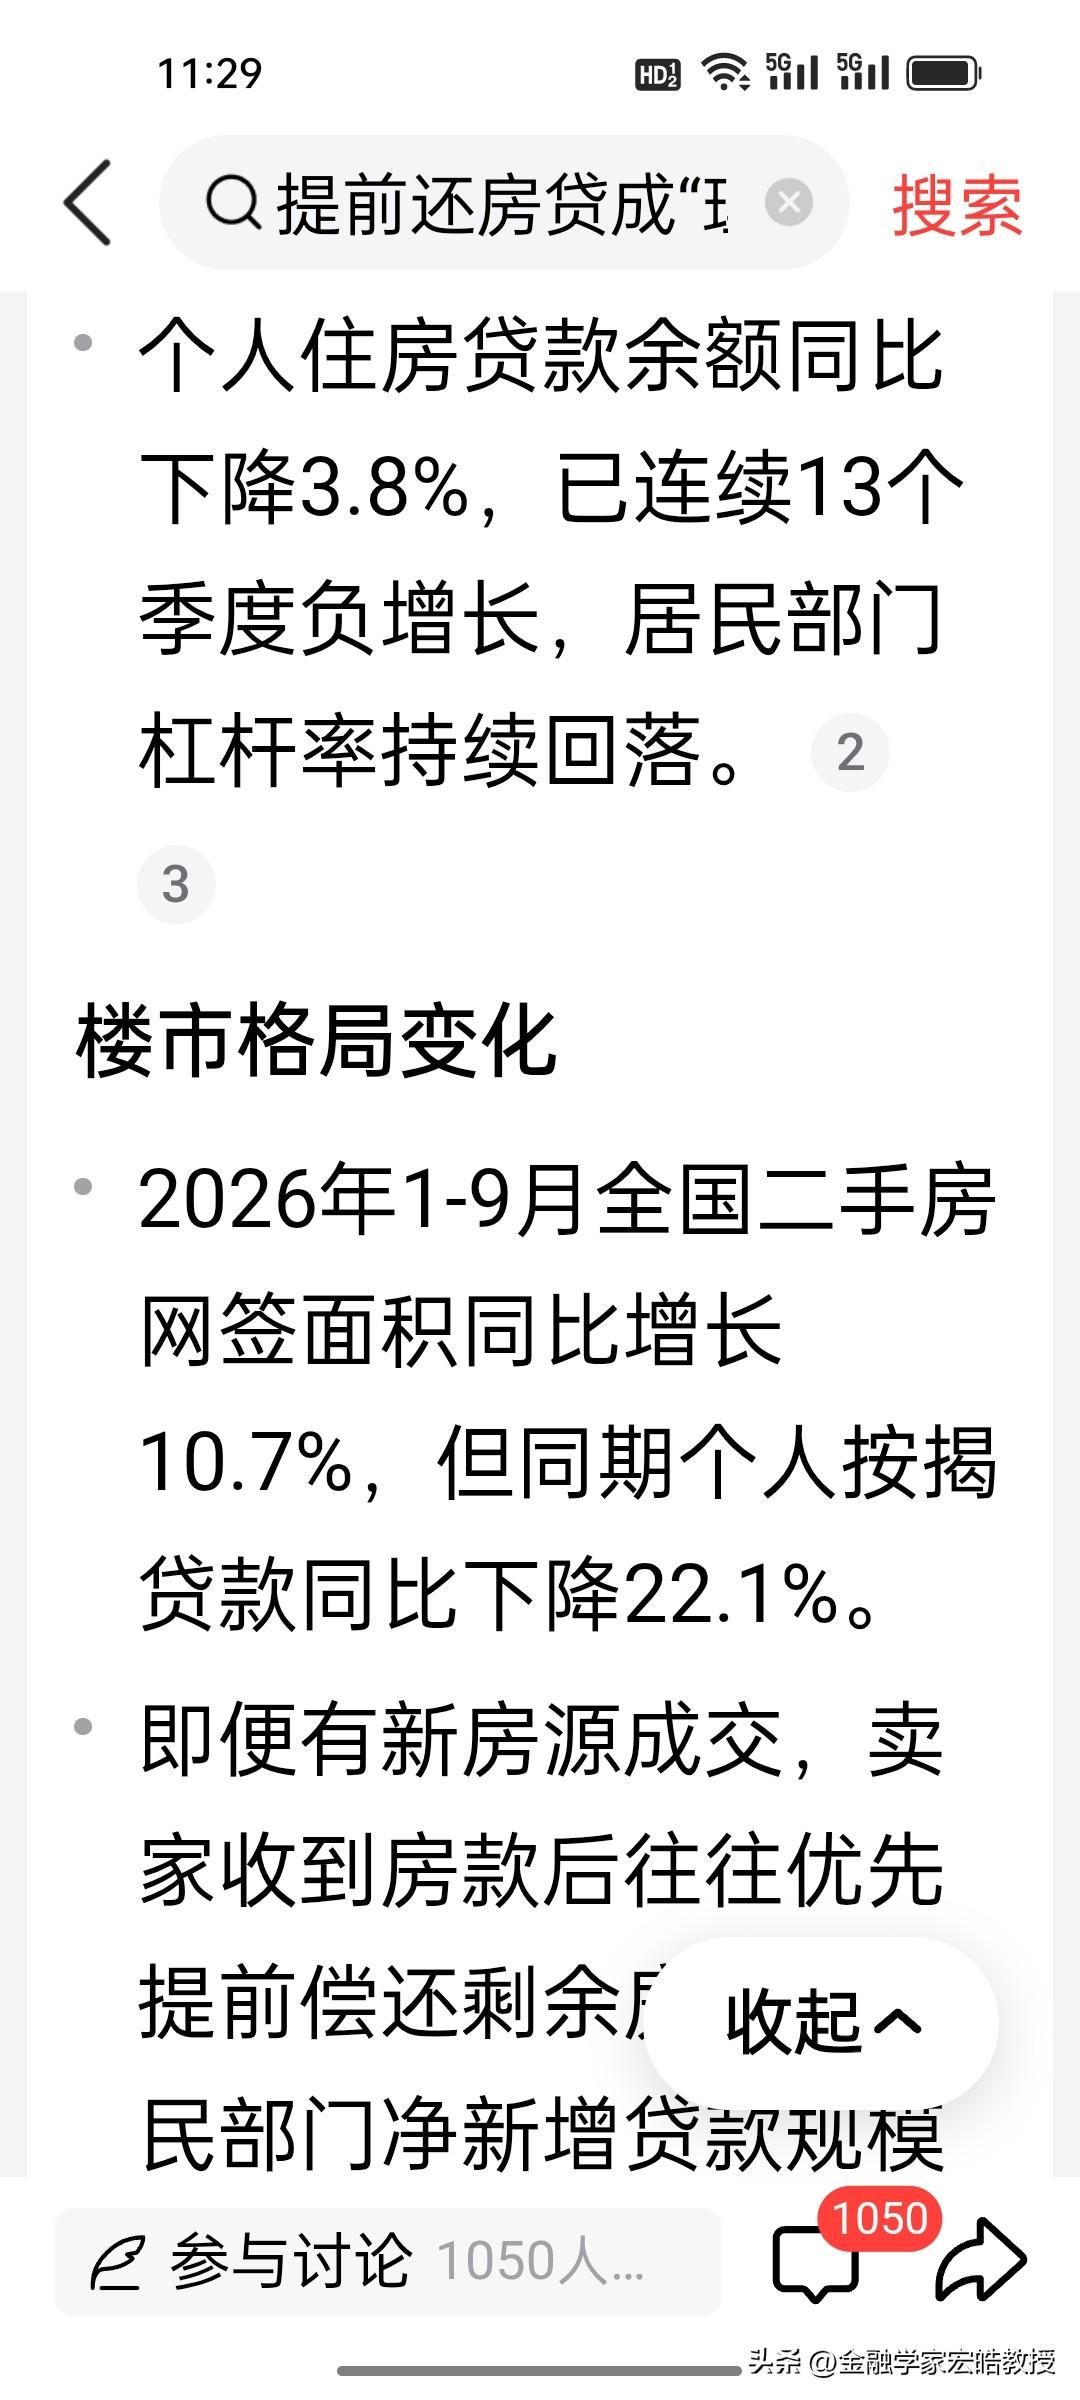
现在大家省吃俭用优先还债,居民部门持续去杠杆,新增房贷数据持续走弱。
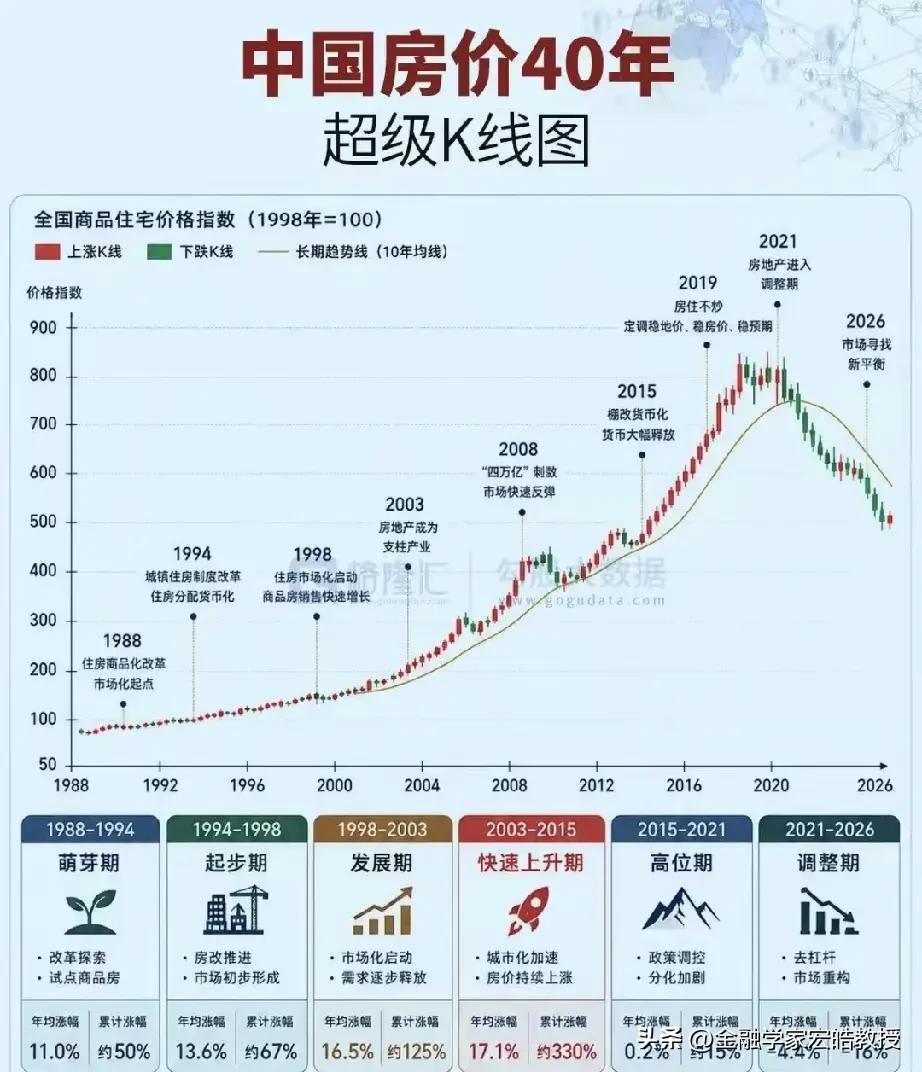
楼市K线图也能看清,房地产市场已经进入存量阶段。有专家预判,房贷贴息只是开胃菜,后续大概率还有配套利好,进一步降低存量房贷利率也能减轻居民还贷压力。只有居民的负债压力松下来,大家对收入、房价的信心修复,才敢放开消费。
前两天,国家发改委说要出台一揽子增量政策来扩大内需。说到底,拉动消费的核心,是先稳住普通人的负债预期,大家才能有底气消费。