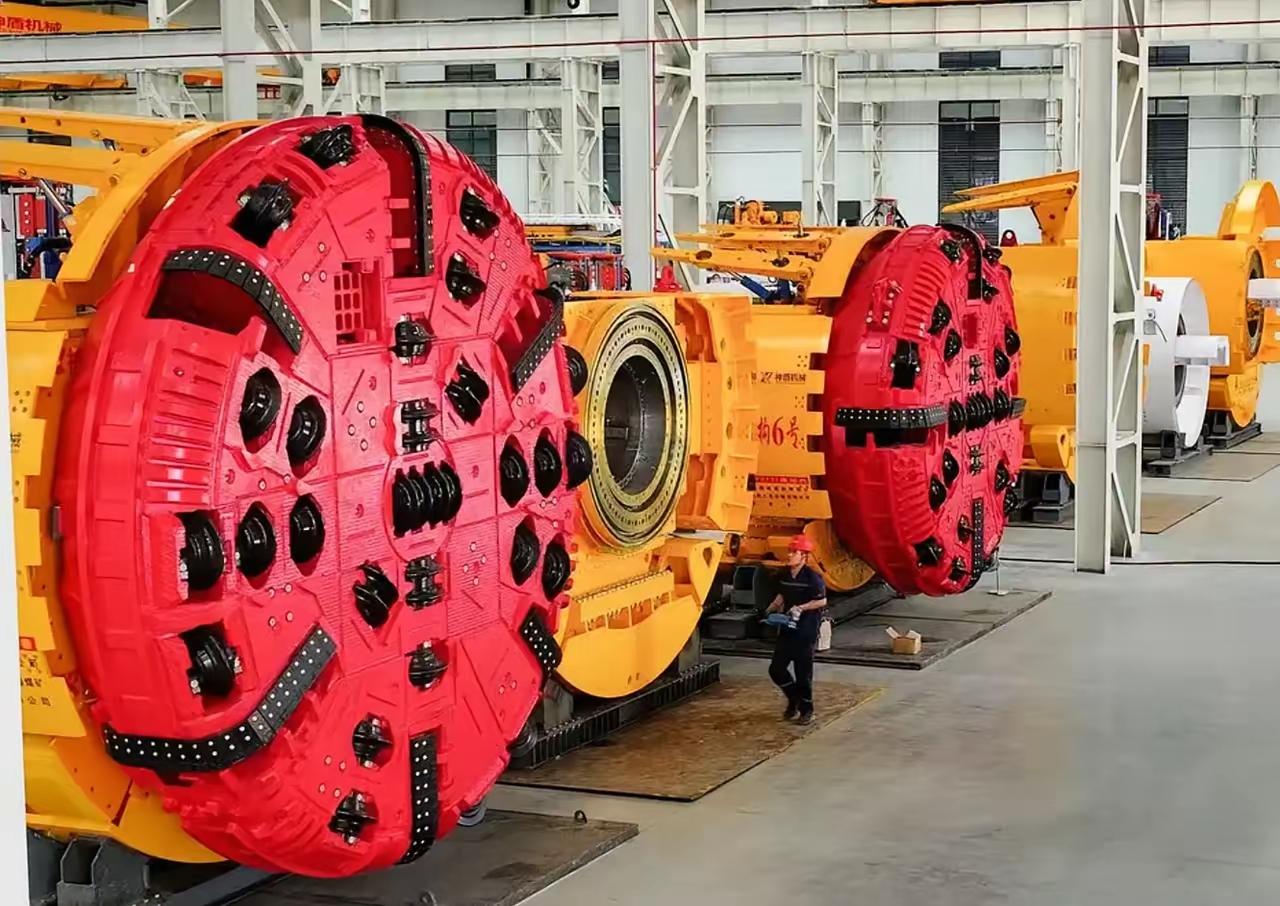
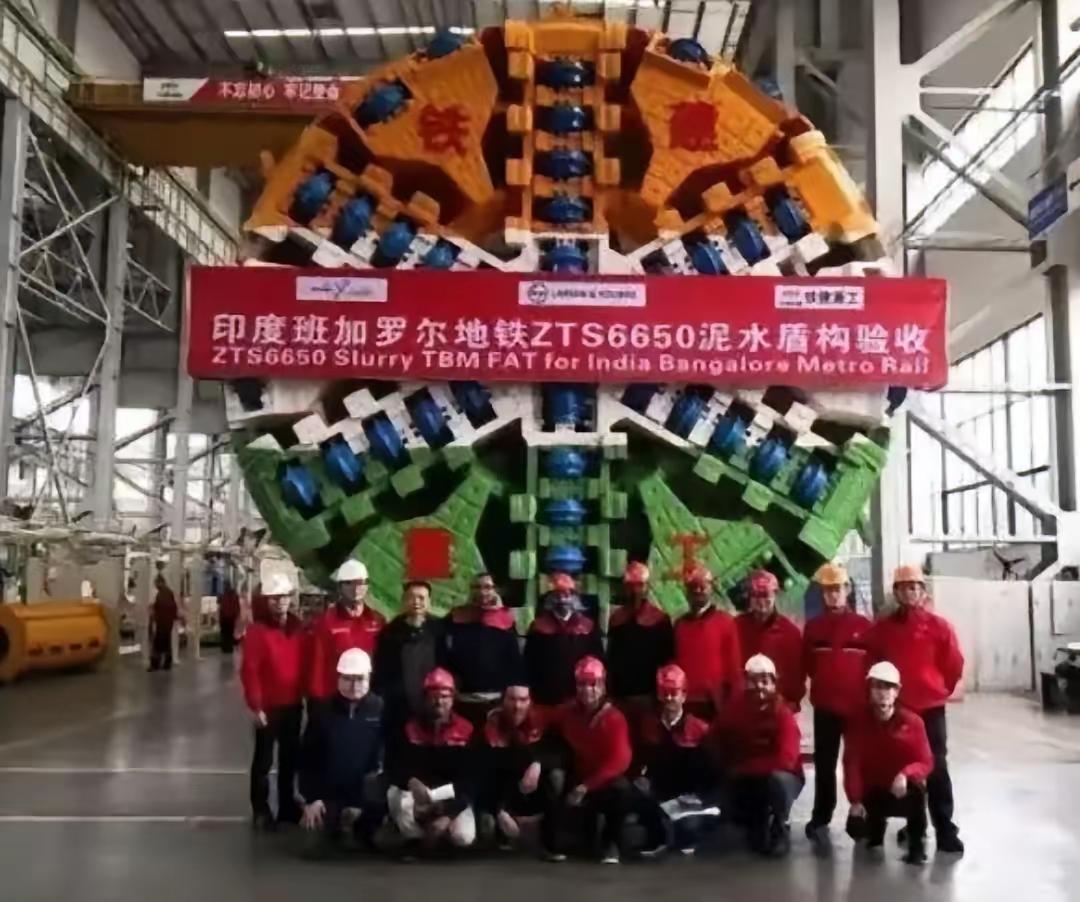
盾构机可不敢再给印度了。
之前的特高压技术,好像已经被印度掌握了,就是有我们的企业,帮助他们突破的。这是网上的一个说法。
不管真假吧,盾构机可千万不能步后尘。
现在印度的盾构机技术,只掌握了一些外壳等非核心部件。核心的主轴承、液压系统、刀盘刀具、电气控制等,都还是依赖进口。
说是进口德国的,但很可能德国背后是中国。
印度今年高调亮过一台“杜尔加号”,口号喊得响,国产化率百分之七十。可德国供应商把清单摊开,场面就有点尴尬了:主轴承来自罗特艾德,液压是力士乐全套,电控是西门子,刀盘的设计图纸还在海瑞克手里。那百分之七十是怎么算出来的?按重量。盾体外壳是钢的,沉,往秤上一搁,数字好看得很。真正决定一台盾构机能不能在软土里不塌、在硬岩里不崩的那些东西,一样都没留在印度。
更有意思的是“德国货”的产地。印度当初把订单交给海瑞克,心思不难猜——换个西方牌子,总该跟中国供应链脱开干系了吧。可海瑞克的大直径盾构机,核心生产基地就在广州南沙,2003年挂牌,设备从广州下线、装船、发往孟买。孟买工地上的十八台盾构机,十台挂着西方商标,拆开看,产地全在中国。品牌换了一张皮,产房没换。
这就牵扯出一个比“给不给印度”更底层的问题:盾构机这种东西,到底在拼什么。它不是焊个钢壳子就能转的。主轴承要扛住切削土层时全部的扭矩和冲击,精度、材料、热处理,每一项单独拎出来都是硬骨头。液压系统要在几十米地下把巨大的推力控制到毫米级,电控要在刀盘卡住的瞬间做出反应。这些东西背后是一整套工业生态——特种冶金、大型锻造、精密加工、电液控制,缺一环,整台机器就是摆设。
印度不是没往里摸。BEML去年就发过意向文件,要找设计咨询合作,想从六米到十六米五的机型上自己搞。方向是对的,可时间线摆在那里:中国从六十年代开始啃盾构机,到主轴承真正国产化突破,中间隔了半个多世纪,二三十年的产业链积累才换来今天全球近七成的份额。印度想用一笔激励资金把这段路压缩到几年,决心可以理解,但制造业的规律不太吃决心这一套。
回到出口管制这件事上。十月十九日那份公告,把整机、刀盘刀具、主驱动系统、再制造技术全圈了进去,十一月十八日生效。第三国转口、换品牌,只要原产中国,照样在审查范围内。印度媒体急,急的不是眼前少几台机器,而是突然发现,自己绕了一大圈,那条供应链的闸门其实一直攥在别人手里。
技术扩散这件事,靠的不是一纸授权,是拆解、消化、反复试错,是一整套东西长在自己土里。外壳可以焊,产线可以买,但主轴承里的那一炉钢、液压阀里的那一道公差,焊不来,也买不来。盾构机该不该走出去、走到哪一层,这个度确实得我们自己掂量清楚。只是有一个问题值得多想一步:如果“卡住”本身成了习惯,被卡的人会不会反而被逼出一条不得不走的路?