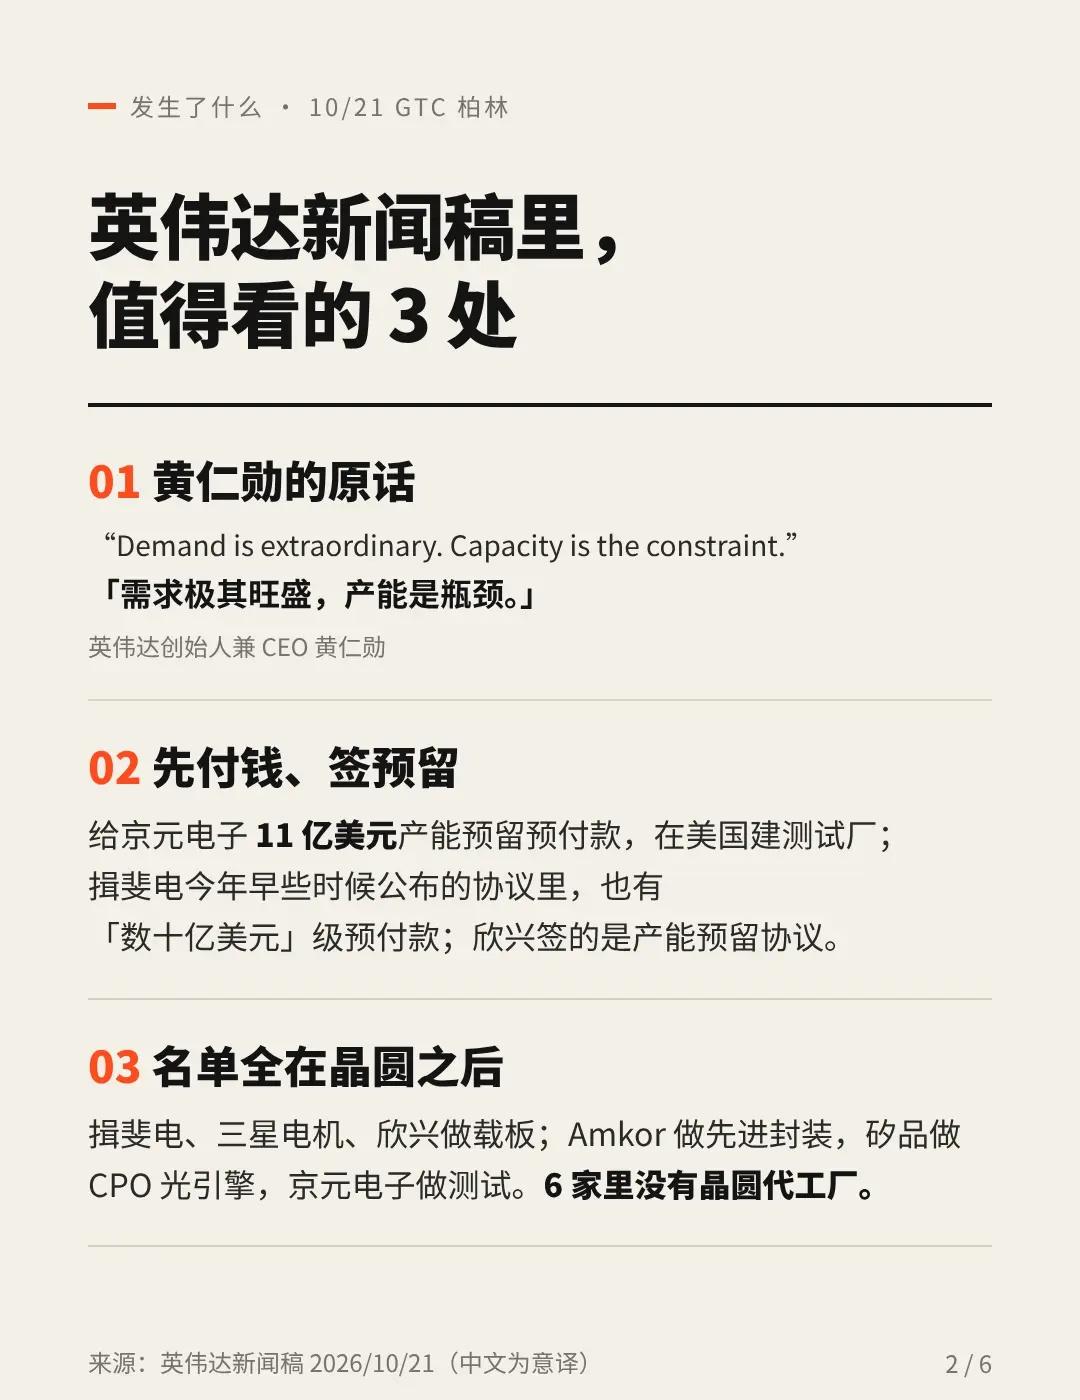
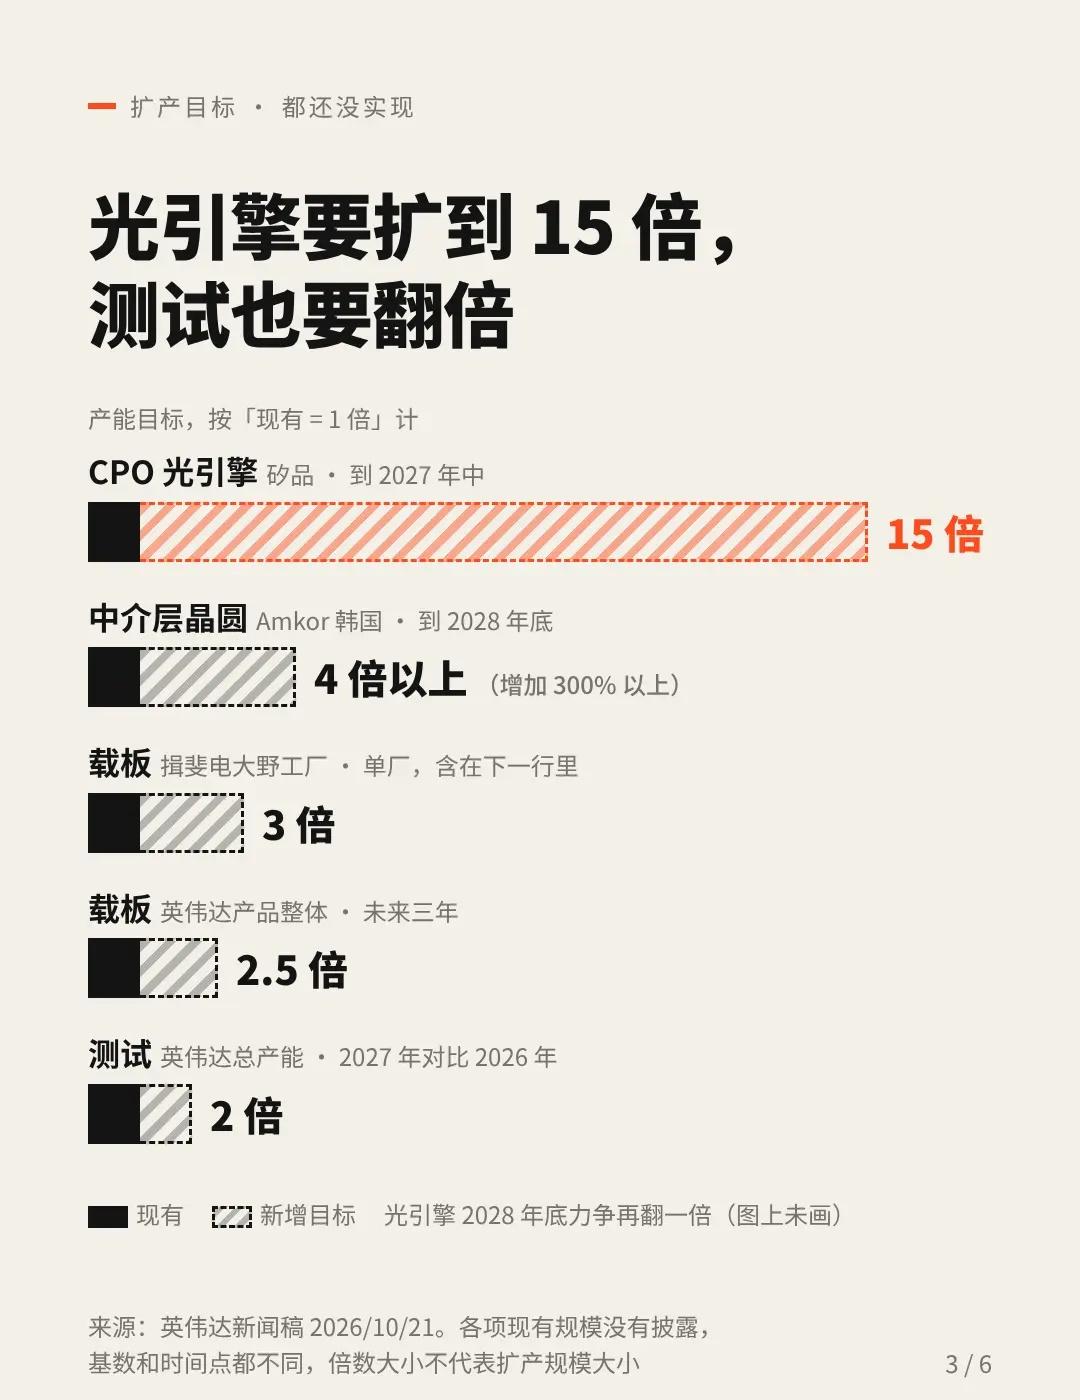
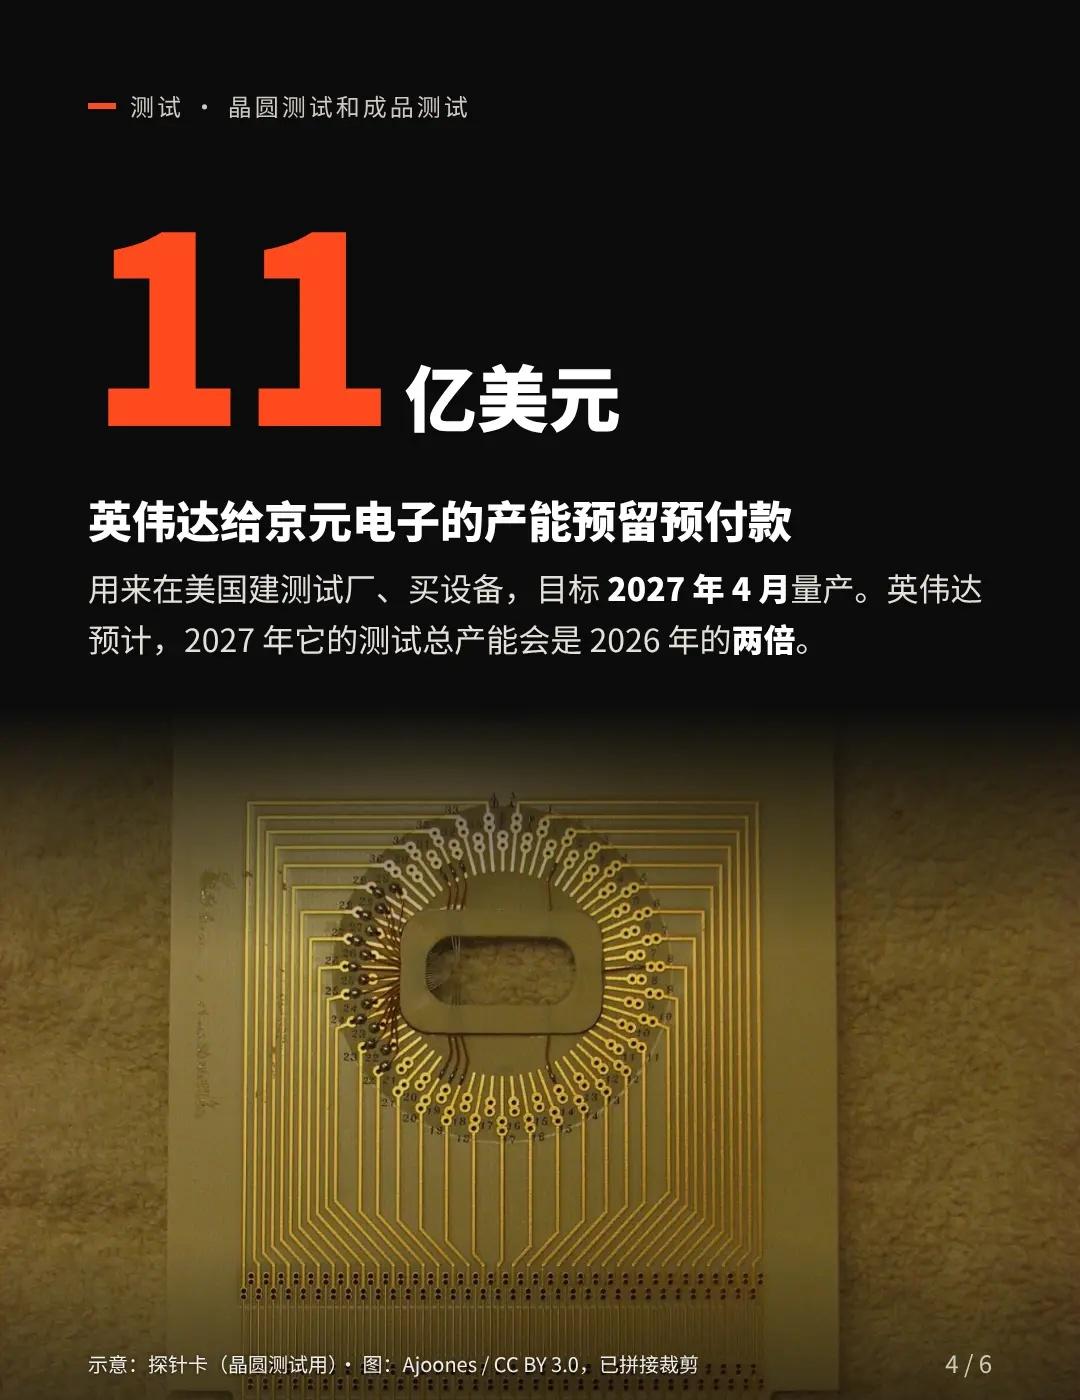
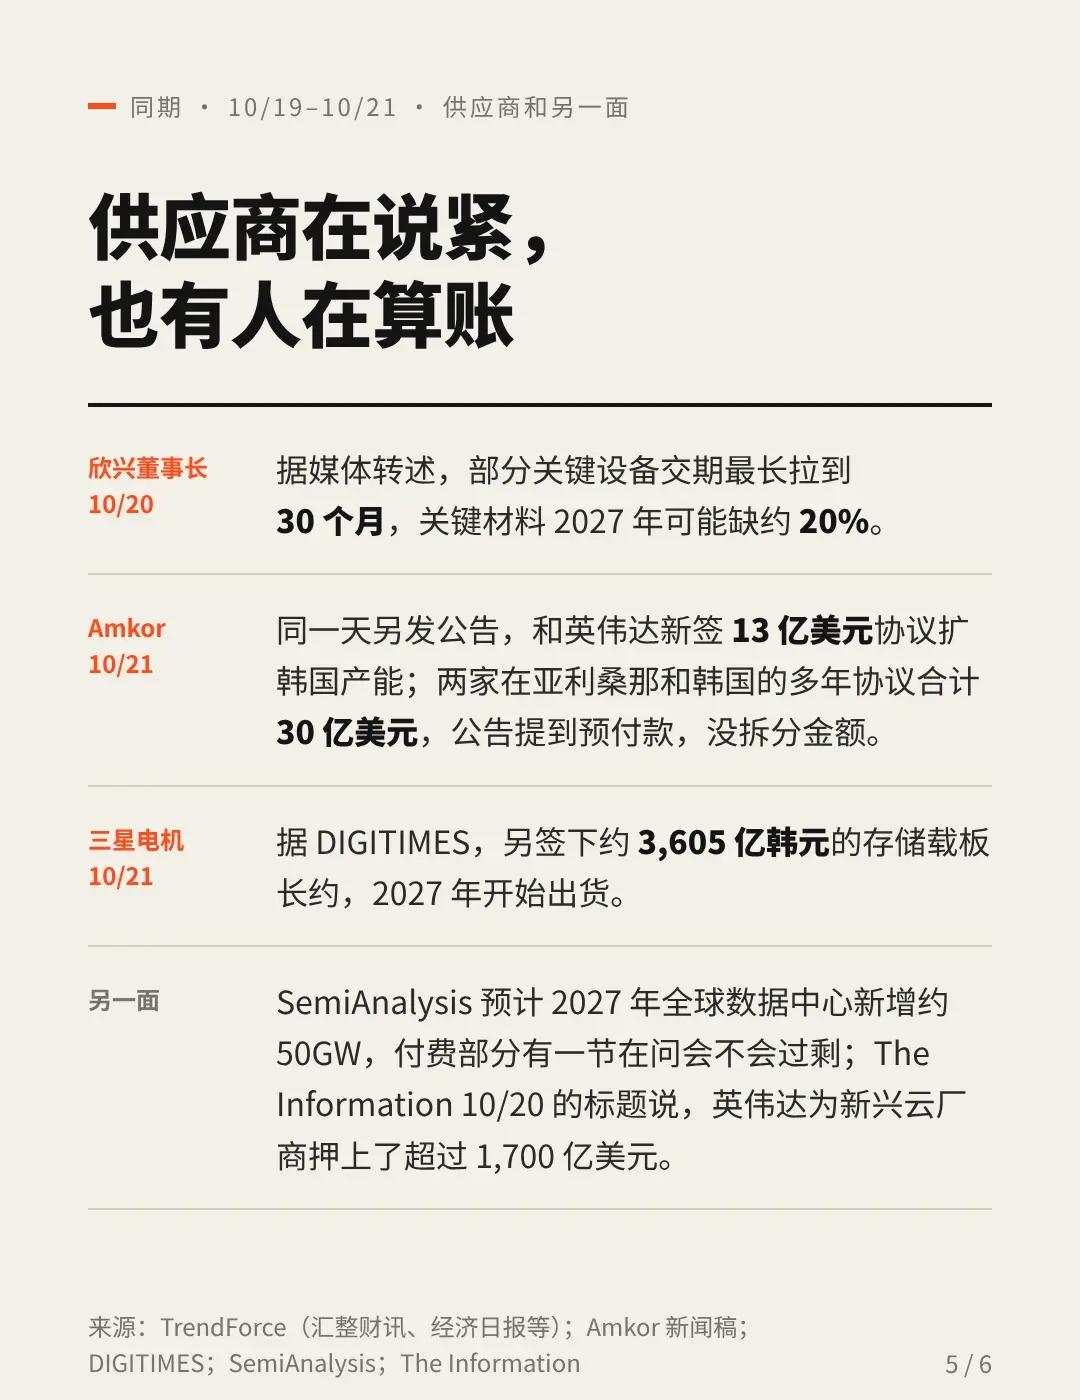
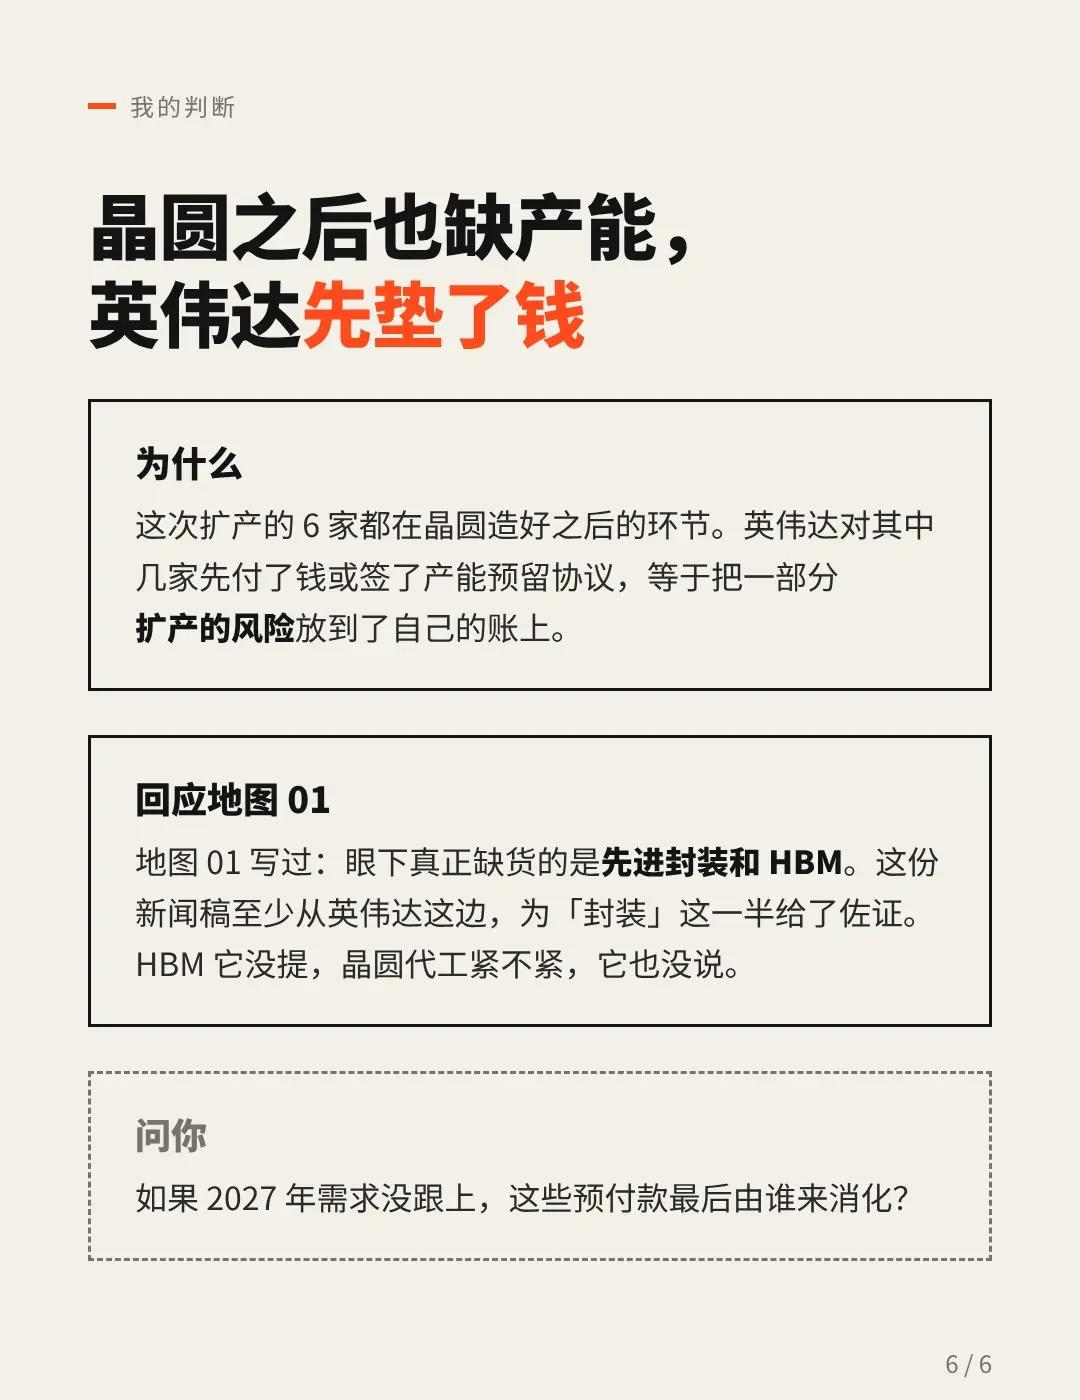
英伟达的钱,付到了晶圆之后|快评。英伟达 10 月 21 日在 GTC 柏林发了一份新闻稿,宣布和 6 家供应商一起扩产:揖斐电、三星电机、欣兴做载板,Amkor 做先进封装,京元电子做测试,矽品做共封装光学(CPO)用的光引擎。6 家里没有晶圆代工厂。 新闻稿里的数字都还是目标。未来三年,英伟达产品的载板产能提高到 2.5 倍;Amkor 韩国的中介层晶圆产能到 2028 年底增加 300% 以上;英伟达的测试总产能 2027 年是 2026 年的两倍;矽品的光引擎产能到 2027 年中扩到 15 倍,2028 年底力争再翻一倍。各项基数不同,倍数不能直接比。 英伟达给京元电子 11 亿美元产能预留预付款,在美国建测试厂,目标 2027 年 4 月量产;揖斐电今年早些时候公布的协议里也有数十亿美元级的预付款;欣兴签的是产能预留协议。Amkor 当天另发公告,新签 13 亿美元协议扩韩国产能,和英伟达在亚利桑那、韩国的多年协议合计 30 亿美元,也提到了预付款。黄仁勋的原话是「Demand is extraordinary. Capacity is the constraint.」,大意是需求极其旺盛,产能是瓶颈。 供应商也在说紧。据媒体转述,欣兴董事长 10 月 20 日说,部分关键设备交期最长拉到 30 个月,关键材料 2027 年可能缺约 20%。 另一面,SemiAnalysis 预计 2027 年全球数据中心新增约 50GW,付费部分有一节在问会不会过剩;The Information 10 月 20 日的标题说,英伟达为新兴云厂商押上了超过 1,700 亿美元。 我觉得,晶圆之后的环节也成了约束,英伟达选择自己先垫钱,把一部分扩产风险放到了自己账上。地图 01 里我写过,眼下真正缺货的是先进封装和 HBM,这份新闻稿至少从英伟达这边,为「封装」这一半给了佐证;HBM 它没提,晶圆代工紧不紧它也没说。 想问问你,如果 2027 年需求没跟上,这些预付款最后由谁来消化? 快评,不属于「芯片产业链地图」系列。数字来自英伟达和 Amkor 10 月 21 日的新闻稿,其余来自媒体报道和 SemiAnalysis,出处见置顶评论。资料整理和排版用了 AI 辅助,不构成投资建议。 英伟达 芯片 半导体 集成电路