自研电池不是脱钩,理想是来夺“定义权”的
别被标题带节奏,理想布局自研电池,并不是网上流传的“不再依靠宁德时代”这类爽文故事。
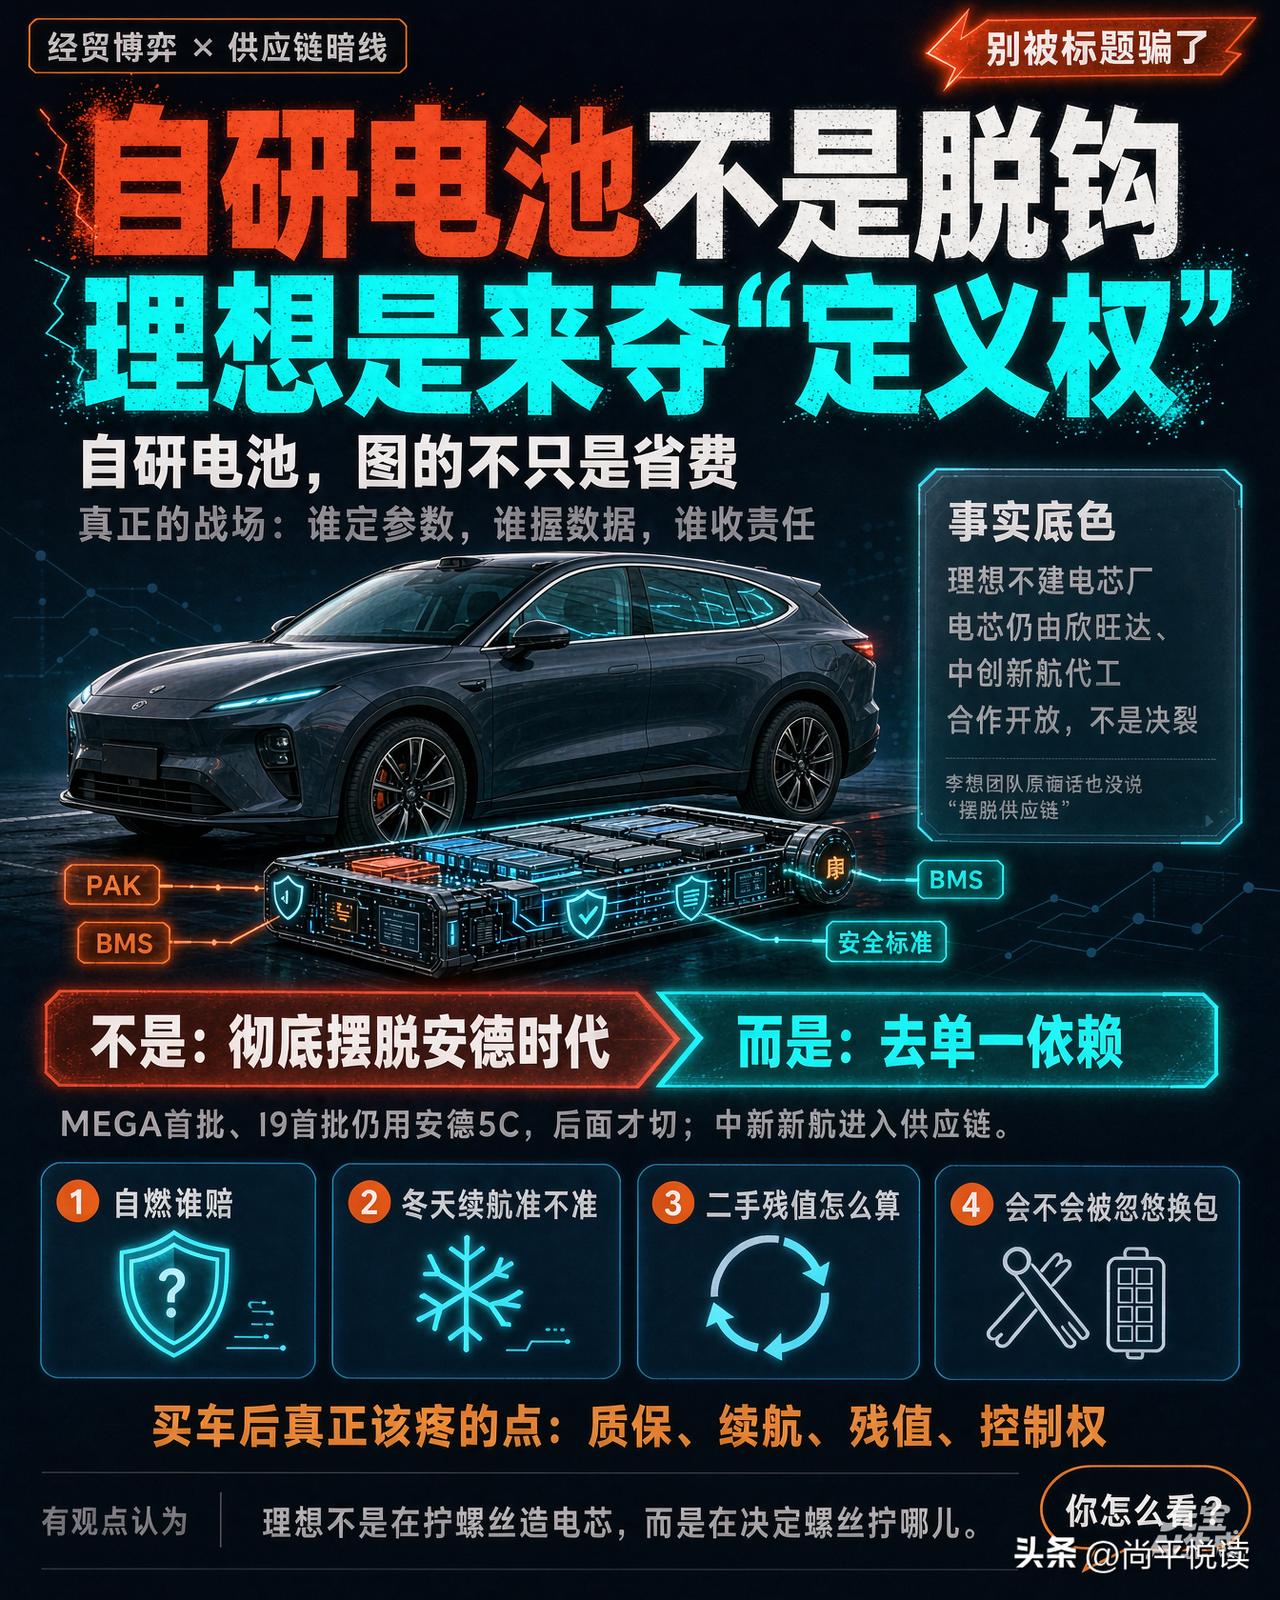
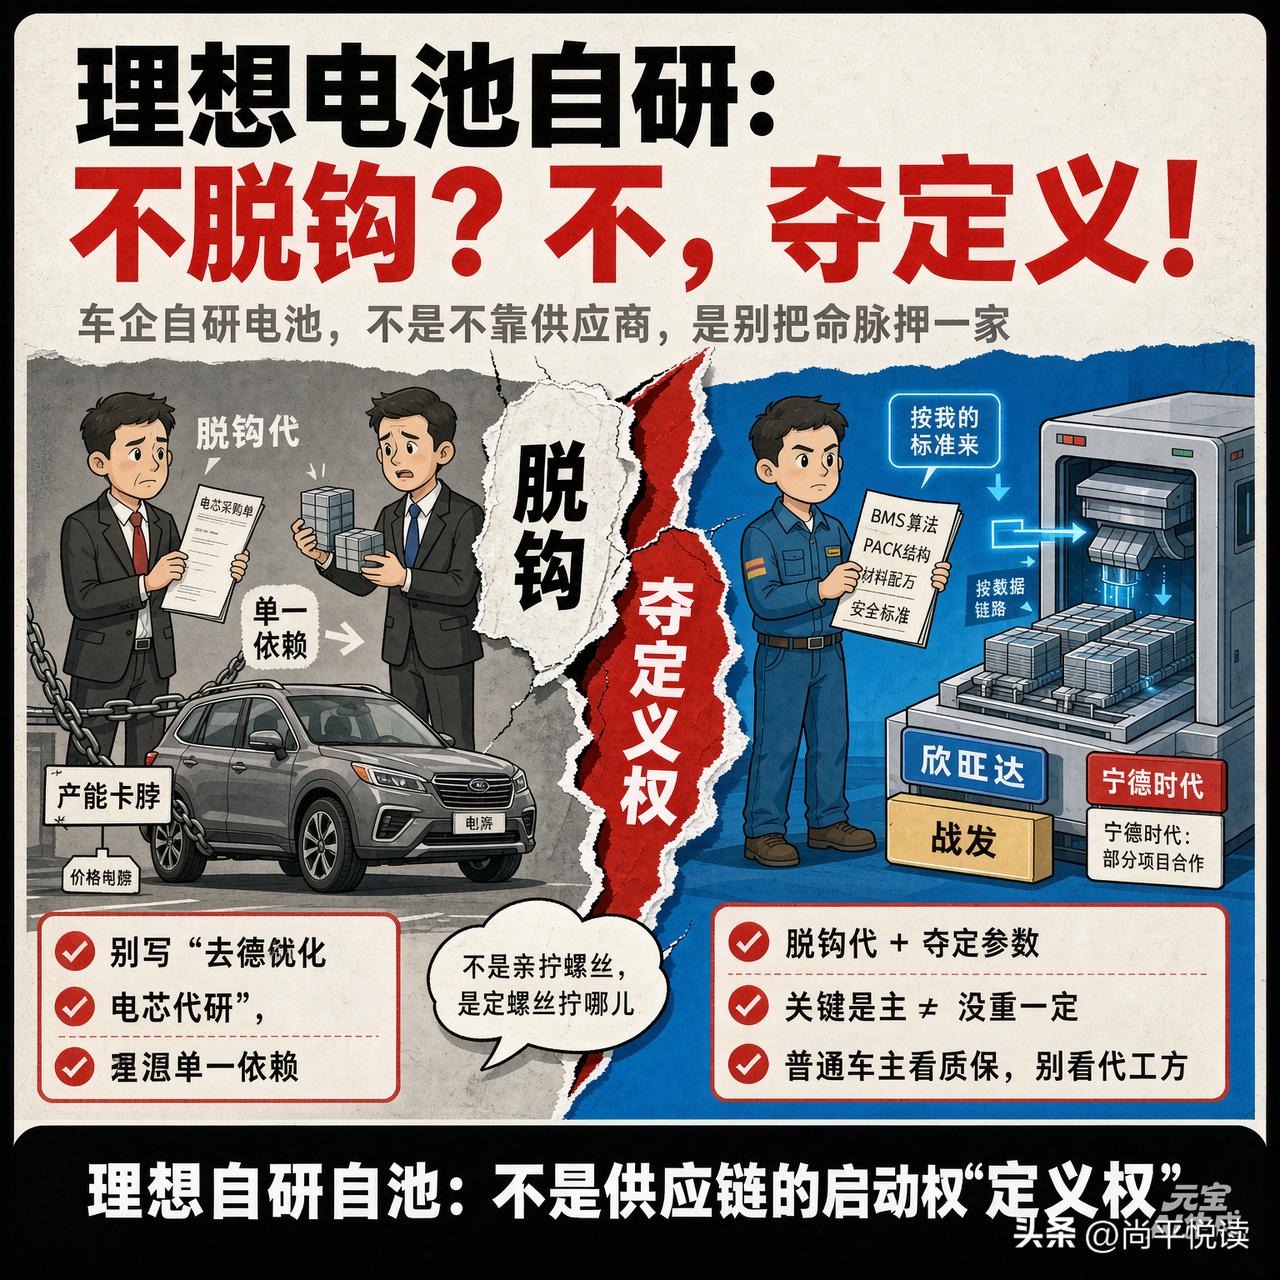
先把底层模式讲清楚:理想并不自建电芯工厂,电芯由欣旺达、中创新航代工;PACK封装、BMS电池管理系统、材料配方、安全标准,全部由理想自主掌握。
马东辉的表态,也不是要脱离供应链,而是打通电池、电驱、充电、云端整套数据链路,对外依旧保持开放合作。
如果是彻底脱钩,更接近比亚迪弗迪垂直自建的路径。理想走的是“白盒”模式:合作厂商负责制造,但必须依照理想的图纸、标准与数据链路来生产。
有人觉得吧,车企做自研电池,并非单纯为压缩短期成本,更多是不愿继续处在被动位置。
不少分析指出,前些年锂价大幅波动,电池厂商同步上调报价,车企不敢轻易上调车价,利润空间被直接压缩。
旺季电芯产能紧张时,头部电池企业优先保障高收益订单,车企新车上市节奏,很容易被产能牵制。
理想自身表述也很坦诚,马东辉直言不追求短期降本。这句话可以辩证看待。
短期不追求降本属实,每年数亿元投入研发,产线爬坡阶段只有投入、难见回报;但长期来看,掌握电芯规格、PACK结构与售后权责,品牌议价能力会明显提升。
不少分析指出,车企绑定二线电池厂商的核心考量,不是彻底放弃头部供应商,而是避免命脉完全押在单一合作方身上。
电芯交由代工,不等于没有自研,核心区别在于:谁来定义技术参数。
有人觉得吧,电芯都不是自家生产,谈何自研?这一点很容易产生误读。
传统合作模式里,电池厂商交付完整电池包,车企只负责装车,电池内部如同黑箱。理想的思路完全不同:电芯材料配方、结构体系、BMS算法由理想定义,欣旺达负责工程落地与规模化制造。
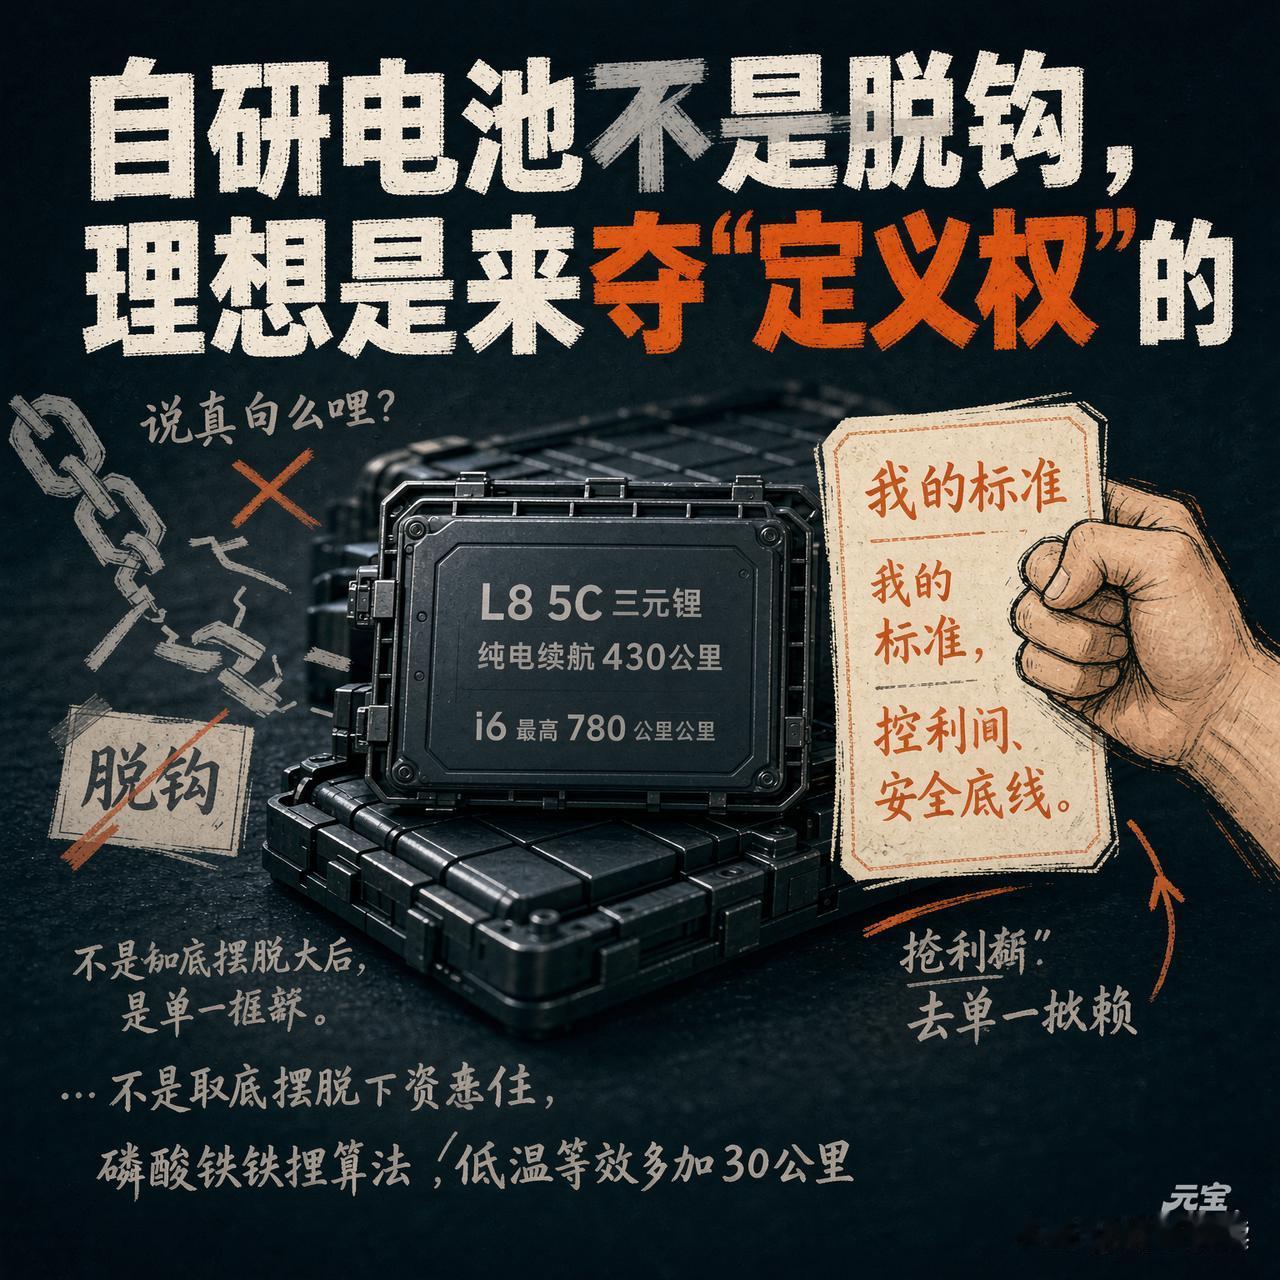
举个直观例子:L8搭载自研5C三元锂版本,纯电续航430公里;i6版本最高续航可达780公里。
取消内部长纵梁、用“日”字形框架安置电芯,这类大胆的结构改动,只有车企主导PACK设计才敢于落地。
磷酸铁锂冬季续航估算偏差一直是行业痛点,理想依靠自研算法估算剩余电量,还可以调配余热供给空调。想让电池厂商单独为某一款车型深度定制这套逻辑,动力往往不足。
简单来说,自研不等于亲手生产每一个零件,而是掌握产品设计的决策权,决定“螺丝该拧在何处”。
网上高频使用的“理想摆脱宁德时代”,这个说法过于绝对。
真实供应链格局:新款L8全系切换自研电池方案,宁德退出该车型;
MEGA、i9早期版本依旧采用宁德5C电芯,后续才逐步切换;中创新航也进入供应商名单,形成多家并行的供应体系。
这属于降低单一供应商依赖,不等于与宁德时代决裂。李想也曾公开评价宁德是“战友”。
不少分析指出,车企忌惮的从来不是某一家供应商实力强,而是供应链高度集中之后,缺少备选方案,丧失议价权与数据掌控权。
所以理想同时完成几件事:出资26.5亿元增资欣旺达动力,获得约11%股权,设立合资电池公司,叠加中创新航代工订单。资本绑定、制造外包、自主掌握标准,多线并行布局。
普通车主不必盯着“自研电池”这个营销热词。
宣传里亮眼的5C超充、十分钟补能数百公里,更多是技术亮点,和日常用车成本关联有限。真正影响车主切身利益的,集中在这几点:
- 电池质量问题引发自燃、车辆达到报废标准,连山保障计划承诺赔付同款新车;
- 自研BMS算法优化磷酸铁锂电量估算,低温环境下等效增加约30公里可用续航;
- 未来评估二手车残值,不再只区分电芯来自哪家电池厂,还要看理想自研电池的代际;
- 售后无需纠结代工厂差异,理想统一承担质保,不会让用户为制造方不同承担风险。
至于购车成本,短期自研不会带来车价明显下调;只有等到产线成熟、规模扩大,成本优化空间才会慢慢释放。
不知道你有没有这种感受,理想这步棋的核心,是把电池从单纯的外购零部件,转化为整车自研体系里的核心模块。
有人觉得这是为争夺利润,有人认为是规避产能卡脖子,还有一层价值在于,整车产品不再千车一芯。多重目标叠加,并非单一动因。
完全脱离外部供应链并不现实,倘若真做到彻底自研自制,欣旺达的股价也不会随理想发布会同步走高。
聊到最后,留个问题:
如果选购理想车型,你会在意电芯来自欣旺达还是中创新航吗?还是只要理想兜底质保,代工厂是谁都不重要?
我个人更看重品牌兜底保障,但二手车交易市场的买家未必持有相同看法。
这一点,正是电池自研落地之后,潜藏的长期变量。