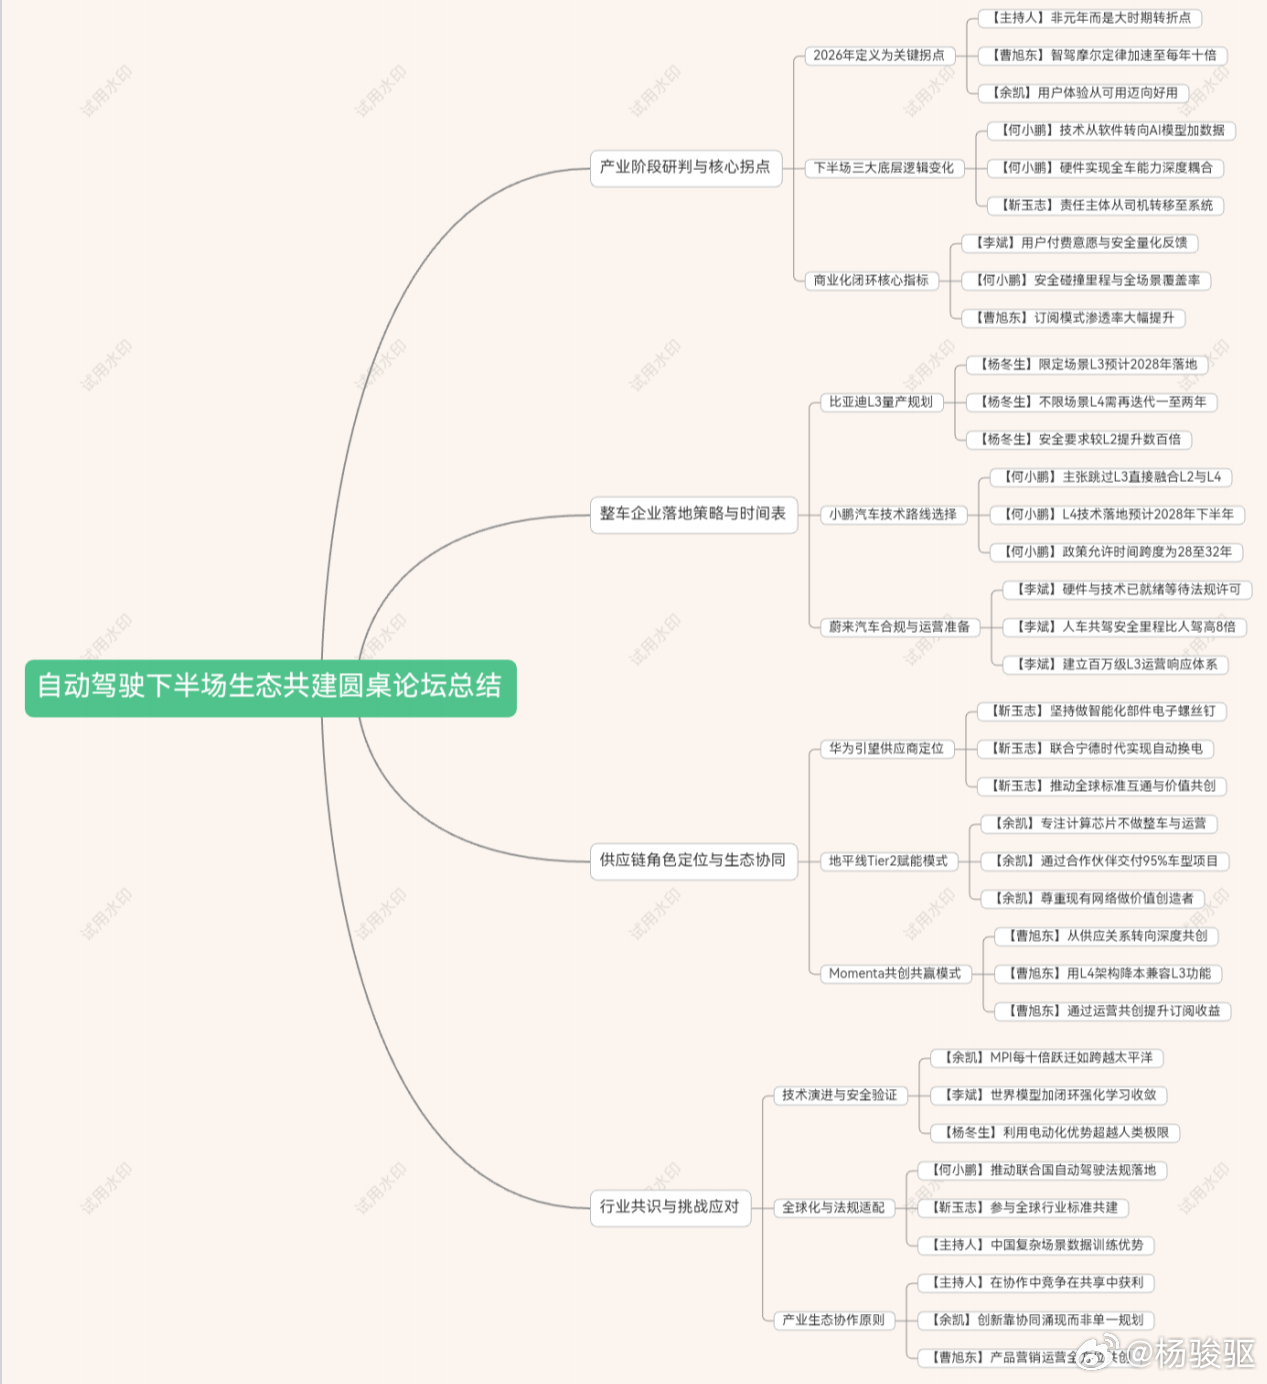
【20261021自动驾驶下半场产业化路径与生态共建论坛总结】 想看对话全文的也可以看图片(错别字不改)
看完这场自动驾驶下半场对话的感受:
蔚来李斌:从运营服务的角度看自动驾驶小鹏何小鹏:从全球化的角度看自动驾驶比亚迪杨冬生:从电动化的角度看自动驾驶华为乾崑靳玉志:从华为智能化的角度看自动驾驶地平线余凯:从Tier2研发的角度看自动驾驶Momenta曹旭东:从智驾摩尔定律的角度看自动驾驶
李斌谈用户价值创造与L3合规准备
• 下半场核心是用户价值闭环 • 自动驾驶价值定义为解放精力、减少事故,需转化为用户愿意付费和安全性可量化两个落地指标 • 商业模式闭环取决于用户付费意愿,若用户不愿付钱则无真实价值创造 • 安全性需保险公司对事故概率和比例提供真实回馈,让用户显著感知自动驾驶比人驾更安全 • L3量产时间与合规准备 • L3量产具体时间取决于国家法规允许时间,硬件层面ET9车型去年已准备就绪 • 技术方向上世界模型加闭环强化学习已形成行业共识,L2至L5技术同源且在收敛 • 运营体系需支持百万辆级L3车辆的安全响应机制,厂家承担责任不等于零事故目标 • 现有数据积累与安全验证 • 95万辆搭载8兆摄像头和激光雷达的车辆每天在路运行,辅助驾驶里程超91.4亿公里 • 智能驾驶使用时长超1.12亿小时,减轻和避免交通事故超907万次 • 人车共驾安全里程比单独人驾高8倍,四家保险公司证明重大事故下降30%以上且逐年下降 • 脱敏流视频数据片段超1.25亿段,与特斯拉水平接近,仍需增加算力投入提升安全性
何小鹏论L2与L4融合及全球化挑战
• 下半场三大变化与三个核心指标 • 技术从软件算法转向AI模型与数据,硬件从局部变为芯片、底盘、运控、座舱到整车的全栈耦合 • 法规从中国局部辅助驾驶扩展到全球推动L2/L3/L4立法,场景创新延伸至物流机器人等领域 • 三个新指标:安全碰撞里程、全场景覆盖率(万公里自动驾驶覆盖比例)、用户付费率 • 跳过L3、L2与L4融合的技术路线 • 认为L3仅转移责任但未优化体验和安全,主张将L4能力带入量产整车,L2与L4同步推进 • 巴黎测试发现六车道圆形地下无标线、人车穿梭等复杂场景,符合当地法规文化驾驶难度高 • 雪地沼泽草地等场景需底盘运动控制与自动驾驶全融合,一两年内难以完全做到 • L4落地时间表与全球法规推动 • L4技术落地预计在2028年下半年,需全体系软硬件协同开发 • 政策落地时间在2028年至2032年之间,不同国家、区域和场景进度不一,Robotaxi和完全无人场景可能更快 • 担任联合国推动自动驾驶落地秘书长,推动中国经验在全球硬件软件合规安全落地 • 认为L5将从技术定义转向安全与可控场景定义,汽车应从被动机器变为24小时主动工作的超级终端
杨冬生论车企全栈自研与消费者信任构建• 下半场核心是技术与用户的互信 • 智能化下半场最大变化是车企技术与产品、用户之间形成互信和产品粘性,技术不再冷冰冰 • 智能驾驶辅助到L3/L4本质是"高级速达",兼具舒适属性和安全属性,安全是车企使命而非单纯技术指标 • 消费者视角经历"能用→敢用→天天用"三阶段,初期学习成本需企业以责任兜底换取用户尝试 • 全栈自研与超越人类驾驶能力 • 车企需具备自主研发全栈可控能力,将电子架构、整车执行、数据等链条融合,打造消费者用得起的产品 • 汽车作为具身智能载体,电机驱动、制动、转向、悬架等执行能力天然具备超越人类驾驶的物理基础• 需打通极低延时模型、极限场景数据筛选(日均2-3亿数据量仍不够)、仿真训练等全链条 • L3量产时间表与安全要求 • L3相比L2安全要求可能提高数百倍,需解决恶劣天气、爆胎、湿滑坑洼等极端长尾场景 • L3限定场景量产希望在2028年,不限定场景再迭代1-2年有望具备条件 • 中国企业在电动化和执行器机械结构方面有优势,复杂交通场景倒逼研发敬畏产品、市场和生命靳玉志论产业政策演进与引望生态角色
• 产业政策与安全要求升级 • 国内L2级以上辅助驾驶渗透率已达70%,工信部正有序组织L3准入,自动驾驶标准已发布 • L3强制性国家标准GB44721-2026将于明年7月1日后实施,为全球产业奠定政策基础 • L3及以上责任主体从司机转移到系统,安全要求显著提高,引望实时公布超170亿公里辅助驾驶里程及安全性数据以构建信任 • 自动驾驶重构出行范式 • 自动驾驶到来意味着出行更安全、用车更便捷,未来增驾时代车辆可自主停车、充电、洗车、接送小孩、买咖啡 • 出行方式的系统性重构是下半场与上半场的最大不同 • 引望角色定位与生态协同 • 引望始终定位为智能网联时代新增智能化部件供应商,提供"电子螺丝钉",帮助车企造好车卖好车,不与车企竞争 • 国庆七天乾坤支架用户辅助驾驶里程达5.6亿公里,占行驶里程60%,远超人类驾驶时间占比 • 研发投入近200亿人民币并将持续高强度投入,使解决方案更丰富、可靠且具成本优势 • 与宁德时代时代电服签署换电战略合作,实现寻站、进站、换电、出站全流程99秒内全自动完成 • 在全国百万级充电桩接入基础上增加换电生态,车企无需单独接入即可使用 • 推动全球价值共创,与全球车企伙伴及汽车工业协会实现标准互通和生态共建
余凯论体验跃迁阶梯与Tier2生态定位
• MPCI阶梯与体验可用性门槛 • 城区NOA顶级水平刚跨越每百公里接管一次(MPCI=100km),用户试驾半小时碰不到接管即认为"可用" • 十万价位级乘用车开始标配城区NOA,标志着市场扩大和技术普及 • 特斯拉城区场景NBIC约1000公里,高速更长;Robotaxi/L4/L5需十万公里以上安全接管里程 • 体验跃迁需跨越多次"太平洋":100km为可用,1000km为好用,10万公里为爱用,希望4-5年内跨越 • 技术挑战与革命长期性 • 2026年是老百姓觉得组合辅助驾驶可用的拐点,但从百公里到千公里、万公里并非简单沿延长线采数据训模型就能解决 • 每次十倍量级MPCI跃迁都是跨越一次太平洋,革命征途仍然遥远,既要乐观也要承认事情本身很难 • 地平线Tier2定位与生态尊重 • 地平线专注计算芯片和基础软件,不做预控制器硬件和整车软硬件系统交付,95%车型项目通过合作伙伴交付 • 定位为典型二级供应商(Tier2),不是Tier1,大包大揽在长链条每个环节都做得很厉害的概率不高 • 与德国博世合作拿下日本铃木印度市场500万辆辅助驾驶项目,中国在印度无工程师,体现对现有合作网络的尊重 • 中国科技企业应以价值创造者而非颠覆者身份参与全球生态,创新靠协同涌现而非规划
曹旭东论智驾摩尔定律更新与订阅模式
• 智驾摩尔定律加速与L3/L4拐点 • 公司内部"智驾摩尔定律"从每两年提升十倍更新为每年提升十倍,特斯拉V13到V14安全性一年内提升十几倍到几十倍 • 2027-2028年将是L3/L4重要拐点,渗透率将大幅提升 • 2028年L3渗透率预计达15%,2030年达35%;2028年L2辅助驾驶产品体验也需达到L4级安全和体验 • 订阅模式成为主流商业路径 • 用户价值真正创造出来后支付意愿增强,面向L3的订阅模式将更加普遍 • 特斯拉北美订阅率从V13时约20%提升至最新财报的55%,安全提升直接带动订阅率大幅增长 • 华为和蔚来在订阅模式上做了前瞻探索并教育市场,越来越多企业将加入推进订阅模式在中国落地 • 海外市场随中国企业出海和市场成熟,自动驾驶渗透率和订阅模式也将大幅提升 • 与欧洲客户共创L4架构降本 • 欧洲客户在中国做L3,从原有欧洲L3思路转向用中国L4思路共创,采用L4传感器、域控和执行器架构 • L3法规ready时先上L3,体验等同于L4;L4法规成熟后软件升级至L4,避免两套开发成本 • 2028年后订阅模式成主流,通过产品、营销、运营共创提高订阅率,双方分享收益实现共赢
主持人总结生态共建与产业协作 • 高度自动驾驶是复杂系统工程 • 自动驾驶不仅是技术问题,还涉及法律责任划分、保险买单意愿、消费者付费习惯转变等多维要素 • 订阅模式背后反映研发成本和利润空间,需改变消费者免费升级的预期,共同教育市场 • 任何单一企业拥有的数据不足以支撑模型竞争力,中国复杂交通环境训练出的模型具有独特优势 • 生态共建是必答题而非选答题 • 没有整车企业能包打天下,也没有零部件企业能成为独一无二,必须在协作中竞争、在共享中获利 • 中国企业出海若缺乏高度自动驾驶落地将"缺翅膀",需与外资整车及零部件企业深化本地化合作 • 独行快众行远,产业生态建设是在协作中竞争的过程,共同努力才能走得更远
小鹏汽车蔚来汽车华为比亚迪地平线余凯momenta曹旭东称物理ai是大势所趋