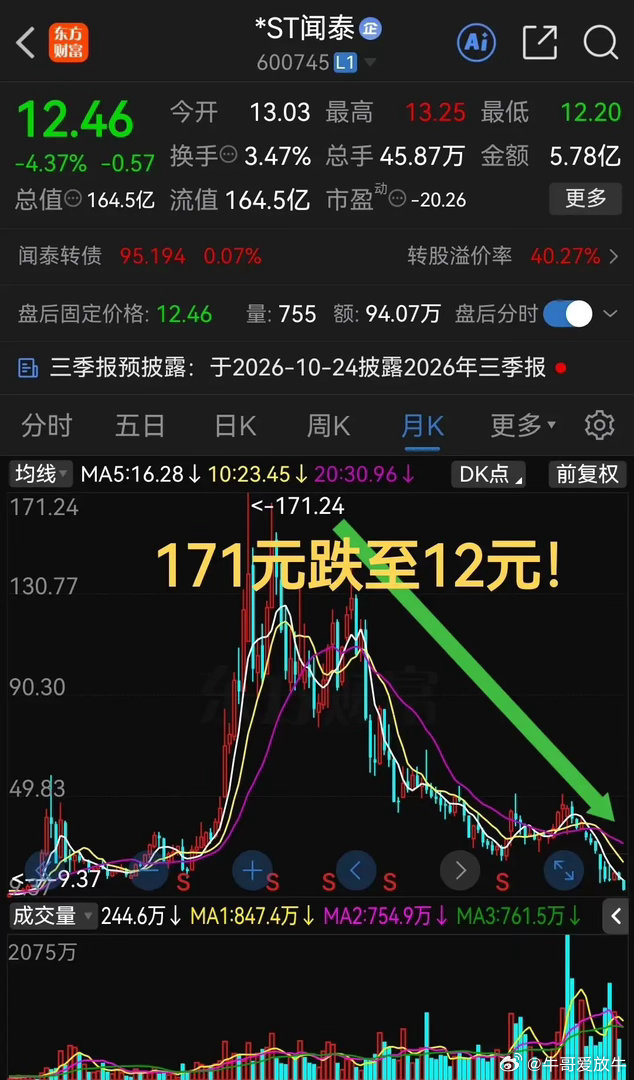
真是跌麻了!!太惨了
171元跌至12元了!
这只半导体概念已经腰斩再腰斩了
闻泰科技这段行情最值得琢磨的,不只是股价从高位跌了多少,而是一个曾经被市场寄予厚望的半导体概念股,为什么会走到经营变化、控制权争议和审计风险交织的局面。
公开行情资料显示,闻泰科技在2020年2月26日盘中曾触及171.88元;按2026年10月21日行情页面约12.54元的收盘价粗略对比,回落幅度约为93%。
这个数字采用的是历史盘中高点与当前收盘价的简单对照,具体跌幅还需要留意行情复权设置和统计口径。
我觉得,把闻泰科技的下跌全归结为半导体概念退潮,解释力还不够。
闻泰科技当年通过收购安世半导体,把芯片业务纳入上市公司版图,市场看重的不只是半导体这个标签,还有业务整合、规模扩张和未来利润增长的想象空间。
公开报道显示,收购安世半导体后,闻泰科技的业务规模和市场关注度都有了明显变化,股价也在2020年攀上历史高位。
高预期能推高估值,也会让股价对业绩变化和经营风险更加敏感。
可资本市场有个现实,过去的增长不能直接当成未来的保证。
企业并购能带来新的业务和增长机会,也会增加管理、整合和资金运作的复杂程度。
市场愿意为成长付出溢价,前提是企业后续能够拿出相应的业绩。
要是业务结构发生变化,利润增长跟不上原来的预期,股价就可能重新定价。
我的看法是,分析一只股票,不能只记住它曾经涨到过哪里,还得弄明白当年支撑高估值的条件,如今还有多少能够成立。
看看闻泰科技披露的财务数据,就能明白问题不只是股价难看。
公司2025年实现营业收入312.53亿元,同比下降57.54%;归属于上市公司股东的净利润亏损87.48亿元,扣除非经常性损益后的净利润亏损3.16亿元。
公司披露的信息显示,产品集成业务陆续剥离、安世境外相关主体控制权受限并不再纳入合并范围,以及相关股权重新计量产生的大额损失,都是报表发生明显变化的重要背景。
这组数字值得仔细拆开看,87.48亿元的归母净亏损,并不等于公司主营业务在同一年度产生了同等规模的经营性亏损,其中包含大额股权重新计量损失;可扣非净利润仍然亏损,也说明不能把全部问题简单理解成一次性的账面波动。
我更关注的是,核心业务还能创造多少利润,经营现金流能不能支撑日常运营,重要资产能否正常纳入合并报表,以及后续业务能否恢复稳定。
单独拿一个净利润数字下结论,容易看偏;把大额亏损当成无关紧要的会计数字,也同样不严谨。
还有一个绕不开的事实,就是闻泰科技已经被实施退市风险警示。
根据上海证券交易所披露的公告,公司2025年度财务会计报告被出具无法表示意见的审计报告,年度财务报告内部控制也被出具无法表示意见的内部控制审计报告。
自2026年5月6日起,公司股票简称变更为“*ST闻泰”,并叠加其他风险警示。
这里需要说清楚,*ST并不等于公司已经退市,但它意味着上市公司面临明确的退市风险,后续能否消除相关情形,需要看公司整改和年度审计结果。
我个人认为,这比单纯讨论股价跌了多少更值得关注。
对于一家上市公司来说,技术实力和产业前景固然重要,财务信息是否可靠、内部控制是否有效、核心资产的控制权是否稳定,也会影响投资者对它的判断。
半导体行业拥有长期发展空间,并不意味着每一家沾上半导体概念的企业都能持续增长,更不意味着股价跌得多就一定有投资价值。
从公司后续披露来看,事情也不能只看一个方向。
闻泰科技在2026年10月披露的进展公告中表示,公司生产经营情况正常,境内安世的信息系统重建工作取得进展,相关内部控制措施仍在持续完善。
但安世境外相关主体的控制权争议仍存在不确定性,相关诉讼进展和审计验证结果,都值得继续关注。
公司自身披露的经营情况是一回事,相关风险是否已经得到彻底解决,是另一回事,不能混为一谈。
在我看来,股价从171元附近跌到12元附近,最容易让人产生的误判,就是觉得跌幅已经足够大,接下来理应反弹。
可股价没有义务回到历史高点,过去的高价也不是衡量今天便宜与否的标准。
一家企业现在值多少钱,需要结合现有资产、盈利能力、现金流、负债情况和未来经营前景来判断,而不是拿历史最高价减去当前股价,就认定机会已经出现。
这只股票的经历也提醒我们,投资不能只看热门赛道,还要看企业的实际经营和风险承受能力。
尊重公开信息,理性分析企业价值,量力而行,比追逐情绪化标题更重要。
个人观点,仅供参考,不构成投资建议。