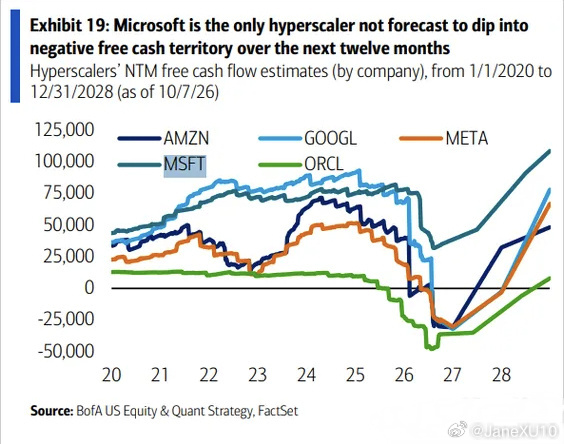
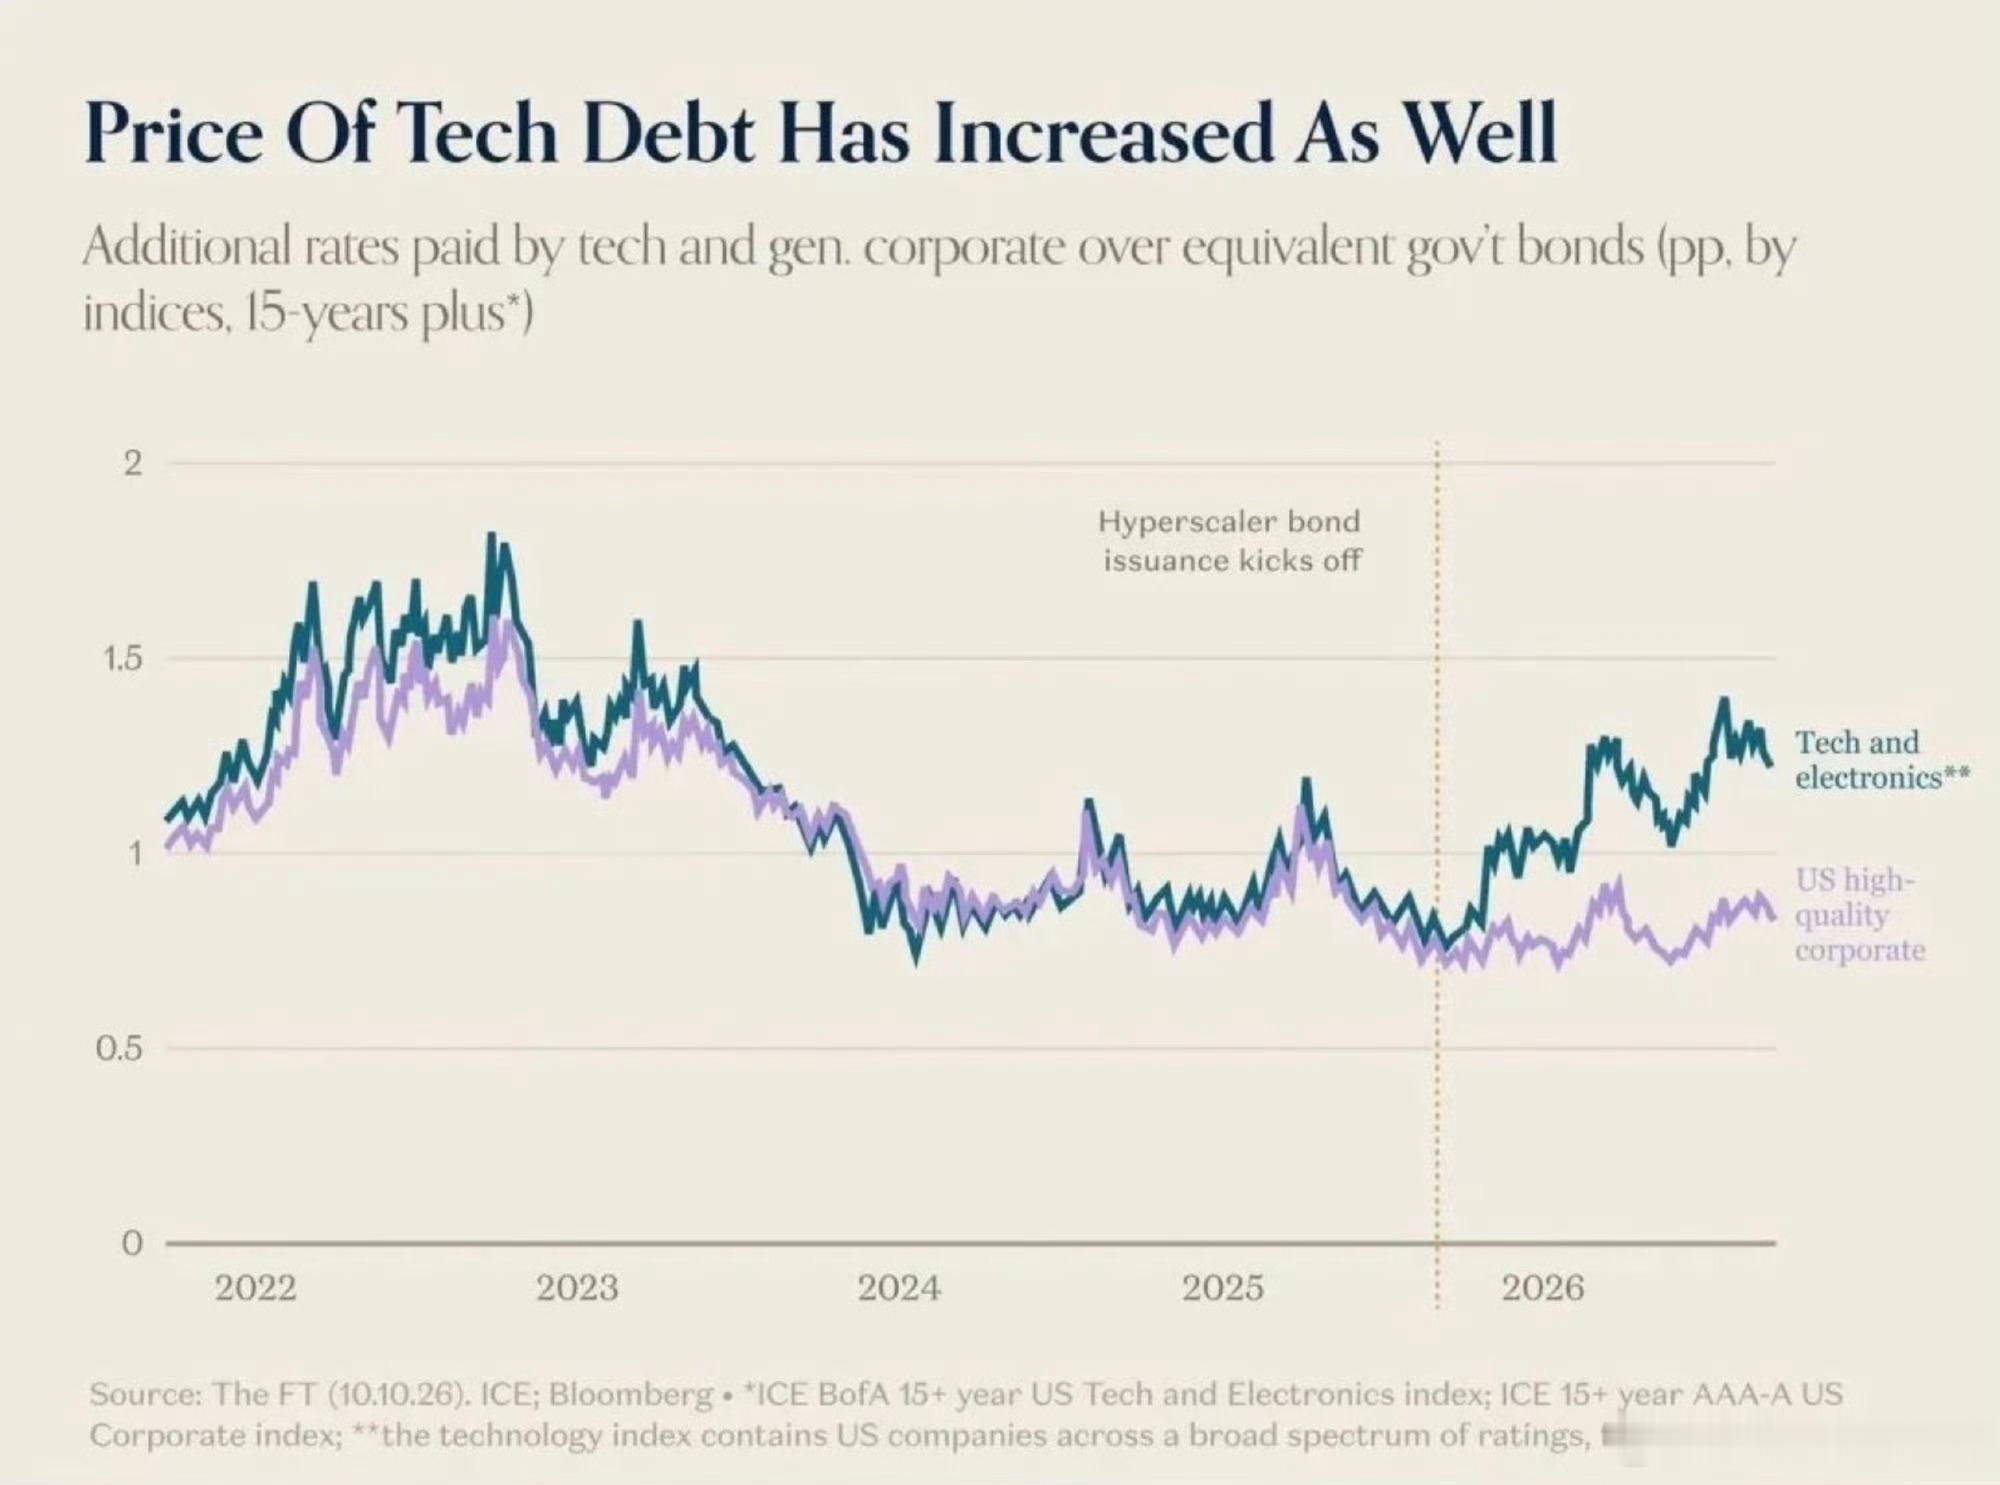
自超大规模云服务商加快发债的2025年下半年起,长期科技债相对同期限国债的收益率溢价明显上升,并逐渐高于美国高评级企业债的整体水平。科技企业除了承担国债利率,还要支付更高的信用风险溢价,举债支持长期数据中心投资的成本随之增加。另美国银行预测,未来12个月,五家主要大型云计算企业中只有微软的自由现金流预计始终保持正值;亚马逊、Alphabet、Meta和甲骨文都可能在某个阶段转负。
自超大规模云服务商加快发债的2025年下半年起,长期科技债相对同期限国债的收益率溢价明显上升,并逐渐高于美国高评级企业债的整体水平。科技企业除了承担国债利率,还要支付更高的信用风险溢价,举债支持长期数据中心投资的成本随之增加。另美国银行预测,未来12个月,五家主要大型云计算企业中只有微软的自由现金流预计始终保持正值;亚马逊、Alphabet、Meta和甲骨文都可能在某个阶段转负。