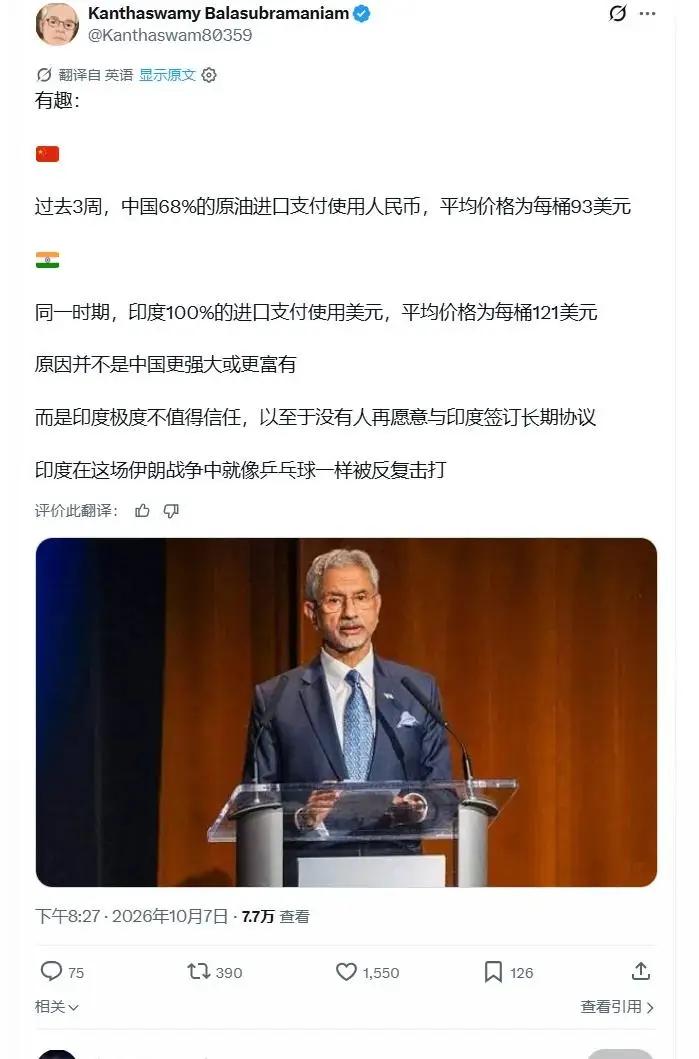
印度把自己玩残,没想到丢掉诚信代价这么大,购买石油竟然比中国贵那么多!
印度一位专家基于个人测算,在过去三周里,中国原油进口均价约为每桶93美元,而印度则高达每桶121美元,价差接近三成。这名印度专家给出的理由是,产油国认为印度极度不值得信任,以至于没有人再愿意与印度签订长期协议。很显然,印度过去透支信誉,左右摇摆获取短期利益还是付出了较为沉重代价。
一、印度原油采购价格远远高于中国真实情况如何,为啥会出现这个情况。上海石油天然气交易中心发布的“中国原油综合进口到岸价格指数”显示,9月下旬折算后的到岸价大约在95至97美元/桶之间。另有报道称,9月运抵中国的原油采购价显著低于100美元,部分货物是在每桶80美元区间时购得的。
印度石油规划与分析小组(PPAC)的数据显示,“印度原油篮子”价格在9月18日达到了每桶123.86美元的高位。9月印度原油进口均价一度冲高至每桶114.80美元,整个9月的均价远高于6月的83美元和8月的90美元。数据客观真实的反映出来在美伊冲突引发中东石油危机背景下,印度遭遇更大冲击与影响。
印度购买原油的价格比中国高很多,是金融结算、采购模式、物流通道及战略储备等多重结构性劣势叠加的结果。一是,印度依赖美元结算风险高,中国人民币闭环结算,抗风险能力强。印度超过85%的石油进口依赖美元结算。这意味着印度必须先在国际市场兑换美元,不仅要承担汇率波动风险,还要承受美元走强带来的成本自动攀升。
更关键的是,由于卢比国际认可度低,俄罗斯等出口国在贸易中积累了巨额卢比后难以使用,导致印度在支付环节屡屡受阻,甚至出现国有银行拒绝处理俄罗斯石油付款的情况。中俄油气贸易已基本实现本币结算,截至2026年初,人民币结算占比超过90%,甚至伊朗对华原油已实现100%人民币结算。这形成了一个完整的货币闭环:中国支付人民币,对方收取后可直接用于购买中国的机电、光伏等商品,无需兑换美元,彻底规避了汇率风险和制裁风险。
二是,印度缺乏信誉支撑,无法与产油国达成长期供油协议。俄乌战争中,西方国家对俄石油全方位制裁,导致俄石油出口遇阻,印度找到商机,大幅度对俄罗斯石油压价,并且以特殊方向高价卖给西方赚差价。可是印度不讲信誉,不接受购买俄石油使用的卢比,导致俄石油收入不能及时兑换成有价值商品。在美国施压下,印度又改变态度,宣布停止购买俄石油,属于再次背信弃义。印度频繁毁约缺乏诚意,导致的结果就是没有国家愿意与印度签署长期协议。
印度长期依赖现货招标采购,缺乏稳定的长期合同。这种模式在平时可能捡到便宜,但一旦地缘局势紧张,现货价格便会失控。当霍尔木兹海峡局势紧张时,印度炼油商不得不以每桶比布伦特期货高出20美元的溢价抢购原油。由于担心遭受袭击,印度炼油商甚至需要支付高额溢价让贸易商承担运输风险。
中国原油进口以长期协议为主,例如通过中俄ESPO管道获得稳定供应,价格按“基准价+固定贴水”的公式定期调整,能有效平滑现货市场的剧烈波动。稳定的采购量使中国作为全球最大买家拥有了极强的议价权,俄罗斯在失去印度市场后,甚至曾主动向中国提供每桶比国际基准价低12美元的折扣。
三是,印度面临巨大海上航运风险。印度约90%的石油依靠海运,其中约50%的原油需经过霍尔木兹海峡。一旦该地区局势紧张,航运保险和运费会成倍飙升,这些成本最终都会计入原油到岸价。中国拥有中俄原油管道,俄罗斯原油可从陆路直接输送,运费低且航线稳定,完全不受海上通道风险的影响。中国还建成了西北、东北、西南、海上四大油气进口战略通道,进口来源覆盖全球49个国家和地区,真正实现了“不把鸡蛋放在一个篮子里”。
二、印度缺乏信誉造成的负面影响还将逐步放大。印度在国际经济与外交中的“信誉赤字”,若不被制度性修复,会以复利方式累积成更大成本。税收、外资审查、关税和合规规则常随政治周期摆动,追溯性征税、突然冻结资金等案例让外企形成“印度风险溢价”。边境协议、贸易安排、邻国经济承诺常被国内政治或地缘博弈工具化,导致对手和伙伴都倾向“留一手”。
既想领导全球南方,又在关键议题上退出或拖延,如退出RCEP,使外界质疑其能否承担规则供给者角色。可以说,印度当前面临的原油价格快速上涨都是自己把自己玩残的结果。2024至2025财年,印度净外国直接投资(FDI)从前一年的近100亿美元暴跌至仅3.53亿美元,跌幅高达96.5%。
2025年8月,印度甚至出现了罕见的净FDI负增长,即撤出的外资超过了新进入的投资。印度占全球市值比重已从年初的4.14%降至2.91%,为2023年2月以来最低。信誉损耗快、修复慢——若印度不进行制度性修复,这种复利式成本还将继续累积。印度想要成为一个大国,就必须有大国担当,绝对不能有投机心态两面通吃,否则就会为丢失信誉付出极为惨痛代价。