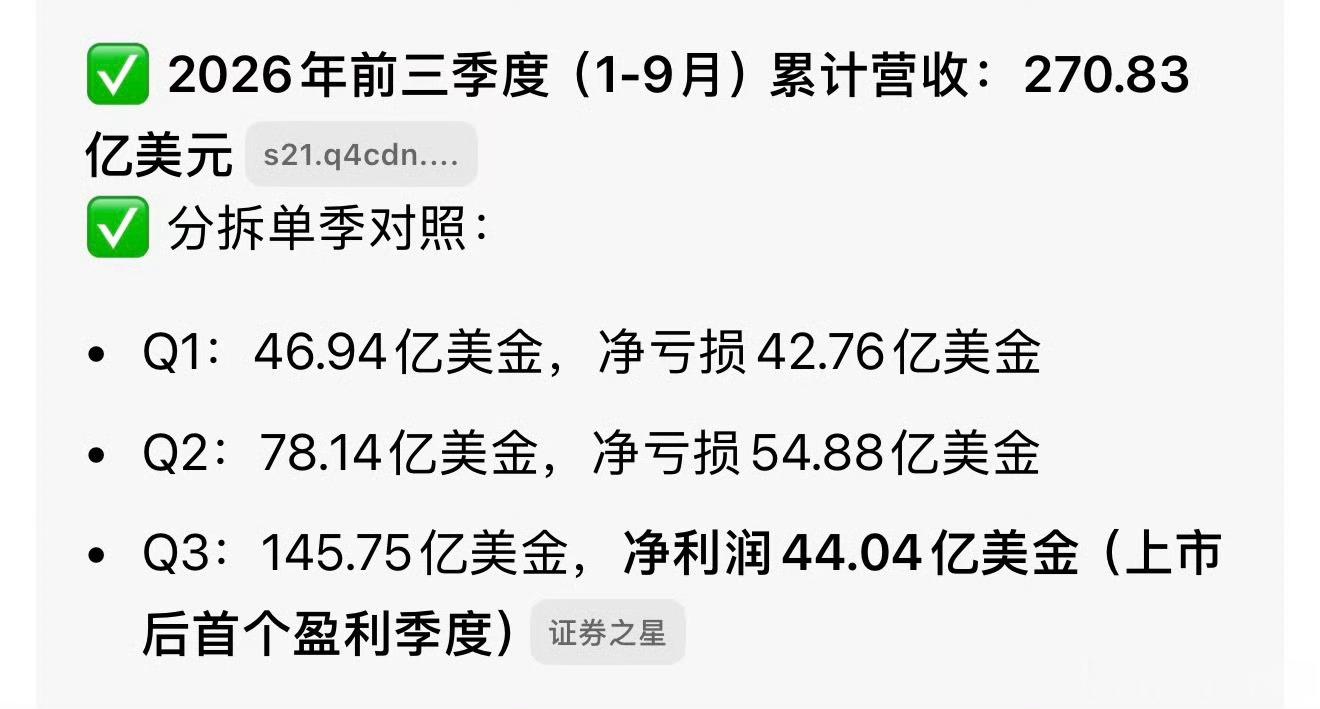
SpaceX三季度业绩 昨晚美股盘后公布的SpaceX Q3业绩大超预期,美科技股盘后大涨,带动韩股今天大涨,大A目前表现也不错,马斯克立大功了!
————————————SpaceX业绩确实炸裂:
一、整体财务(2026 Q3)
• 营收:146亿美元(同比+161%)
• 净利润:44亿美元(去年同期净亏损11亿美元)
• 调整后EBITDA:88亿美元(同比+306%)
• 资本支出:196亿美元(主要用于AI算力、星舰、卫星)
• 未履行合同积压:630亿美元(约420亿未来12个月确认)
二、三大业务板块
1. 航天发射
• Q3发射35次(含Starlink、2次星舰、1次猎鹰重型、12次客户任务)
• 星舰第14次飞行:首次入轨并部署可运营Starlink卫星(约26 Tbps,相当于10次猎鹰9号)
• 第15次飞行目标:同时捕获助推器+飞船,实现轨道火箭完全回收
• 路易斯安那州新航天港:目标多发射塔、年运数百万吨入轨
• 发射业务营收:18亿美元
2. Starlink / 连接服务
• 消费者订户近1400万,Q3新增160万;ARPU 69美元/月
• 174个市场;航空已签约约1.2万架飞机
• 移动业务:Starlink Mobile MAU超2200万(环比+37%),收购低频段频谱,目标成美国主要移动运营商
• 企业/政府(Starshield)增长快,未来企业或超消费者收入
• 连接服务营收:52亿美元,毛利率55%
• 后续:V3宽带卫星、Mobile V2、星舰批量部署,带宽未来3年或达现在100倍
3. 超级智能(SpaceX SI / Grok / 算力)
• SI营收:76亿美元(Q2仅约26亿),其中Cursor收购贡献6.08亿
• 计算铭牌容量:Q3末1.7 GW,10月底近2.2 GW,年底目标2.5–3 GW
• 孟菲斯集群:月上线约20万颗GB300,明年转Rubin;2027年新增10 GW“很有信心”,20 GW“难但非零”
• GrokBot:8月推出,付费周活80万+;企业B2B采用猛增
• 算力分配:内部/外部约各半,按类现货高价出租;行业抢算力“租好几遍都不够”
• 2027年底公司ARR预期:5000亿–1万亿美元(管理层口径,非保证)
三、资本与融资
• 投资级资产负债表;靠经营现金流+债务市场+客户/供应商合作融资
• AI算力投资回收期:不到1年(原文称每瓦30–50美元口径未明)
• Q4资本开支指引:350–400亿美元
• 2027 Q1营收指引:330–370亿美元
四、问答关键信息
• Terafab:自研芯片/晶圆厂,奥斯汀研发线2027年出测试片,Gibbons Creek主厂2028年量产,目标年支撑1 TW级AI算力
• 电力瓶颈:自研火箭发动机铸造能力→做燃机叶片/导向叶片,比同行快12–18个月;多源电力(气、风、光、模块化推理)
• 特斯拉合并:已设特别委员会,马斯克回避;合并“可能是好主意”但门槛高、未定案
• Starlink Mobile:S波段为主,低频段补穿透;Wi‑Fi承接大部分流量;完整计划未电话会展开
• 算力商业化:短缺长期化,短期合同续约单价上行