转:我们即将见证科技行业历史上最大规模的财富转移之一。
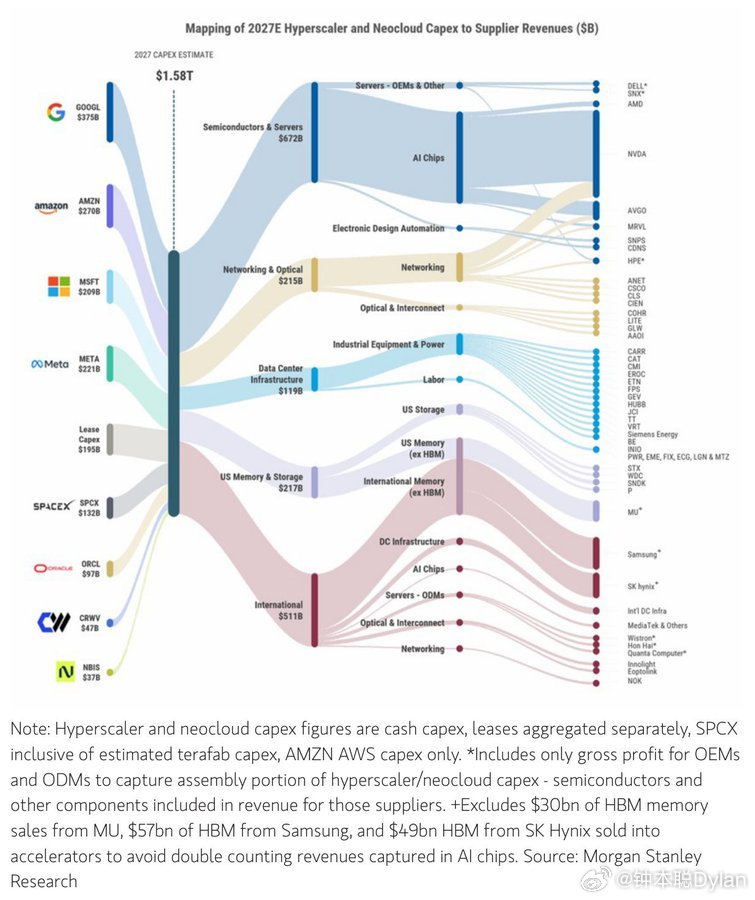
根据摩根士丹利的预测,超大规模云服务提供商和新一代云服务商预计将在2027年投入惊人的1.58万亿美元资本支出,包括运营租赁,但更令人感兴趣的是这些资金的真正流向。我们谈论的是谷歌预计支出3750亿美元,$AMZN 2700亿美元,$META 2210亿美元,$MSFT 2090亿美元,$SPCX 1320亿美元,$ORCL 970亿美元,$CRWV 470亿美元,以及$NBIS 370亿美元。这些公司集体投入超过一万亿美元,用于构建驱动人工智能所需的基础设施,而这些资金并不会凭空消失。它们直接流入提供芯片、网络设备、内存、存储、电力基础设施以及数据中心等必需品的供应商手中,从而使这一切成为可能。
摩根士丹利估计,大约6720亿美元将流入半导体和服务器领域,这使其成为支出中遥遥领先的最大类别。这就是为什么像$NVDA和$AVGO这样的公司对人工智能建设仍然如此重要。每当超大规模云服务商或新一代云服务商扩展其计算能力时,就会产生对GPU、定制AI加速器以及支持基础设施的额外需求。但这还不是全部。还有2150亿美元预计将流入网络和光纤基础设施领域,这将惠及那些帮助将这些庞大的AI集群连接起来的公司。随着AI系统的持续扩展,网络的重要性日益凸显,因为拥有世界上最快的GPU如果它们无法高效通信,就意义不大。然后还有2170亿美元用于内存和存储,这就是为什么我对暴露于HBM、DRAM、NAND以及企业存储的公司保持如此乐观。而且我们也不能忘记1190亿美元将流入数据中心基础设施,包括电力设备、冷却系统、电气基础设施以及实际运营这些设施所需的物理设备。
在我看来,未来几年一些最大的投资机会并不一定来自构建AI模型的公司本身,而是来自提供每个人竞争所需的关键基础设施的公司。这正是为什么我对这场AI革命中的“镐与铲”方面保持如此乐观,我相信我们仍处于这场整个基础设施建设的前期阶段。