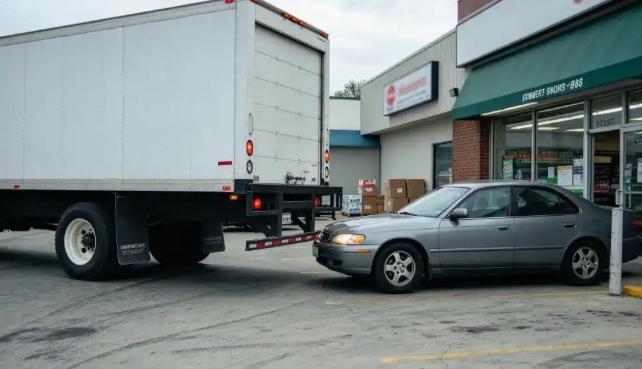
安徽旌德,男子名下有两辆车,他开了一家超市,那辆货车进货用,还有一辆轿车平时家用。那天店里的员工开着货车进货后回店里,在超市门口把他的轿车给撞了,修车花了3.7万多元。交警认定货车全责,申请理赔时,不料被保险公司拒赔,理由是:他撞的是自己的车,自有财产免责。
很多人以为,车买了保险,只要不是自己故意撞的,修车钱保险公司就得认。可旌德这家超市老板碰上的事,把这种常识直接打碎了。
员工不是他本人,车是两本行驶证、两个车牌,撞完有交警定责,维修单清清楚楚三万七,保险公司却连一分都不想出,说辞也只有一句:你撞的是你自己的车。
老板姓什么不重要,关键是这两台车都在他名下。货车用来拉货,轿车用来出门,本来是小生意人最普通的配置。员工开着货车回店,拐进超市门口那一下没控住,轿车左前、侧门、叶子板全吃上劲,4S店拆开一看,定损三万七千多。
交警到场后认货车方全责,没含糊,可到了理赔环节,保险公司话风一转:被保险人和车主是同一个人,轿车算“自有财产”,商业险里有个免责口径,自己人撞自己财产,不赔。
这事怪就怪在,开车的人不是车主,定责书也写了货车全责,按普通人的理解,这是一起明确的单方事故里的“对方车辆损失”,只不过“对方”恰好也是老板自己。可保险合同不按人情走,它看标的、看关系、看条款里的“被保险人及其家庭成员、被保险人所有或代管的财产”。
轿车归老板所有,货车撞过去,就被划进“自己撞自己东西”的框里。老板懵了:我雇人开车,人没出错在“该不该开”,是操作失误,我一年保费没少交,怎么到用的时候变“免责”?
说白了,保险卖的时候讲“保障”,赔的时候讲“文意”。货车第三者责任险本来是替肇事方赔给受害方的,可受害方和肇事方老板是同一人,保险公司就咬死“没有第三方受害人”。
这逻辑冷冰冰,但在很多保单条款里还真站得住。不是保险公司多坏,是条款本来就把“自有财产”剔出去了,怕的是骗保,顺带把真失误也挡在门外。
老板当然不服,找监管、找律师、找调解,一条线走下来才发现,这类案子不是头一回。别处有过类似情况:公司名下的叉车铲坏公司名下的仓库卷帘门,保险人说标的同属一个主体;还有车队里 A 车撞 B 车,两车都归同一个运输户,三者险也扯皮半天。
区别只在于,旌德这回是“员工开货车撞老板轿车”,金额不算天价,但把小商户最真实的软肋露出来了——车多、店小、关系杂,一出事,合同比人情硬。
很多人买车险只看交强、三者、车损保额多少,没人翻那几页小字。可真到理赔,决定赔不赔的往往不是“谁撞的”,而是“撞的和被撞的归谁”。
老板如果早知道,轿车和货车挂在不同主体下,比如一辆挂超市个体户、一辆挂配偶或个人,结果可能完全不一样。不是教人钻空子,是提醒做生意的:资产隔离不是大公司的专利,小超市也用得上。
员工这边也尴尬。活儿是老板派的,车是老板的,撞了老板的车,人不用赔,可脸面挂不住。老板也没真要员工掏钱,毕竟进货回来拐弯没留神,换谁都可能出这下。
可三万七不是小数目,小超市一个月纯利能剩多少,这一撞,白干小半年。保险不赔,就只能自己扛,扛完再骂条款,骂完还得继续开门卖酱油醋。
法院怎么看,是后话。类似纠纷里,有的判保险公司赔,理由是被保险人虽是车主,但“使用货车的人”是员工,三者险保护的是“对第三方造成损害”,不能因为第三方所有权归属就消灭损害事实。
也有的判不赔,理由回到合同条款,自有财产免责写得明明白白,投保人签字了就得受约束。旌德这桩最后走没走诉讼,公开材料里没细说,但拒赔动作本身,已经够小老板们后背发凉。
买保险不是买安心,是买一份“出事后的解释权”。解释权在合同里,不在口头承诺里。销售时说“反正有三者”,出险时说“你自己的车不算三者”,中间差的那三万七,就是普通人和规则之间的沟。
小生意人最怕的不是忙,是忙完一场空。车停门口,货卸一半,自己人把自己车撞了,钱还得自己出,这种憋屈比被外人蹭了还难受。外人蹭车有对方保险人顶着,自己人撞自己,规则直接把你归到“别想从池子里拿钱”的那边。
说到底,这案子值不值得赔可以争,但更该被看见的,是千万个开超市、跑批发、拉货送货的家庭:他们懂进货、懂讨价还价,不懂保单里“被保险人所有财产”这几个字的分量。等撞了才懂,学费就有点贵。
资产放同一个名字下省事,出事时也最容易被“同一主体”四个字卡死。不是非得拆来拆去,是得知道风险长什么样。
说到底,规则不坏,坏在它不讲情分。可做生意的人,恰恰是靠情分撑着一天天开门。当情分撞上免责条款,输的常常是那个最早到店、最晚关灯的人。