中吉乌铁路通车后,真能把中亚从“陆锁国”变成“陆联国”吗?1993年,欧盟搞出“欧洲—高加索—亚洲运输走廊”,口号是“复兴丝绸之路”。三十多年过去,丝路是否复兴不好说,但“复兴”这个词本身已经被用成了通货膨胀级别的外交辞令。
1997年巴黎那场会议首次把中吉乌铁路摆上桌面,三国同年签署备忘录;此后近三十年,项目一直在“可行性研究—路线之争—轨距之争—资金之争”的死循环里转圈。
为什么绕这么久?表面原因是85毫米轨距差,深层原因是三个国家各有一本不想摊开的账。吉尔吉斯斯坦南北撕裂,线路走向等于国内资源再分配,前任签的字后任敢推翻;财政底子薄到修一段路就要被扣上“卖国”帽子;
乌兹别克斯坦长期是双重内陆国,急着要出口通道却不愿替别人买单;哈萨克斯坦作为现有过境通道的既得利益者,天然对新线态度偏冷。
莫斯科那边,则担心自家西伯利亚大铁路的过路费被分流。于是,一个本该靠工程解决的问题,硬生生被拖成了四五个政治问题的叠加态。
直到2022年之后外部格局生变,阻挠的成本超过收益,阻力才变成“不反对”,再变成愿意供机车、出人才。
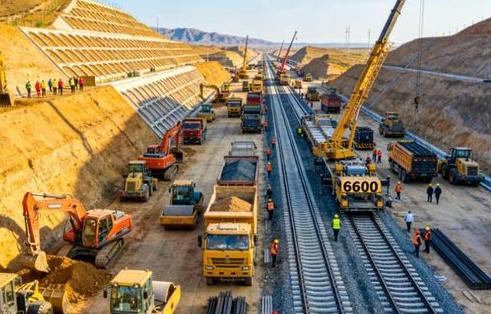
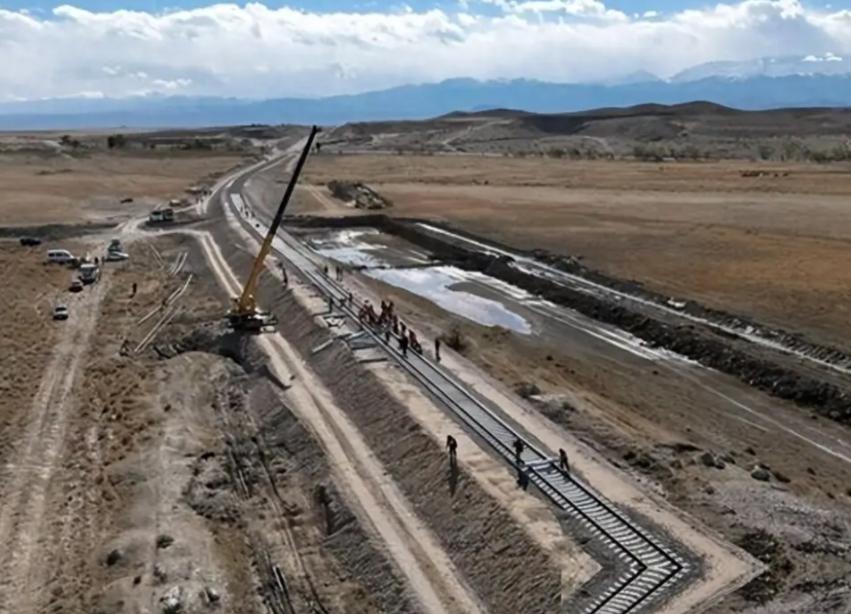
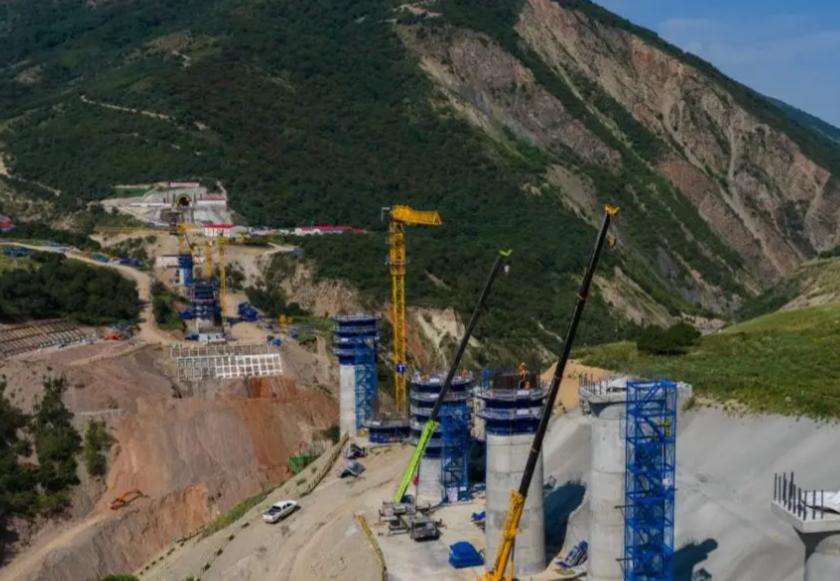
2024年6月政府间协定在北京签署,12月在贾拉拉巴德启动。2025年6月,吉境内段全线土建开工,计划2031年6月具备通车条件。有乌方官员甚至喊话想提前到2028年。
进度条终于动了,但别把它当成胜利在望,它只是刚刚脱离了“可能永远不动”的状态。
关于这条铁路最流行的一种说法是:“它将取代北线,成为中欧最短路线。”这话对了一半,而且是最容易被打脸的那一半。
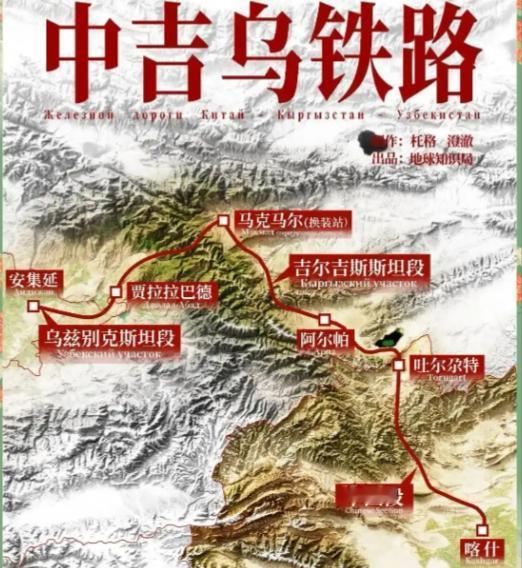
先看事实面。全长约523公里,单线、内燃牵引、设计时速120公里、桥隧比近四成,吐尔尕特至马克马尔用1435毫米标准轨,马克马尔至贾拉拉巴德切回1520毫米宽轨,中间靠换装站衔接。
建成后,中国至欧洲和中东的陆路里程可缩短约900公里、节省7至8天,成本理论上最多降三成。这些数据本身不虚,但要看清它的量级:它是新亚欧大陆桥南部通道的“补链”,而不是主干道的“换骨”。
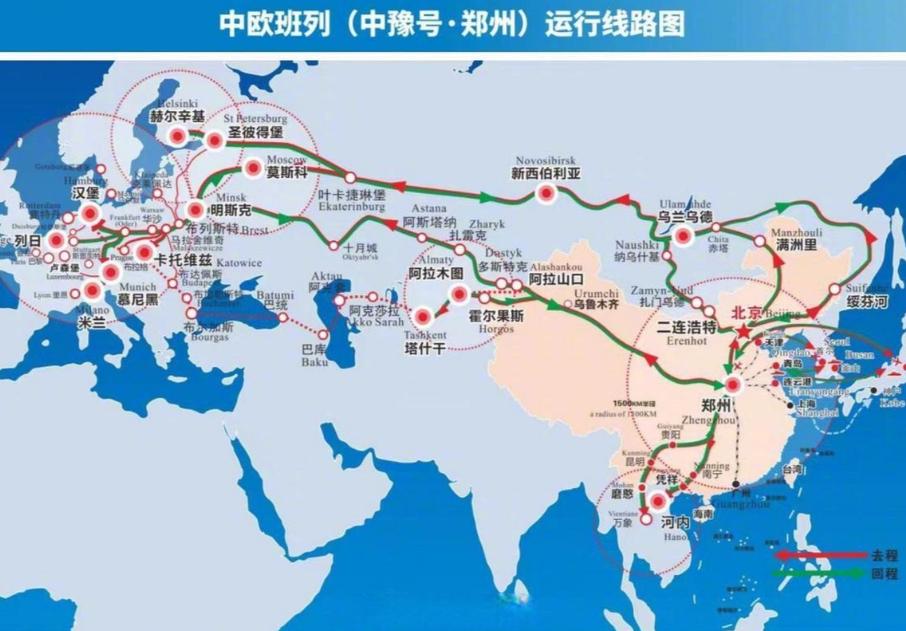
北线(经霍尔果斯、阿拉山口—哈萨克斯坦—俄罗斯—白俄罗斯—波兰)目前仍处理着中欧陆路运输的绝大部分,成熟、稳定、班列密度高;
中线(跨里海国际运输走廊,经哈萨克斯坦、里海、阿塞拜疆、格鲁吉亚)2024年货运量约450万吨、同比增六成以上,世界银行预测2030年有望冲到1000万至1100万吨,但里海轮渡、口岸协调、边境延误这三大短板至今没根治;
南线才是中吉乌这条线的定位——它真正对接的是伊朗、土耳其方向,以及中亚自身的出海焦虑。
所以,更准确的描述是:中国正在搭一个“通道矩阵”,而不是押注某一条路。北线保量,中线保韧性,南线保选项。
对货主来说,多一条路意味着议价权;对沿线国家来说,多一条路意味着自己不再是某个单一过境国的附庸。
至于能不能替代海运?那就别想了!中欧班列全年运量跟上海港一家比不在一个数量级,陆路成本通常是海运的数倍。
通道的逻辑从来不是替代,而是备份——极端情况下还有一条路能走,这件事的价值无法用运费差额衡量,但也别指望它能改写全球航运版图。
所以,中吉乌铁路的真正意义,或许不在于它能让中亚GDP涨几个点,而在于它第一次把“内陆”从一个地理判决,改写成了一种可以经营的位置。天山炸开的那一声,改变不了山脉,但能改变山的定价。
至于它会不会重塑区域经济格局?会,但不是以轰隆一声的方式,而是以每年多跑几百万吨货、多省几天时间、多签几份通关协议的方式缓慢兑现。
区域合作从来不是零和游戏,可只要还有人拿着零和的计算器站在旁边,每一米铁轨就都得靠妥协来换!